


Postponed VAT accounting(增值税递延)自2021年1月1日英国税改实施以来,成为跨境卖家关注的热点。许多卖家咨询其具体含义、优势及申请责任方。本文将对PVA政策进行专业解读。
一、什么是PVA?
Postponed VAT accounting简称PVA,即增值税递延。
根据英国税务海关总署(HMRC)规定,虽然可适用PVA的税种较多,但对中国卖家影响最深远的是进口增值税(Import VAT)递延。简而言之,卖家无需在清关时先行缴纳进口增值税再进行抵扣,仅需在VAT申报时体现该金额即可。
二、PVA政策产生的背景
为确保海外卖家准确纳税并维护英国本土企业公平竞争环境,英国于2021年1月1日正式执行税制改革。除强制推行MTD(电子化报税)外,Online marketplace(OMP平台)代扣代缴政策也是核心变革之一。
通过OMP平台销售的货物通常按标准税率扣除销售VAT。为降低卖家资金占用、缓解现金流压力,同时提高英国税局对进口商品征税效率,HMRC同步推出了PVA政策,允许递延进口增值税及其他相关税种。
三、哪些卖家可以申请PVA?
目前,持有有效英国VAT号的卖家均可申请进口增值税递延。需注意,不同清关行的风控政策存在差异,具体要求可能有所不同。
四、如何申请/使用PVA?
卖家本人无需直接向税局申请,可在清关时委托货代方选择进口增值税递延。HMRC支持以下两种清关系统:
- 进出口货物海关系统(CHIEF);
- 电子海关申报服务系统(CDS)。
货代方可根据您的清关系统直接办理递延。若货代表示无法申请,建议要求其再次与英国本土清关行确认是否具备操作条件。
五、申请PVA需要提供什么资料?
通常情况下,货代方会要求提供以下文件:
- VAT有效记录(服务商可协助提供);
- 清关委托书(由货代提供模板);
- VAT注册信息表(用户可在后台查看)。
六、申请PVA后是否需要缴纳进口VAT?
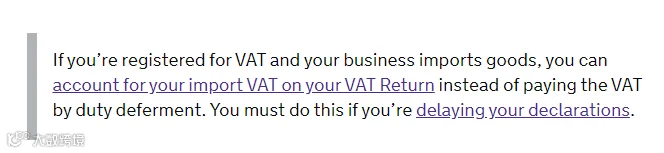
图|英国HMRC官网截图
据HMRC官网说明,若您已注册VAT并选择进口增值税递延,则只需在VAT申报单上列明进口增值税金额,无需实际支付该笔税款。
七、申请PVA后,如何进行VAT申报?
自2021年1月1日起,选择进口增值税递延的企业在VAT申报方面主要有两点变化:
1. 下发文件的变化
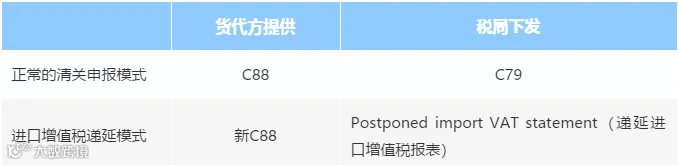
正常清关完成后,海关会向货代提供C88文件,向税代提供C79证书。选择递延后,这两份文件依然存在,但内容会有所调整(详见下图)。
2. VAT申报单的变化
英国税局已于2020年11月发布申报单调整细则。若选择递延申报,专业服务平台将按税局要求自动调整申报表,卖家无需担心合规问题。
综上,申请递延后下发的文件及申报表格虽有变化,但整体申报流程与以往类似,且不会对实际税负产生影响。
八、是否建议申请PVA?
从政策层面看,进口增值税递延能有效减少卖家资金占用,并省去后续退税环节,对英国税局和中国卖家均属利好。
然而,新政策落地初期往往伴随磨合期,各方均需时间适应。建议卖家结合自身业务实际情况审慎选择。
九、传统清关方式有什么变化?
传统清关方式暂无变动,仍需在清关时缴纳进口增值税,后续再通过申报申请退回。
总而言之,Postponed VAT accounting(增值税递延)可由货代方协助选择。一旦启用,您无需再垫付进口VAT,后续的VAT申报事宜也将由专业平台代为解决。
文章来源于公众号“欧税通eVat Master”,转载请注明出处。