


近期,众多德国站卖家反馈收到申报周期变更通知,对变更原因、注意事项及后续操作存在疑问。本文针对德国VAT申报周期变更进行专业解读。
申报周期变更时间段
自德国VAT实施以来,税局通常在卖家完成上一年度12月税金申报缴纳后,调整下一年度申报周期。因此,1-2月是税局集中发送变更信件的高峰期。
申报周期变更规则
德国VAT申报分为年度、季度、月度三种类型,具体周期依据上一年度增值税申报总额确定:
1、年度申报
上一年增值税申报总额≤1000欧元
2、季度申报
上一年增值税申报总额在1000-7500欧元之间
3、月度申报
上一年增值税申报总额>7500欧元
信件实例解读
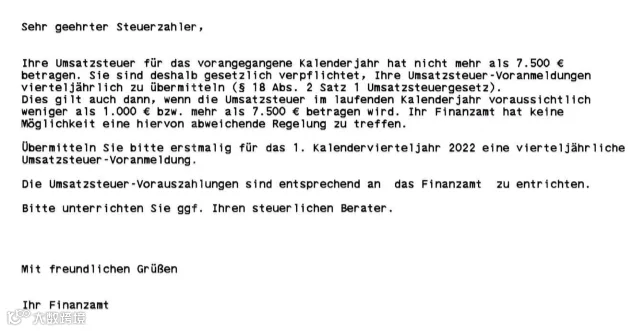
实例一:转为季度申报(译文)
尊敬的纳税人:
鉴于您上一年度增值税未超过7500欧元,根据德国税法规定,须按季度申报。此周期适用于接下来一年,无论实际营业额是否低于1000欧元或高于7500欧元。
请自2022年第一季度起提交季度申报,并向主管税务机关缴纳预缴税款。
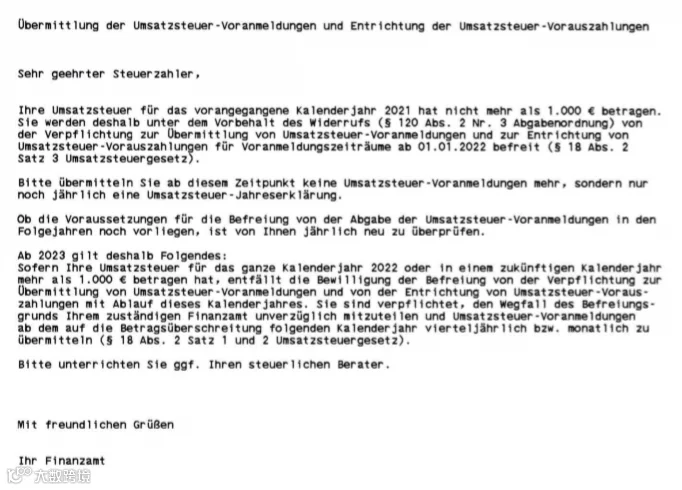
实例二:转为年度申报(译文)
尊敬的纳税人:
2021年您的营业税未超过1000欧元。根据德国税法,自2022年1月1日起免除预申报义务。请勿再提交预申报,仅需提交年报。税局将每年核实您是否继续适用年报资格。
自2023年起:若2022年营业税超过1000欧元,须立即通知税局,并在次年改为季报或月报。
其他变更信件格式与上述类似,请对照确认2022年申报周期。
收到此类信件后的操作指引
当您在“信件管理”栏收到此类通知时,系统已自动同步更新税局要求的申报周期,无需手动操作。如对周期有疑问,建议及时咨询在线客服,避免漏报或重报。
同时,请在VAT税号资料中核对最新申报周期及下次申报时间,并严格按照平台提示,在规定时段内完成申报与缴税。