


日本JCT近期迎来注册高峰,针对卖家关心的简易申报及补税问题,现整理核心要点如下:
重点关注日本JCT两个关键时间点
1. 注册申请时间:2023年4月1日后仍可提交注册。鉴于目前下号时效约4-5个月,建议卖家尽早筹备,确保在新政生效前获取税号并预留上传时间。
2. 新政生效时间:2023年10月1日起,亚马逊等平台将开启对店铺注册号的验证。
日本JCT是1000万日元以上才强制注册吗?
总体来看,需注册日本JCT的卖家主要分为三类:
① 历史年份已超、本年已超或即将超过1000万日元的卖家;
② 需要开具可抵扣增值税发票的卖家;
③ 无纳税义务但希望获得JCT注册号的卖家。
若阈值超过1000万日元或公司注册资本金在1000万日元以上,均具有纳税义务。以2022年为例,需参考2019年度或2020年度(基准年度)的销售额判断是否产生纳税义务。若账户销售额在2019年或2020年前6个月超过阈值,则2021纳税年度需成为纳税实体,进行税务注册、申报和缴纳。
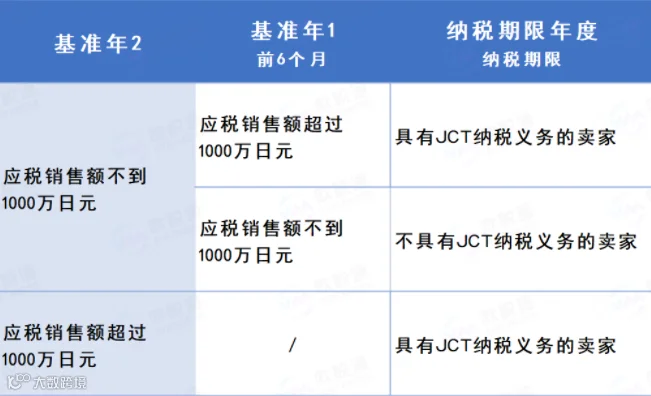
常见补税与简易申报问题解答
问:20年销售额800万日元,21年4000万日元,22年2亿日元,现在申请JCT,22年销售额是否需要补税?
答:从合规角度看,若2021年上半年销售额超过1000万日元,2022年则需要补税;反之则无需补缴。
问:22年销售超5000万日元,20年和21年未超1000万日元,是否需要补申报?能否选择简易申报?
答:2020-2022年均无需补申报,仅需在2024年申报2023年全年税金即可。但因2022年销售额超过5000万日元,不满足简易申报申请条件,故不能采用简易申报。
问:22年销售额未达5000万,但现在才开始注册,是否无法适用简易申报?
答:若满足免税事业者条件(即2021年和2022年销售额均低于1000万日元),可直接在申报时选择低税率申报,享受与简易申报相同的折扣条件。若2021年及2022年上半年均超过1000万日元,则需在2022年底前提交简易申报申请书方可适用(前一年提交申请,次年生效)。
问:填写销售额时系统提示是否补申报,如何操作?
答:需根据历年具体销售额判断。一个纳税年度是否需要纳税取决于两个基准年数据。例如,判断2022年是否纳税,需查看2020全年及2021年前6个月的销售额。若推算仅2023年需纳税,则选【否】;若推算出2023年之前的年份也需纳税,从合规角度应进行补申报。
日本JCT简易申报税金计算规则
计算公式:企业消费税额 = 销项税 -(销项税 × 税局认定采购率)
简易申报允许按既定采购系数申报。电商行业属于【零售类】,采购系数为80%。
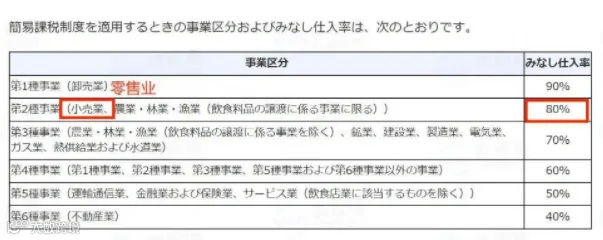
(图源:日本国税厅)
其他高频疑问
问:现在注册JCT可以申请今年这3个月的简易申报吗?
答:若满足免税事业者条件(2021年、2022年两年销售额均低于1000万日元),可以申请。
问:23年10月~12月的JCT申报,可以提前申请简易申报吗?
答:新店铺可以;老店铺若销售额超过5000万日元则不行。
问:日本JCT标准申报转简易申报要额外收费吗?
答:不需要收取额外费用。
问:营业执照地址已更新,但亚马逊后台仍是旧地址,注册JCT用哪个地址?
答:可以使用旧地址注册,并提供原法人信息即可。
问:如何查看应税销售额?
答:登录亚马逊卖家平台 → 【数据报告】→ 【支付】→ 【所有结算】。
温馨提示:日本JCT下号时效约4-5个月,建议卖家提前规划备货。