


近期,众多卖家收到德国税局邮件要求做B2B申报,且申报内容愈发详细严格。若出现错报或漏报,卖家可能面临税务稽查风险。本文重点解析跨境B2B申报中常被忽略的ZM申报,涵盖定义、适用场景及税费问题。
一、德国站常见的税号申报形式
VAT税号分为本土税号和欧盟税号:本土税号主要用于B2C订单申报,欧盟税号则用于B2B交易申报。德国站卖家需根据销售情况对应进行以下两种申报:
1. VAT申报
即Umsatzsteuer-Voranmeldung,持有德国本土税号(以16开头的10位纯数字,简称16税号)的卖家均须执行。收到该税号意味着已进入德国日常增值税申报阶段。
2. ZM申报
德语全称为Zusammenfassende Meldung INTRASTAT-Meldung(英文称EC Sales List/EC销售清单),涉及欧盟跨国B2B销售的卖家必须履行。
当产生欧盟B2B跨境免税销售订单时,上述两份申报均需递交。若二者周期一致,提交VAT申报后必须同步提交B2B申报;若周期不一致,则按各自截止日分别提交。逾期未申报将面临罚金和滞纳金。
二、如何理解德国ZM申报?
ZM申报实质为“欧盟国家间跨国B2B免税申报”。德国规定,跨国B2B交易必须在发货国完成此项内部跨境免税申报。该环节仅为合规必要流程,不产生税金,无需缴纳增值税,目前各站点正严查此类交易。
例如:开通亚马逊企业购的卖家将德国FBA仓货物发往欧盟其他国家企业客户,此交易即为免税的欧盟间B2B交易。
VAT申报与ZM申报的区别:
1)VAT申报针对日常增值税,ZM申报针对欧盟境内货物移仓及B2B销售;
2)申报周期可相同也可不同,理论上无先后顺序限制;
3)VAT申报中的41项金额应等于ZM申报总和;
4)ZM申报更正时,对应的VAT申报也需同步更改;
5)现行系统规定,VAT和B2B申报均需在每月10日前通过系统提交。
三、ZM申报需要额外缴税吗?
依据2020年1月1日起施行的规定,ZM申报属于欧盟间B2B跨境免税申报,卖家仅需申报跨境总额,无需额外纳税。以下为ZM申报回执示例:
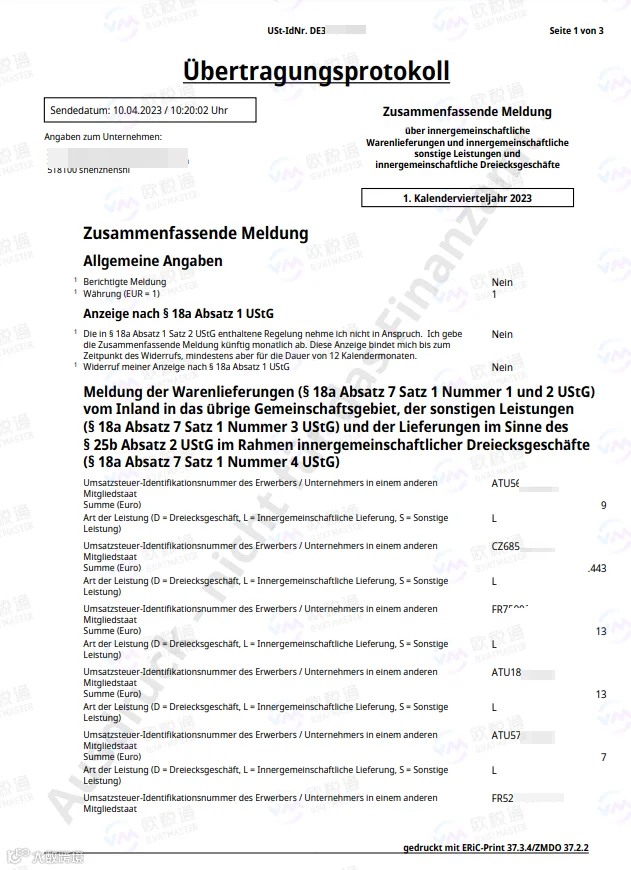
(德国ZM申报回执示例)
四、什么情况下需要做ZM申报?
当买方为持有欧盟税号的企业,且商品从一个欧盟国家发送至另一欧盟国家的企业买家(跨越欧盟内部国境)时,即构成欧盟间B2B交易。卖家可通过VAT Transaction Report判定:若订单发货国与到货国分属不同欧盟国家,则需进行ZM申报。
1. ZM申报时间
B2B申报周期(含ZM)由税局核定,卖家可参考系统展示周期执行。税局评定标准如下:
月报:本月B2B申报金额>5万欧元
季报:本季度或下季度B2B申报金额均<5万欧元
年报:全年及下一年≤20万欧元,或本季度及下季度均≤1.5万欧元
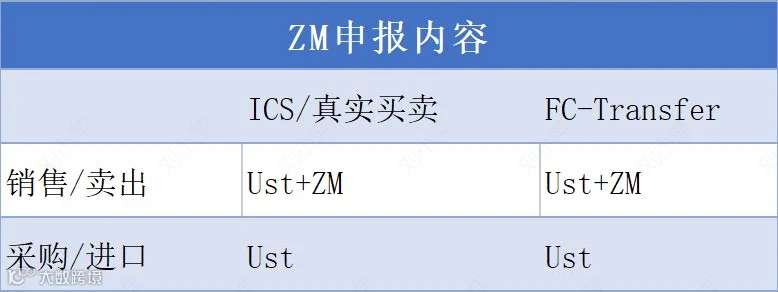
2. ZM申报内容
1)欧盟内跨境B2B销售:从德国发出的真实B2B销售;
2)仓储中转(FC-Transfer):德国仓库货物经亚马逊协议自动中转至其他欧盟成员国仓库。
五、不做ZM申报的税务隐患
未合规进行ZM申报极易引发税务调查及罚款:
1. 延迟申报:罚款最高为总申报金额的1%,上限2,500欧元;
2. 逃避申报义务:最高罚款25,000欧元;
3. 错误申报:最高罚款5,000欧元;
4. 不申报或迟申报等:最高罚款5,000欧元。