


近期众多卖家反馈收到波兰税局问询信件。请务必重视,处理不当可能导致税号被注销甚至构成逃税行为。为何会收到注销提醒?后续如何处理及何种情况可0申报?建议仔细阅读以下内容。
一、长期0申报为何收到税号注销提醒?
根据波兰税局规定,卖家持续2个季度(6个月)在波兰站0申报,税局有权注销税号,并要求提供原因及证明文件。若证明未通过审核,税号将被强制注销;若不回复且不提供证明,严重者将面临3000兹罗提罚金。
以下为波兰站卖家长期0申报收到的税号注销提醒信件示例:
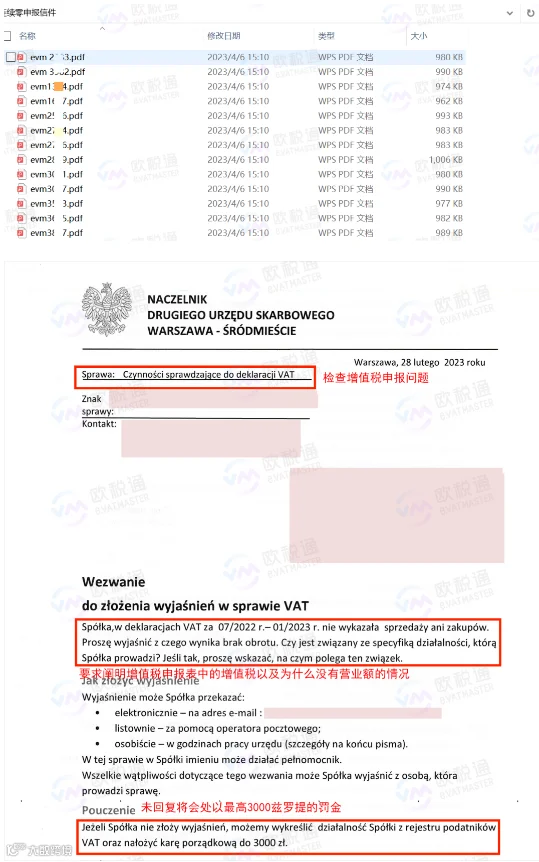
(图源:波兰税局问询信件)
二、哪些0申报常被税局问询?
波兰站每月25日申报,税金到账截止日为每月20日。
适用0申报对象:产品未销往波兰或未从波兰发出的卖家。但任何形式的0申报均可能收到税局信件,无论是否真实。常见被问询情形如下:
1. 店铺无销售导致的0申报
注册波兰VAT后店铺长期无销售而进行0申报。此类情况也会收到问询信,若按要求解释并提供证明,通常不会注销税号。
2. 泛欧计划库存调配
开通泛欧计划的卖家需注意:即便波兰、捷克FBA仓库为德国站附属仓,库存仍可能随时调配至这两国。只要波兰有库存,无论是否设置仅限德国销售,均需在当地申报并缴纳VAT。
3. B2C代扣代缴与B2B交易
波兰远程配送的B2C订单虽由平台代扣代缴,卖家仍需针对该部分销售额申报;若在波兰存在B2B交易,也必须正常申报。
三、收到税局注销信件如何应对?
长期0申报违反波兰税法,不及时处置将面临强制注销或罚款。具体对策如下:
1. 因特殊情况导致前期0申报
可提供说明证明前期0申报原因。回信内容需尽可能详细,包含以下要素:
(1)零申报的具体原因;
(2)预计在波兰开始营业销售的时间;
(3)具体的经营计划和经营范围;
(4)相关合同证明(采购、仓储或销售合同任选其一即可)。
2. 无法提供所需证明文件
提交解释说明后,税局将持续关注该税号申报情况。若后续仍长期0申报,税局可能直接销号。
建议:若波兰VAT长期不再使用,可选择主动注销,待需要时再申请重新激活。