


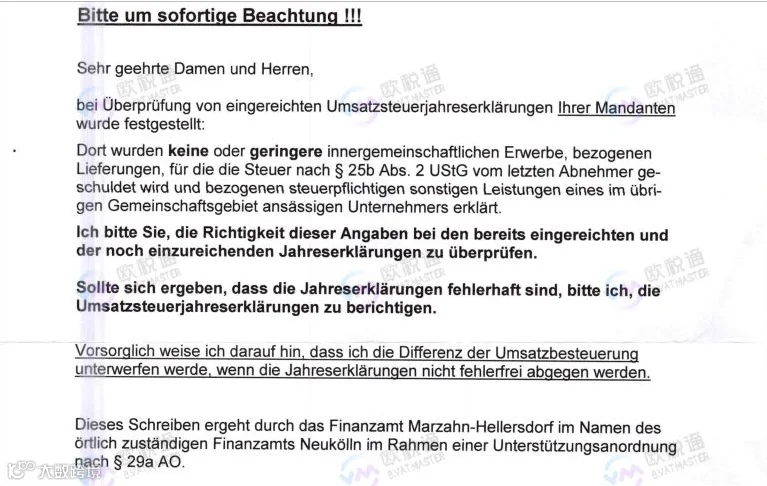
最新消息,税局严查2022年欧盟境内采购部分的申报。少申报或未申报以下内容的卖家,税局将把对应金额算作应税收入,重新评估2022年应缴税金并要求补缴!所有卖家务必重视,尽快自查并更正2022年汇总年报。
一、什么是欧盟境内采购?
欧盟境内采购指VAT申报中的第89项,主要涉及两项内容:①递延清关;②从欧盟其他国家进口至德国的亚马逊移仓交易(如移仓进口)。这两项易被遗漏,也是本次税局查验重点。具体申报与自查指南如下:
二、欧盟境内采购申报之“递延清关”
“递延清关”属于欧盟境内采购范畴。多数卖家的递延清关申报可通过欧税通系统【添加欧盟内采购申报项】直接操作,步骤如下:
有递延清关的卖家需根据实际情况填写89、95项(四舍五入取整,每项均有系统说明)。填写完成后,系统将自动把可抵扣税金带入抵扣项61中,如图所示:
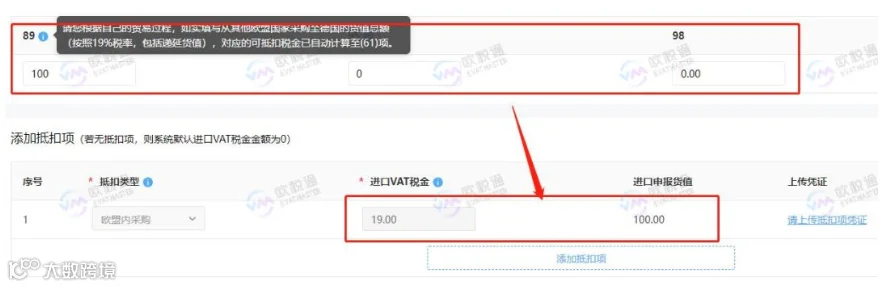
(“递延清关”89项填写示例)
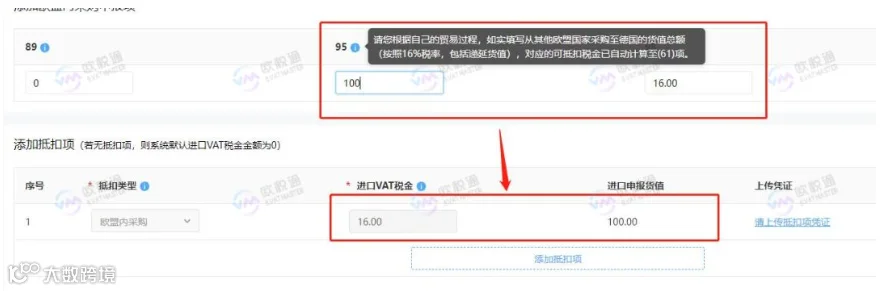
(“递延清关”95项填写示例)
递延清关89项数值来源:以常见的比利时清关进口至德国、荷兰清关进口至德国为例,卖家可根据递延单据进行申报。
1. 从比利时清关:根据比利时海关单据申报。
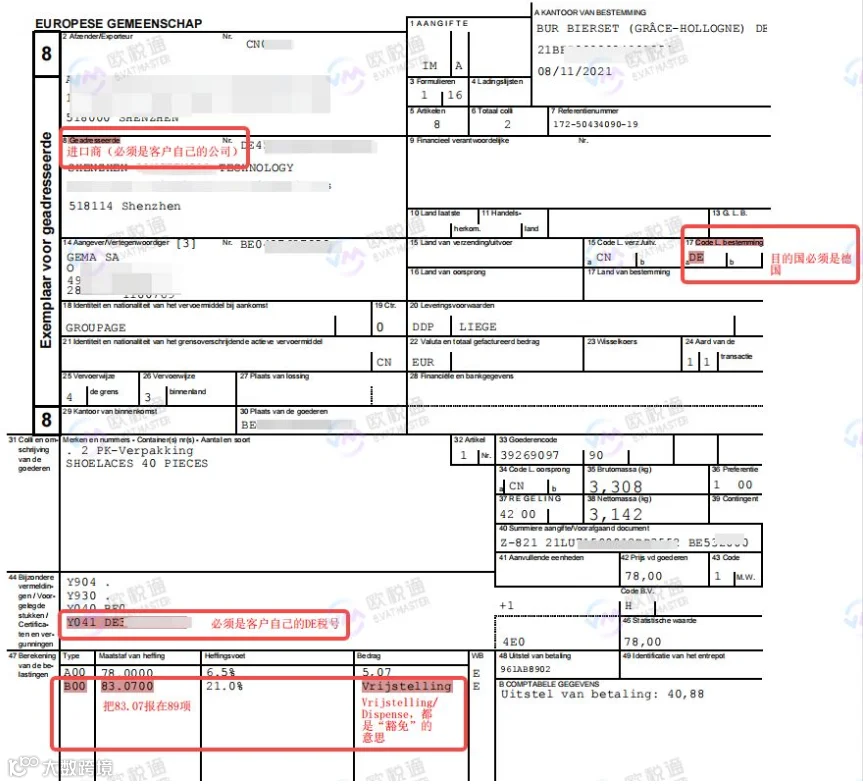
(比利时递延单据上的89项数值)
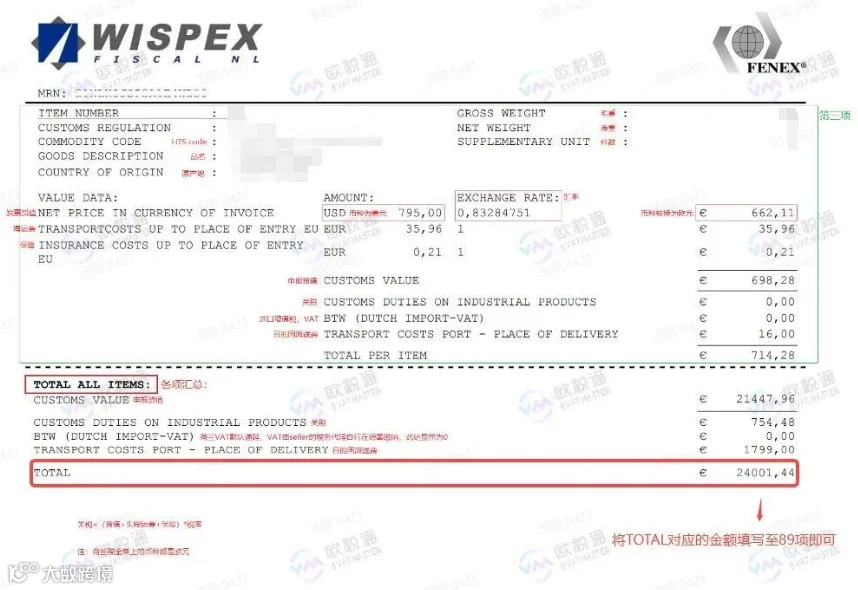
2. 从荷兰清关:可根据荷兰海关单据或清关行WISPEX出具的清关单申报(同一批货物,两者金额一致)。
① 荷兰海关单据:21%税率对应的金额可能有1项或2项。若仅1项,将该金额填入89项;若有2项,则将两项金额之和填入89项。
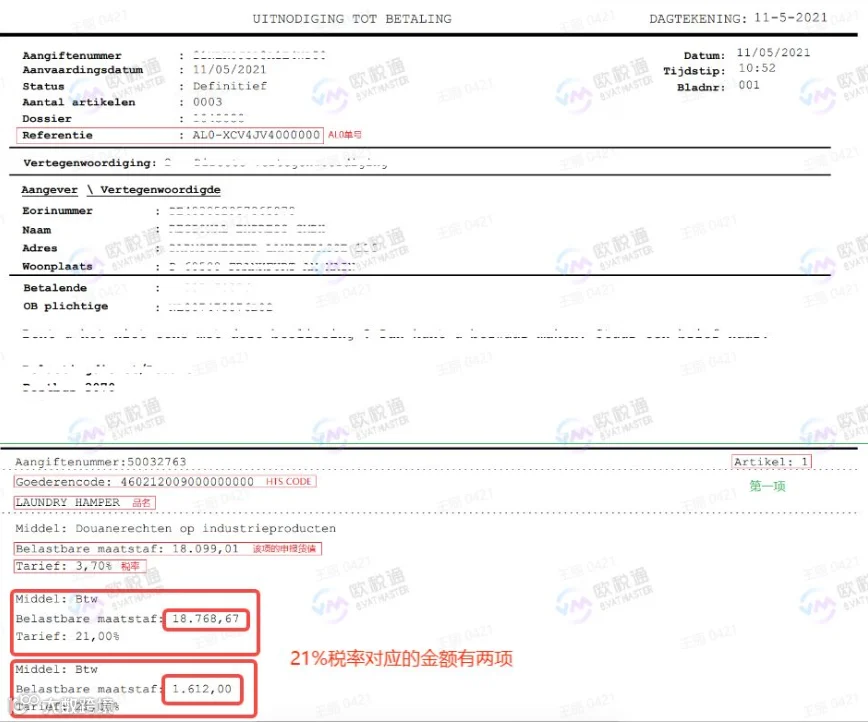
若同一单据包含多个产品(如Artikel 1、Artikel 2、Artikel 3等),需将所有产品下21%税率对应的金额总和填入89项。
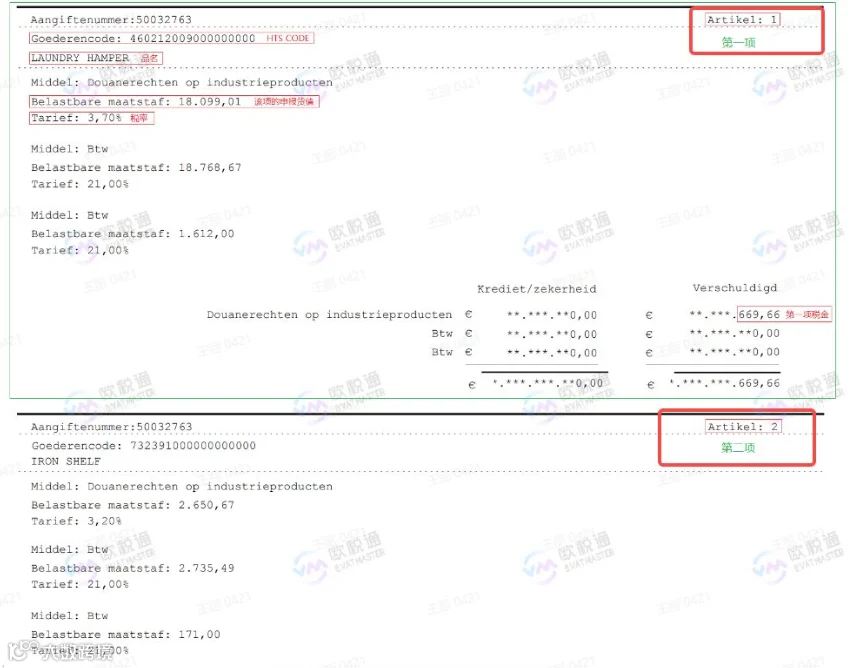
(同一单据含Artikel 1、Artikel 2)
② 清关行WISPEX出具的清关单据:将TOTAL对应的金额填入89项即可。
三、欧盟境内采购申报之“移仓”
欧盟境内采购中的“移仓”,指将欧盟其他国家仓库的货物转移至德国仓库,需申报被转移货物的成本。(广义“移仓”指开通亚马逊泛欧计划后,亚马逊对仓储的任意调动。)申报步骤如下:
1. 在亚马逊后台下载销售报告
登录亚马逊,点击【数据报告】-【库存和销售报告】-【亚马逊增值税交易报告】-【请求下载】。
2. 数据处理与计算
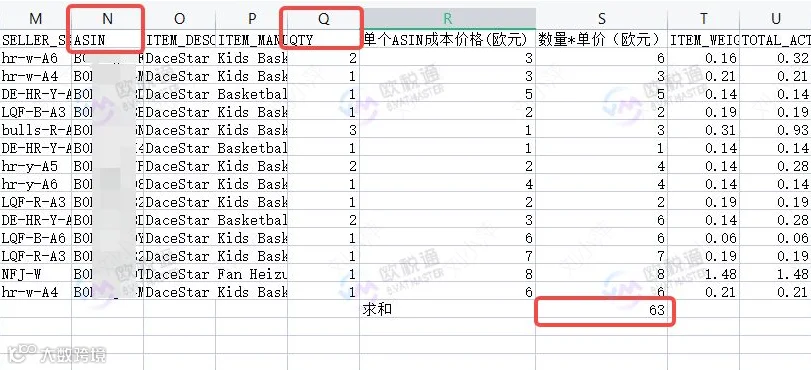
下载报告后,在Q列之后插入两列,分别为【单个ASIN成本价格(欧元)】和【数量*单价(欧元)】。
筛选条件:F列选【FC_TRANSFER】,BN列选【DE】,BK列选其他欧盟国家缩写。其中N列为产品ASIN,Q列为对应产品数量。
在R列填入每个ASIN对应的成本价(欧元),利用公式计算【数量*单价(欧元)】并求和。得出的结果即为跨境转移货物成本,需将该结果填入89项。
少申报或未申报的金额将被税局视为应税收入,面临重新评估及补缴风险。涉及欧盟境内采购的卖家,请务必谨慎核查“递延清关”和“移仓”两大申报项!