


法国电池法预申报规则复杂,许多卖家对“为何支付首张发票后还需缴纳第二张”存在困惑。本文重点解析法国电池法预申报及开票支付问题。请注意:若未按时预缴,UIN号将失效,店铺面临关停风险!
01 如何理解法国电池法预申报?
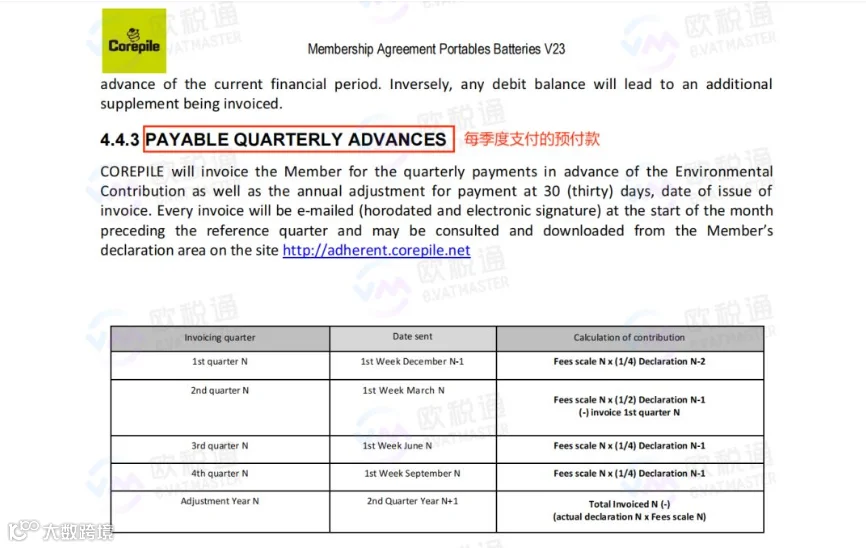
法国电池法按自然年申报,每年一次。但卖家需每季度提前预付费用,即上一年报告产品数量的四分之一,并于年中支付最低回收额度200欧元。
(法国电池法回收机构通知截图)
02 不预缴申报的后果?
未进行预申报的卖家,其法国电池法UIN号将失效,账户面临关停。部分卖家询问:“注销法国电池法是否仍需支付这200欧元?”答案是肯定的,只要申报过2022年数据的卖家,均须缴纳最低回收费200欧元。
03 法国电池法预申报最晚缴费时间
第一张发票截止时间:2023年5月5日
第二张发票截止时间:2023年5月17日
注:法国电池法申报期为每年1月1日至2月28日,卖家需针对上一自然年销往法国市场的电池数量进行申报。
04 为何支付第一张发票后还有第二张?
卖家在支付2022年法国电池法回收费(第一张发票)后,法国回收机构会依据2022年销量对2023年进行预缴纳(预申报)操作,从而产生第二张发票,即需提前支付下一年度申报费。具体分为两种情况:
第一种情况:若2022年法国电池法回收费为200欧元(最低标准),则2023年4月需缴纳2022年回收费(类似个税年度汇算于次年3月起缴纳) + 提前预付2023年200欧元回收费。
第二种情况:若2022年法国电池法回收费超过200欧元,则2023年4月需缴纳2022年回收费 + 提前预付2023年回收费(金额为2022年回收费的1/2);2023年6月、9月、12月分别预缴2022年回收费的1/4。
注意:超过200欧的预缴费用将在2024年根据年终申报进行调整。多缴部分官方退还至银行账户,少缴部分需补缴。届时卖家需提供IBAN号码。提示:若申报费仅为200欧,则不涉及退款。
示例说明
2024年第1季度预申报费用(2023年12月支付):2022年申报金额×1/4 = 250
2024年第2季度预申报费用(2024年4月支付):2023年申报金额×1/2 - 2024年第1季度金额 = 250
2024年第2季度实际调整金额 = 2023年预申报缴费金额 - 2023年实际申报缴费金额(多退少补)

(法国电池法预申报缴费示例)
另有卖家疑问:为何法国电池法首年无需预缴,后续年份却必须预缴?原因在于预缴需基于前一年申报数据,新注册卖家首年无法提供对应数据。
总之,预申报仅为提前支付申报费用,实行多退少补,卖家不会因此受损。但若逾期申报,店铺将被禁售且UIN号失效,后果严重。建议卖家尽早完成申报合规,避免扎堆处理。