


部分卖家误以为有纳税义务但不注册日本JCT也能正常销售,仅损失日本站订单。实际上这可能被税局判定为“税务欺诈”。3月正值日本JCT注册高峰,申报咨询量大增,建议犹豫中的卖家仔细阅读以下内容。
一、注册JCT号后能自由选择申报方式吗?
并非如此,选择申报方式存在门槛和限制条件。
NO.1 使用简易申报需符合以下两个条件
过去连续两年的应纳税营业额在5000万日元以下;
在简易申报纳税期开始前提交《消费税简易税制选择通知书》。
举例:纳税期自2023年1月1日开始的企业,若2021年、2022年销售额均在5000万日元以下,需在2022年12月31日前向日本国税厅提交申请,方可从2023年起采用简易申报计算消费税,并于2024年申报2023年税金。
简易申报是日本国税厅为减轻中小型企业报税负担设立的制度,不以实际进项消费税抵扣,而是以销项消费税额乘以税局认定的采购率作为进项进行抵扣。
注意:
A. 一旦提交简易申报,申请海关缴纳的进口消费税及本土采购将无法抵扣;
B. 若基准期销售额超过5000万日元,该基准期对应的纳税期内企业不得再使用简易申报;
C. 符合标准的企业成为简易申报纳税人后2年内不得更改方式,2年后可申请回归标准申报。
NO.2 使用标准申报的企业
无申请条件限制,无需额外申请,税局默认此方式;申报时需提供发票。
二、两种申报方式如何计税?哪个更划算?
标准申报消费税额 = 销项消费税 - 进项消费税 - 亚马逊FBA相关费用税金
简易申报消费税额 = 销项税 -(销项税 × 税局认定采购率)(电商零售业采购率为80%)
标准申报凭票据抵扣进项,简易申报则按既定采购系数申报。日本国税厅针对不同经营类型制定了差异化系数,电商行业属于【零售类】,采购系数为80%。
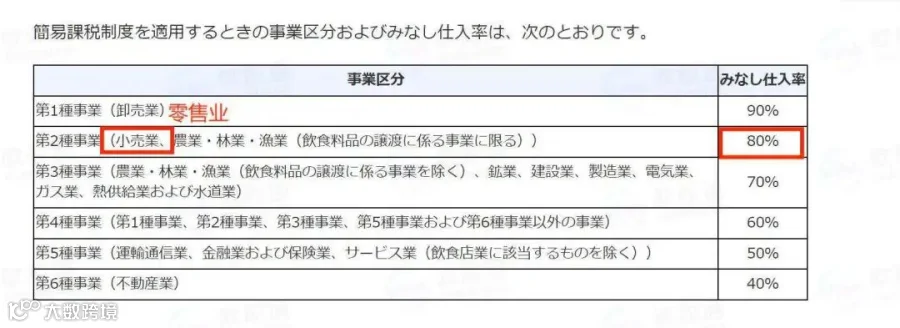
(图源:日本国税厅)
哪些发票可抵扣销项消费税?
使用自有清关号码清关时预缴的消费税可抵扣;申报期间内的进项消费税亦可抵扣。日本本土商品采购、亚马逊FBA费用税金(含佣金及广告费税金除外)均可申请进项抵扣。但货代双清报税缴纳的海关进项消费税无法抵扣。
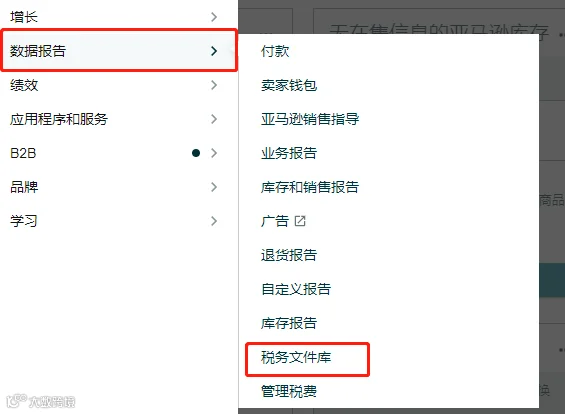
(亚马逊可抵扣发票下载处)
经营模式单一且进项税不多的卖家,符合条件建议选择简易申报。
第一:单一经营模式只需按一种采购系数计算,无需分类核算,流程简化,减轻财务负担;
第二:有效进项单据较少时,标准申报可抵扣金额有限,简易申报更划算。当进项税超过营业额的80%时,则应选择标准申报。
总之,简易申报有助于企业在合规前提下合理节税。
三、2023年还能申请简易申报吗?
注册日本JCT后,若满足免税事业者条件(必须满足2021年、2022年两年销售额均低于1000万日元),可在规定时间内申请。应税期自2023年1月1日起,简易申报申请截止时间为2022年12月31日。
四、如何查询日本JCT是否生效?
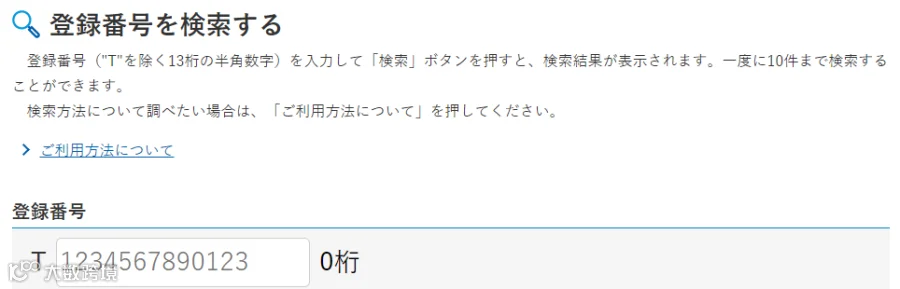
日本JCT号由T字开头的13位数字组成(如:T0123456789012)。可通过税号有效性检索网站 https://www.invoice-kohyo.nta.go.jp/index.html 输入13位JCT号进行查询。
NTA官方数据显示,截至2023年3月末,已有超268万人注册为纳税实体,收到JCT申请达320万份。合规是大势所趋,若在10月1日新政生效前未取得JCT号,销售和店铺竞争力将受负面影响(包括订单与商品竞争力受筛选标记功能影响),同时无法享受合规税务抵扣、退税、安全清关流程及亚马逊专属JCT扶持曝光页面。
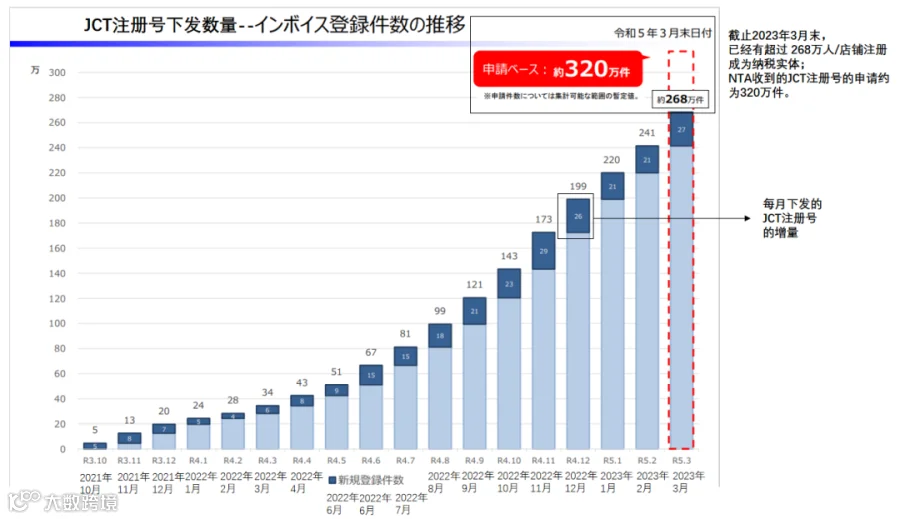
从NTA下发注册号月增量推测,临近10月申请量将持续攀升,注册时长将进一步延长。建议卖家尽早注册,并确保资料充分准确,避免因反复确认延误下号时间。
注册日本JCT除可享受亚马逊流量曝光扶持外,符合条件的卖家还可免费获取450美金补贴,名额有限,未注册者请抓紧机会。