


2023年10月1日起,ACP模式全面普及,日本进口政策再收紧!严格意义上海关将不再接受进口代理的清关方式,以杜绝低价报关等不合规行为。目前“ACP模式+JCT税号”热度飙升,这将是接下来日本清关最合规、最常用的方式。
1、什么是ACP?
ACP指海关事务管理人(Attorney for Customs Procedure),协助非在日居住者办理进出口申报、见证检查、缴纳关税、代收文件及处理退税等业务。ACP必须在日本拥有住所(法人为公司或主要办事处),若涉及报关业务许可范围,必须取得相应资质。
此次新规强化了ACP在清关中的作用:为防止逃税(如FBA货物低价进口、冒用本土居民身份)、非法药物及侵权案件,10月1日起,进口申报需填写“进口货物者的地址和姓名”;同时在ACP备案项目中追加“备案人与海关事务管理员的关系”,并附上委托合同。
2、新规前后清关方式的区别?
新规前:卖家委托的进口代理作为申报人;
新规后:卖家必须委托ACP办理,卖家直接成为进口申报主体。
简而言之,10月1日起清关责任主体转向跨境卖家。海关对FS仓库(如FBA)货物的实际进口卖家追踪更严,ACP模式下必须指定管理人并出示委托合同。
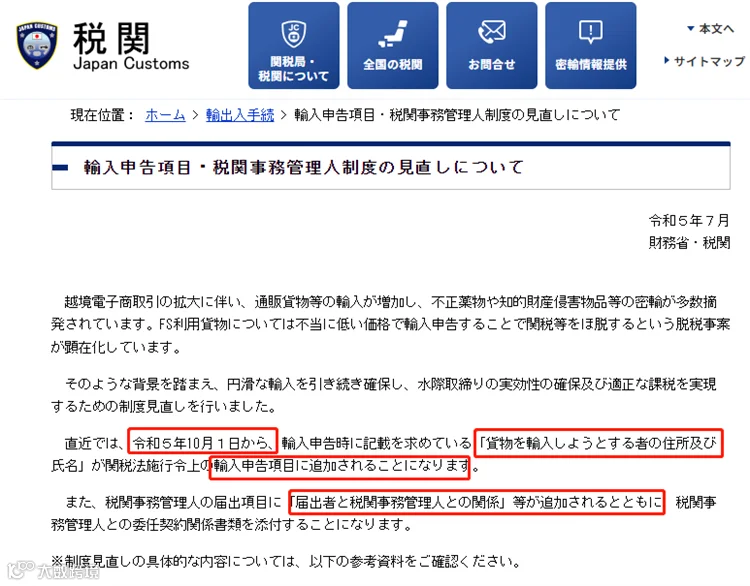
(日本海关进口申报项目,ACP制度调整公告)
3、ACP实施后对卖家的影响?
新规生效后,主要影响三点:清关责任主体、逆算清关方式、ACP进口商品限制。
(1)清关责任主体透明化
10月起每次申报均需写明进口商信息,FBA入仓的海外卖家必须作为主体存在,杜绝直接入仓可能。资金与货源溯源至卖家本人,“谁卖货谁交税”。若出问题,ACP也可能承担连带责任。
切勿抱有侥幸心理虚假申报,否则将面临重税罚款或被定性为“虚假申报进口罪”。
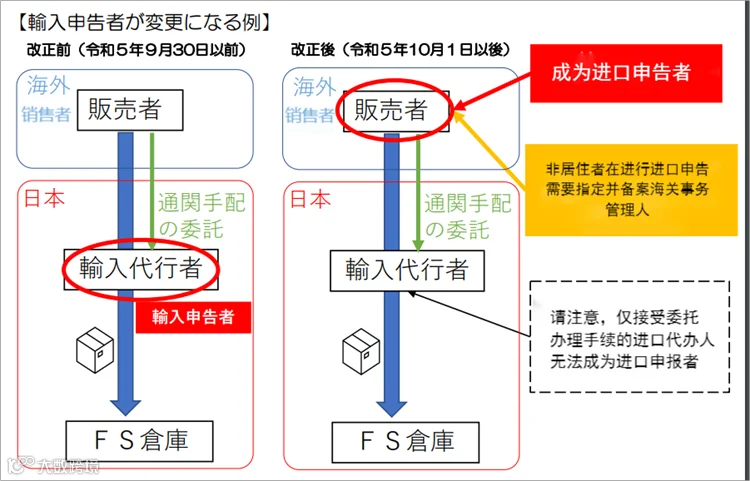
(日本海关进口申报流程的调整对比图)
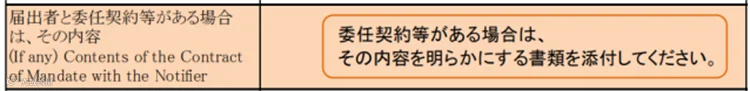
(货物进口方需提供与ACP的委托合同相关资料)
(2)必须使用逆算清关
采用ACP模式即意味着预先缴纳关税和消费税,且后续可能被税局抽查。“逆算”指进口报关时提前缴纳进口关税和消费税。此前部分卖家通过第三方报关未缴纳本土税金,甚至将10%消费税转为利润;为保护税收公平,日本政府实行逆算,在进口环节预先收取消费税。
(3)部分品类进口受限
涉及《食品卫生法》《药事法》《电气用品安全法》(PSE)《消费生活用制品安全法》(PSC)及《酒税法》的相关产品被限制。此类卖家关税成本将急剧增加,因必须使用正规日本本土公司应对进口。
4、日本JCT和ACP的关联性?
10月1日日本JCT消费税政策生效,“ACP模式+JCT税号”是无日本实体卖家唯一的合规清关最优解。
关于抵扣问题:通过ACP进口产生的消费税可抵扣(每年计算消费税时抵扣进口消费税),前提是必须注册并使用标准申报的JCT税号。因此,JCT税号迟早需要配置。
若销售产品无法通过ACP模式进口,建议注册日本本土公司开店,获取合规进口许可证及可抵扣发票。
5、10月1日前卖家该做什么?
ACP制度生效前,建议做好以下准备:
1. 提前注册日本JCT税号并使用标准申报报税;
2. 做好正规清关申报、正常开票缴税的准备;
3. ACP服务需求暴增,注意鉴别服务商资质!
ACP制度旨在打击偷逃关税,长远发展的卖家必须考虑税务合规。JCT目前对店铺最大影响是无税号无法开票,为避免客户流失,建议尽早注册。