


各国VAT申报延期风险预警!目前仍有部分卖家未进行VAT申报,尤其英国、法国、意大利、阿联酋。VAT晚申报或未申报将面临罚金等后果。需明确:已由平台代扣代缴增值税的站点,仍需履行申报义务,请卖家务必重视。
1、英国VAT申报
自2023年1月1日起,英国税局执行新的罚款与利息制度。任何逾期提交申报或逾期未缴纳税金的卖家,均将按新规被收取罚金及利息。目前8月至10月申报逾期情况较多,为避免高额损失,请尽快行动。
英国VAT实行非自然季度申报(一年4次),申报起始日不固定,但截止日均为申报次月7日前。非自然季度指不受自然月份限制(如2-4月为一个季度),时长仍为三个月。
示例:若申报季度为11月~1月、2月~4月、5月~7月、8月~10月,则第一季度(11月~1月)的申报期为2月1日至3月7日,其余季度以此类推。
英国VAT迟申报后果:罚分+罚款
英国税局采取积分制,每迟交一次记1分。积分达4分时需缴纳200英镑罚款;此后每次延迟申报,额外增加200英镑罚款。
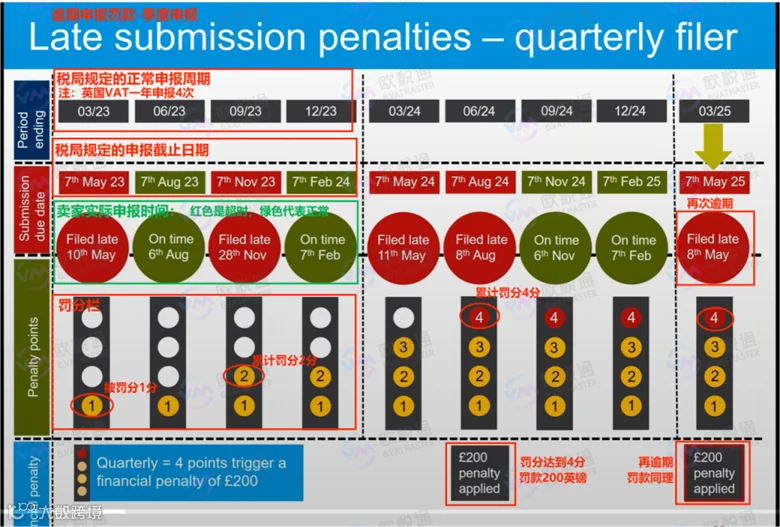
英国VAT逾期缴纳税金后果:罚款+利息
应缴总额=所欠VAT金额+罚款+利息。支付越早,罚金越少。
逾期利息:自逾期日起至全额付清日止,对【所欠税金+罚款】计收利息,利率为英格兰银行基准利率加2.5%。

2、法国VAT申报
申报周期:月报或季报(一年4次)。
税局截止时间:每月24日前(遇节假日顺延至下一工作日)。卖家应按VAT证书显示的周期申报。
系统操作提示:在欧税通系统申报的卖家,需在每月15日前完成申报并缴纳税金,以避免延期罚款。
- 迟申报罚款:税金的10%;
- 迟缴纳税金罚款:税金的5%。
3、意大利VAT申报
申报周期:分为“季度申报+年报”或“月度申报+年报”两种模式。
税局税金到账截止日:
- 月度申报:次月16日前(遇节假日顺延);
- 季度申报:隔月16日前(遇节假日顺延)。
逾期处罚:
- 行政罚款根据本金及逾期天数计算,通常为未支付款项的30%以内;
- 未按时、不完整或虚假申报,罚款500欧元至2,000欧元不等。法定期限后15天内补报,罚款减半。
欧税通系统申报及缴税截止时间(确保在此日期前完成可免罚):
- 月报:次月11日前;
- 季报:隔月11日前;
- 年报:每年4月30日前。
重要提示:因支付平台到账需时,建议卖家于11日前完成税金缴纳。年报需与月度申报金额核对一致,否则将引发税务稽查!
4、阿联酋VAT申报
申报周期:非自然季度。截止时间:申报次月28日。
以1月为起始月的申报周期:
- 1月—3月28日
- 4月—6月28日
- 7月—9月28日
- 10月—12月28日
以2月为起始月的申报周期:
- 2月—4月28日
- 5月—7月28日
- 8月—10月28日
- 11月—次年1月28日
中东税局处罚力度较大,建议尽早安排。阿联酋晚注册、晚申报、晚缴税均会导致高额罚金:
- 晚注册:10,000 AED;
- 晚申报:初次1,000 AED,24个月内再犯每次2,000 AED;
- 晚付款:税金的2%;到期7日未缴按4%征收;到期1个月未缴按1%/日累加,300%封顶。
5、日本JCT申报
申报周期:一般为年报(国税厅另有要求除外)。首年默认为年报,后续可能调整,以税局通知为准。
申报频次标准:
- 年度申报:最终消费税额≤48万日元;
- 两次申报(确定+中间):48万<税额≤400万日元;
- 四次申报(确定+中间×3):400万<税额≤4,800万日元;
- 月报(确定+中间×11):税额>4,800万日元。
截止时间:每个纳税期结束后两个月内。例如:2023年销售额申报需在2024年2月底前完成。
2024年申报提醒:卖家需在2024年2月底前登录欧税通系统,根据上一年纳税期销售税额完成申报缴税。
退税福利:注册日本JCT且按时年度申报(一般申报方式)的卖家,应税期产生的进项JCT票据可抵扣消费税,抵扣后有余额可申请JCT退税。