


日本消费税(JCT)首年申报为年报,纳税截止日期为年度结算结束后两个月内。次年起,若上一年应缴国税税金超过阈值,则需实行中间申报,即“一次年报+中间申报”。需注意,未完成中间申报将产生滞纳金罚款!
年报纳税截止日期取决于公司年度结算周期。中国大陆公司通常为1月1日至12月31日,需在次年2月底前完成;香港及其他外国公司依各自财年而定。
一、什么是日本JCT中间申报?
日本JCT即日本消费税,原则上发生流通或交易行为即需缴税。
卖家通常按年度申报一次(年报),但若上一年度应缴国税超过48万日元,则需进行中间申报。根据税额阈值不同,分为半年报、季报、月报三种频次。
注:日本消费税=国税(7.8%)+地税(2.2%),总税率10%。
中间申报旨在分散企业税务负担,避免年终一次性大额支付,同时保障税收稳定流入。
例如亚马逊日本站店铺每月收取的消费税最终需上缴政府。为防止税款长期滞留,政府要求分时段提前缴纳部分税金。年底仍需进行年报,核算全年实际税金,对中间申报金额多退少补。
二、中间申报与年报、标准/简易/二成特例的区别关联
日本JCT申报概念较多,理清逻辑即可:
- 按申报周期分:中间申报、年报。
- 按申报方式分:标准申报、简易申报、二成特例。
无论是年报还是中间申报,均可选择上述三种实缴方式之一,不同方式对应的应纳税额有所差异。
三、谁需要做日本JCT中间申报?
首年申报仅为年报。次年是否需中间申报,取决于上一年应缴国税税金是否达到阈值。
- 无中间申报义务:上一年应缴国税<48万日元,仅需年报。
- 有中间申报义务:上一年应缴国税≥48万日元,需“年报+中间申报”。
具体申报频次及时间节点如下:
1. 半年报(中间申报1次)
阈值:48万日元 ≤ 上一年应缴国税 ≤ 400万日元
- 申报次数:中间申报1次 + 年报1次
- 申报期间:1-6月
- 申报/缴税截止:8月1日-8月31日
2. 季报(中间申报3次)
阈值:400万日元 < 上一年应缴国税 ≤ 4800万日元
- 申报次数:中间申报3次 + 年报1次
- 第一次:1-3月 → 5月1日-5月31日
- 第二次:4-6月 → 8月1日-8月31日
- 第三次:7-9月 → 11月1日-11月30日
3. 月报(中间申报11次)
阈值:上一年应缴国税 > 4800万日元
- 申报次数:中间申报11次 + 年报1次
- 第1-2次:1-2月 → 4月1日-4月30日
- 第3次:3月 → 5月1日-5月31日
- 第4次:4月 → 6月1日-6月30日
- 第5次:5月 → 7月1日-7月31日
- 第6次:6月 → 8月1日-8月31日
- 第7次:7月 → 9月1日-9月30日
- 第8次:8月 → 10月1日-10月31日
- 第9次:9月 → 11月1日-11月30日
- 第10次:10月 → 12月1日-12月31日
- 第11次:11月 → 次年1月31日前
注意:无论中间申报几次,均须在纳税截止日起两个月内完成年报。年报时汇总前期已缴税金,与实际应纳税额对比,多退少补。
四、如何查看应缴纳国税税金阈值?
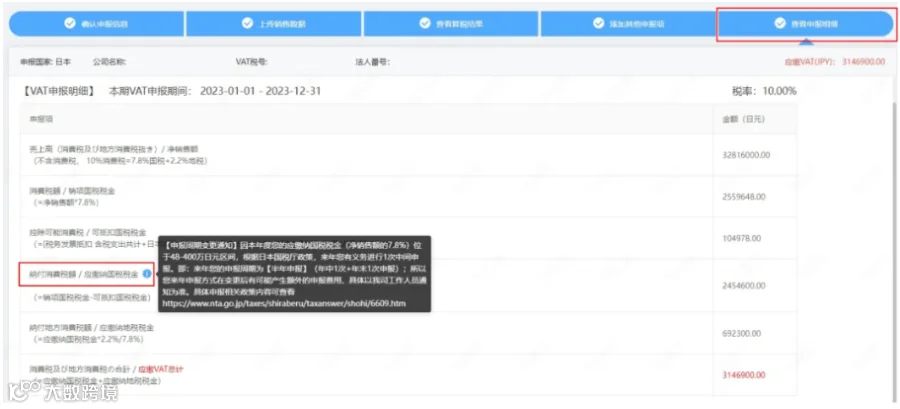
登录相关税务系统,点击【查看申报明细】- 【納付消費税額 / 应缴纳国税税金】即可查看是否达到阈值。系统内通常配有操作指南供参考。
五、未完成中间申报的处罚
若逾期未提交中间申报表,系统将自动转为“预缴纳税”状态。虽未交表不直接罚款,但逾期缴税将产生滞纳金,计算周期从原定纳税截止日起至实际缴纳日(年报截止日)止。
1. 逾期自主申报罚金
在税局催缴前主动补报,罚金为:应缴税金 × 5%。
2. 逾期缴纳利息
利息 ≥ 1000日元需补缴;< 1000日元免缴。
计算公式:逾期利息 = 应缴税金 × 超期天数 × 2.4% ÷ 365
示例:应缴100万日元,截止日2月29日,3月30日缴纳(逾期30天),利息 = 1,000,000 × 30 × 2.4% ÷ 365 ≈ 1972日元。
六、中间申报的2种方式
① 预缴方式(予定申告):未按期递交申报表时默认采用此方式,由税局核定预缴额,卖家仅需缴税。
- 优点:流程简化,无需制作或递交申报书。
- 缺点:若本年业绩下滑,可能导致预缴额高于实际应缴额,占用资金。
② 实际缴纳(仮決算):基于当年实际销售数据计算当期税额,需提交销售报告等资料。
- 优点:业绩不佳时可减少当期缴税压力。
- 缺点:流程繁琐,每次均需整理数据并递交中间申报书。
注意:选择“实际缴纳”须在申报截止日前递交申报书。若计算结果为负数,中间申报阶段无法退税,须待年报时处理。
七、“预缴方式”金额计算
- 半年报:上年应缴国税(7.8%) × 6/12 + 国税7.8%部分 × 22/78
- 季报:上年应缴国税(7.8%) × 3/12 + 国税7.8%部分 × 22/78
- 月报:上年应缴国税(7.8%) × 1/12 + 国税7.8%部分 × 22/78