


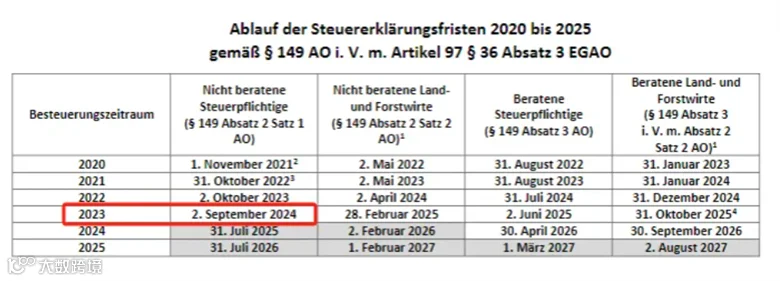
德国站卖家请注意!9月2日,德国2023年汇总年报截止!
晚申报和晚缴税将引起罚款、税号失效导致禁售等严重后果!务必高度重视,早申报,早安心!
许多卖家对德国VAT年报仍有疑问:什么是德国VAT年报?如何申报?未申报有何后果?为此,特整理德国VAT申报宝典,助您快速解惑。
一、什么是德国VAT年报?
根据德国税局要求,卖家在获得德国VAT税号后,除按月/季度申报外,每个自然年还需进行一次汇总申报。
德国年度汇总申报通常于7月31日前提交,但今年截止日期特殊,2023年德国VAT年报截止日期为2024年9月2日。
二、延迟申报的后果
再次强调:长期零申报或未按时申报,税局和平台将采取严格限制措施!高额罚金、税号失效等税务风险将严重影响店铺运营!
1. 延迟申报
按申报税金的10%罚款,最高可达2.5万欧元。
【计算方式:申报税金(取50倍数的值)× 10%】
2. 延迟缴税
每50欧元征收1%滞纳金,逐月叠加。
【计算方式:申报税金 ÷ 50(取整数部分)× 0.5 × 超期月份数】
三、哪些卖家需做2023年德国VAT年报?
税号生效日期在2023年的卖家。
- 2023年6月生效的税号:需提交2023年汇总年报,申报数据涵盖6-12月。
- 2024年2月生效的税号:无需进行2023年度汇总申报。
四、如何在欧税通完成申报?
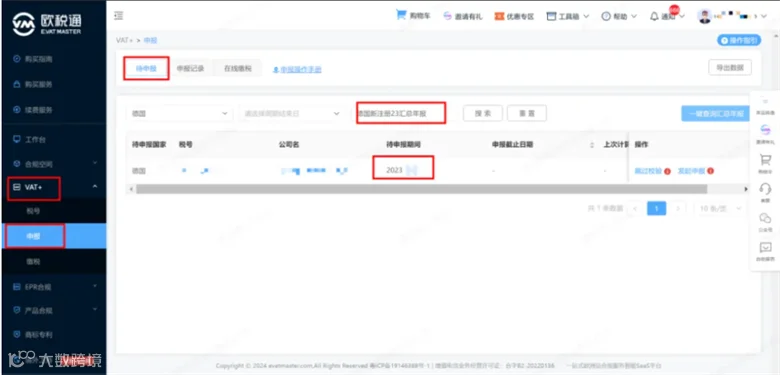
1. 进入德国年报页面
登录欧税通系统,点击左侧【VAT+】→【申报】→【待申报】。在搜索框输入公司名或税号,选择【待申报期间】为2023年数据,点击【发起申报】。
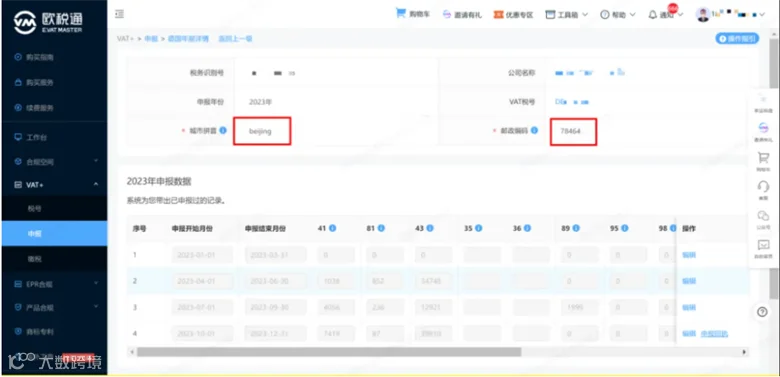
2. 填写德国VAT年报数据
进入申报页面后,核对城市拼音和邮政编码是否正确,如有误可直接修改。
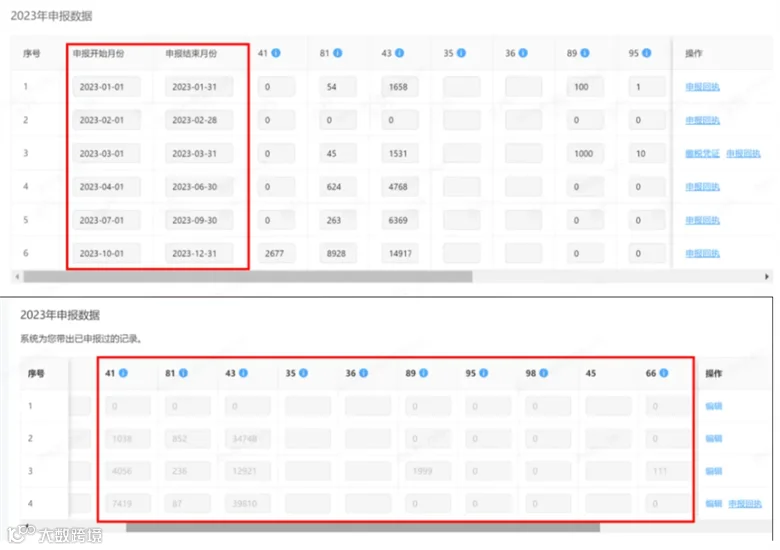
3. 核对无误,提交申报
确认2023年申报数据汇总金额无误后即可提交。欧税通对接税局API接口,可秒下回执。
注意:仅欧税通新注册税号支持秒下回执;转代理税号需经后台人工审核,确认年报数据与全年预申报一致后方可递交税局。
新注册税号系统会自动带出2023年预申报数据(Q1-Q4/1-12月);2023年转代理用户需手动添加前代理的预申报数据,请务必认真核实。
五、德国VAT年报常见问题
Q:2023年税金多缴或少缴怎么办?
A:税局会核算申报数据,若确有错缴,将下发退/补税单据。您可在“信件管理”中查看,收到后欧税通将提供相应指导。
Q:一直是零申报需要做年报吗?
A:需要,申报过程中选择“0申报”即可。
Q:申报周期为月报或季报,还需要做年报吗?
A:需要。除年报用户外,月报或季报税号仍需提交汇总年报,且汇总数据必须与全年月/季报总和一致。
Q:德国年报怎么做?应交税金怎么填?
A:按照欧税通系统指引逐步操作即可。一般按第83项申报金额填写,若该项为负数则填0。如有疑问可咨询客服。
Q:德国2023年汇总年报实际缴纳金额去哪里获取?
A:税局核算后若存在差异,会下发退/补税单据,请在“信件管理”中查收,欧税通将同步提供指导。