大数跨境

雪天盐业:营收 54 亿,扣非净利只剩 175 万(诸葛诊断20)

雪天盐业:营收 54 亿,扣非净利只剩 175 万(诸葛诊断20) 诸葛定位研究院
2026-10-26
6
导读:九成的盐用于化工,只有一成给人吃。2025 年扣非净利 175.88 万(同比 −99.24%),而毛利最高(34.93%)的食盐业务,收入还跌了 13.12%。
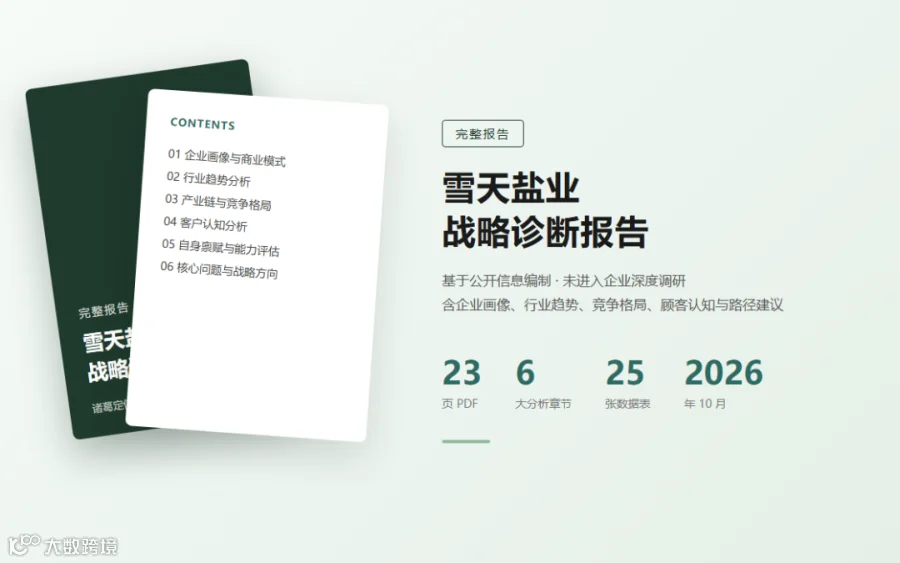
本文是一份完整战略诊断报告的精读版,约 3500 字。完整报告 23 页 PDF、6 个分析章节、25 张数据表,加我微信即可领取(二维码见文末)。
2025 年,雪天盐业做了 54.21 亿元营收。
扣掉一次性损益之后,它挣到 175.88 万元。
一年卖五十多亿的盐,主业赚的钱,不够在长沙买一套像样的房子。
同年,它归母净利润是 7,701.72 万元——看起来还行。但这 7,701 万里,有 7,525 万来自非经常性损益:同一控制下企业合并产生的净损益,加上政府补助。
换句话说,主业这一年基本没挣到钱。
还有一件事更值得看:它手里毛利率最高、公司自己在年报里写「基本没有周期性波动」的那块业务,2025 年收入反而下滑了 13.12%。
最稳的生意在退,价格大起大落的生意在加码。这件事值得从头说。
一、先说清楚 175 万是怎么来的
一家上市公司,扣非净利润只剩 175.88 万元,同比 −99.24%。这个数字不是突然出现的。
把三年并排看:营业总收入复合增长率 −5.58%,净利润三年复合增长率 −53.56%。
收入只是小幅下滑,利润却是断崖式下跌。收入和利润走了两个方向,说明问题不在卖多卖少,在赚多赚少。
原因不难找。2025 年,纯碱收入 11.37 亿元,下滑 17.66%,毛利率从 32.21% 掉到 15.66%,一年蒸发 16.55 个百分点。氯化铵收入下滑 37.65%。
这不是它经营得不好。2025 年重碱均价 1,398 元/吨,同比跌了 30.2%。7 月,全行业利润再次转负。
这就是周期品的规矩:价格由行业产能和下游需求决定,你产能越大,被价格牵得越紧。
公司还计提了 7,025.44 万元减值准备。
所以那点利润,不是某一年失手,是一个结构的结果。
二、它最赚钱的生意,拿到了最少的注意力
现在看另一头。
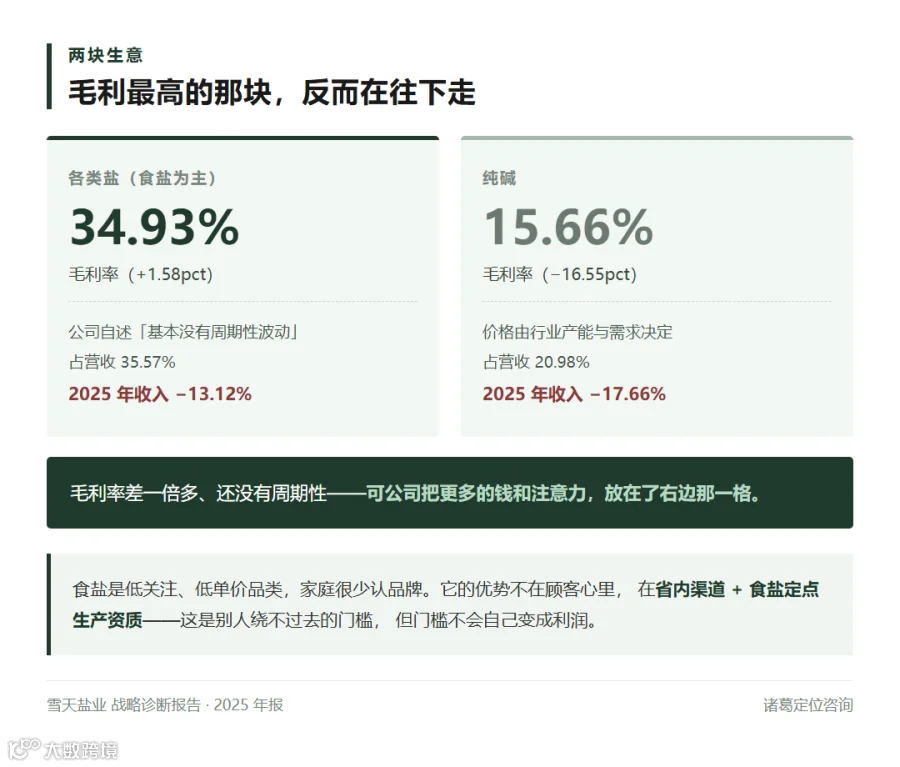
雪天有三块生意:各类盐、纯碱、氯化铵。2025 年,各类盐收入 19.28 亿元,占营收 35.57%,毛利率 34.93%——比纯碱高出一倍多。
而且这块业务,是公司自己认定的「产销量相对稳定,基本没有周期性波动」。
毛利最高、周期性最弱、还有六家国家食盐定点生产企业做门槛——按道理,这该是它最稳的一块生意。
可 2025 年,它的收入下滑了 13.12%。
一边是稳定的生意在萎缩,一边是大起大落的生意在加码。这两件事同时发生,不是巧合。
看它的资本动作就明白了:公司正在以发行股份加支付现金的方式,收购锂电负极材料企业坤天新能源的控制权。标的第三方估值 129.22 亿元,比上市公司自身市值还高约 30%。
一家主业几乎不赚钱的公司,要去收一家估值比自己市值还高的公司。
这个动作本身说明了一件事:它的注意力,一直在往外找。
毛利最高的一块,拿到了最少的注意力
三、为什么一直在往外找
要理解这个选择,得先看整个行业的结构。
有一个数字,比任何品牌分析都更能说明问题:我国原盐,约 90% 用于盐化工,只有 10% 供食用。
这意味着,整个中国盐行业,把九成的资源和注意力,投在了一个价格由产能决定的地方。
2025 年,那个地方的结果是什么?全行业利润转负,纯碱价格跌 30.2%,雪天的扣非净利就只剩那么点。
而剩下那一成——食用盐——是行业里唯一「需求不随周期波动、还能靠产品结构升级」的地方。
雪天在这块里有 19.28 亿元收入、34.93% 的毛利率、六张定点生产许可。在那里面,它是少数几个真正有资格做深的玩家。
所以问题不是「它为什么要往外找」,而是「为什么所有人都在往外找」。
因为那九成的盘子太大、太熟悉。产能、成本、开工率,这些是制造业企业最熟悉也最容易衡量的指标。而成品盐那一头要的是品牌、是认知、是让家庭主妇在货架前多看你一眼——这些不好量化,也不像扩产能那样能立刻看到规模。
好量化的地方,资源天然会流过去。这是机制,不是哪个人的失误。
四、它的底子到底扎在哪儿
这里要说句公道话。雪天不是一家没有优势的公司。
它的优势很实,只是体现在三个不那么显眼的地方。
第一,资源。上游盐矿在自己手里,湖南、江西、重庆、河北都布了食盐定点生产厂,我国原盐产能约 1.2 亿吨,它站在第一梯队。
第二,成本。联碱法工艺,湘渝盐化的煤气化节能改造持续释放红利,纯碱与氯化铵双吨成本维持在行业低位。2025 年销售、管理、研发三项费用分别下降 14.62%、2.58%、17.68%。
第三,渠道。六家省内加八家省外区域营销公司,网络覆盖全国,出口 14 个国家和地区。线上社区与直营电商销量增幅都超过 10%。
这三样加起来,构成了一件别人绕不过去的东西:资质。
但要看清一个区别:这份优势的落点在省内货架和准入目录里,不在顾客心里。
食盐是个什么品类?低关注、低单价。家庭买盐很少认品牌,站在货架前想的通常是「哪个便宜」「哪个是加碘的」。
「雪天」这个名字在湖南有人认,但这份信任没有变成基础盐的溢价。
它跟快消品牌不一样。快消品牌靠顾客记住,它靠渠道覆盖和资质准入——顾客记不住没关系,但食品加工企业的采购目录里必须写它的名字。
这不是缺点。这是它的生意属性。
真正的问题是:它握着一手门槛牌,却把大部分注意力放在了拼价格的化工上。资质不会自己变成利润,得在「能左右的那一端」做深做透。
五、那一成里面,还有分层
如果说「往那一成走」是方向,那还得再问一句:这一成里面,做哪一块?
基础盐是红海。家家都要,谁都不认牌,靠的是渠道和价格。
但有两块还没被做透。
一块是食品加工用盐。B 端直销,刚需,可以签长单。这块看的不是品牌,是资质、是稳定、是批次一致性——恰好是雪天最硬的东西。一家食品厂换盐供应商,成本很高,一旦进去就是长期生意。
另一块是低钠健康盐。这块正在快速长大:政策要求 2030 年人均钠摄入减少 20%,低钠盐市场 2026 年约 185 亿元、同比 +12.4%,而「减盐低钠」概念产品的份额目前还很小。
更关键的是,这块它恰好干得了。全国首张「生态井矿盐」认证、纯度 99.7% 的松態 997、184.99 亿元品牌价值,还有湖南已经达到 40% 的低钠盐渗透率——这些不是钱能马上买来的。
低钠盐这个细分,前五家占七成以上,头部正在成形。现在进去,是抢在前面;再晚两年,就得从别人手里抢。
诸葛判断:雪天真正的机会不在周期里,在那一成里。它手里握着别人绕不过去的东西——盐矿、食盐定点生产资质、覆盖全国的渠道、行业最低的双吨成本。这些资产,对着化工客户只是「成本」,对着食品企业和家庭才是「资格」。
同样是盐,对着谁卖,结果完全不同
六、三条路,只有一条用了它自己的本钱
方向清楚了,接下来是选路。
第一条,守成。继续扩产能、降成本、等周期回升。
化工是基本盘,能守住。但只要价格再跌一次,利润就再被削一次,报表还得靠一次性收益来修饰。
第二条,做深。把增量资源压到食盐上:食品加工盐做直销长单,低钠健康盐做家庭细分,省内渠道做透。
同一批客户、同一套能力、成本可控,而且不受化工周期摆布。
第三条,跨界。通过并购把新能源材料做成第二曲线。
赛道有空间,但客户、技术、人才、整合经验全要重建,还要大额对价。对一家扣非几乎归零的公司,一次大额重组的成败就足以改变基本面。
三条路不是三选一,是分主次、分先后。
主线放第二条,第一条守住现金流的底,第三条放到远期,等主业现金流稳住、团队到位再谈。
理由很直接:第二条用的是它今天已经握在手里的东西,不需要大额投资、不需要换人。而且每改善一点结构,就直接改善它最痛的那个数字——毛利率。
七、怎么走:先改考核,再动资源
落到动作,五件事。
第一件,产品分两条线做。
基础盐不靠低价抢量;食品加工用盐做成标准化的长单生意;低钠健康盐做成家庭与餐饮的功能产品,用「减钠不减咸」的工艺和生态认证去建立信任。
第二件,价格换逻辑。
基础盐按市场走,但低钠盐和功能盐要按「减盐健康」的价值定价。公司已经发布过《科学减盐健康白皮书》,这些内容资产该变成定价的支撑,而不是抽屉里的材料。
第三件,渠道分三层。
省内做透——它有六家省内营销公司,这是最实的一层;省外做精,不铺货,选点做;出口做稳,重点推东南亚的本地化小包盐,卖品牌和标准,不卖原料。
第四件,推广换方向。
从「品牌荣誉、赛事联动」,转到「减盐健康科普、烹饪协会与餐饮渠道、食品企业的品控背书」。前一种是花钱买曝光,后一种是花钱攒信任。对一个要卖健康盐的公司,后者才有用。
第五件,也是最关键的一件:考核分账。
盐和化工分开考。消费品业务看结构、看毛利,不看产量;化工业务看成本、看开工率、看现金流。
这一条为什么最关键?
因为两种生意的衡量标准本来就不一样。混在一起考核,结果一定是化工吃掉食盐的资源——化工的产值大、见效快、指标好看,食盐的结构升级慢、要熬。
考核不改,前面四件事做得再对,资源还是会往那一头流。
最后:它该承认哪一半才是自己的未来
雪天盐业这家公司,四十年攒下的东西不少:盐矿、定点生产资质、覆盖全国的渠道、行业里靠前的双吨成本、一个在湖南叫得响的名字。
这些资产,对着化工客户只是成本,对着食品企业和家庭才是资格。
同一批资产,两种用法,两种结果。
它现在的选择,是把资源继续加在那一头上——那里人多、价低、价格不由自己定。
而它真正的身份,应该是湖南及周边,食盐与食品用盐的稳定供应者与标准制定者。这句话听起来没有「新能源材料」那么有想象空间,但它是唯一一门不受周期摆布、能靠结构升级赚钱的生意。
一家公司的未来,往往不取决于它多做了什么,而取决于它敢不敢把资源从「熟悉但不赚钱」的地方搬走。
那 175 万,就是在提醒它:该搬了。
领取完整报告
想要这份完整的战略诊断报告?扫码加我微信
长按识别二维码,加我微信
加微信后回复「雪天盐业报告」即可领取完整版。添加时请备注「企业名称 + 您的姓名 + 您的职务」,方便我们高效沟通。
完整报告(23 页 PDF)包含:企业画像与商业模式解构 / 行业趋势分析 / 产业链与竞争格局分析 / 客户认知分析 / 自身条件与能力评估 / 核心战略问题诊断 / 战略方向与路径选择。共 6 章、25 张数据表。
关于作者
刘亮,诸葛定位咨询 创始人,企业增长战略专家,高级职称、《点燃市场》作者、2024 湖南十大品牌人物、湖南大学 / 湖南师范大学硕士研究生导师、中南大学品牌研究院专家、工信部名师优课专家,资深的战略定位、战略解码和品牌营销咨询实战专家。
这份报告由我与诸葛战略智能体共同完成。加我微信时,也欢迎顺便聊聊你自己企业的增长问题。
「诸葛刘亮聊战略」视频号 / 抖音号 每日更新,聊湖南产业、聊商业热点、聊企业的增长机会,欢迎关注。
免责声明
本文为「诸葛定位咨询」基于雪天盐业集团股份有限公司(600929.SH)公开披露的年度报告、半年度报告、公司公告、监管公开文件及公开媒体报道,作出的独立战略分析。未进入企业内部调研,未获取任何未公开信息。文中数据均来源于公开渠道,如与公司正式披露信息存在出入,以公司披露为准。
全文版权归「诸葛定位咨询」所有,欢迎转发,转载请注明出处。

【声明】内容源于网络
0
0
诸葛定位研究院
内容 48
粉丝 0
诸葛定位研究院
总阅读1.1k
粉丝0
内容48