


大家好,这里是小O。
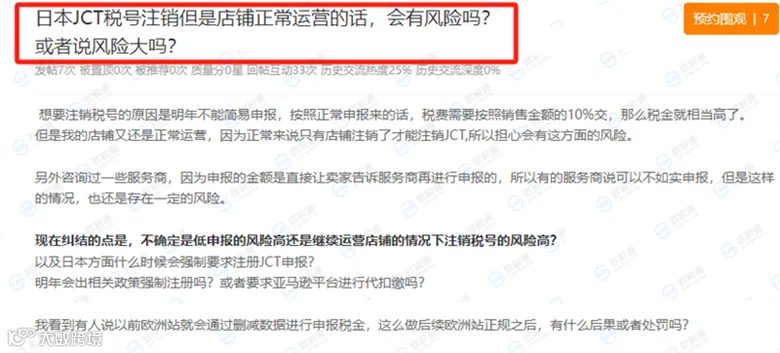
日本税改要求:2025年1月1日起,日本国外公司只能使用标准申报。近期关于日本JCT的咨询频发,“日本JCT税号注销但店铺正常运营是否有风险?”成为焦点。鉴于许多卖家对合规细节认知不足,本文特针对日本JCT税号注销进行基础梳理,助您规避潜在风险。
(来源:论坛)
一、日本JCT税号注销递交时间
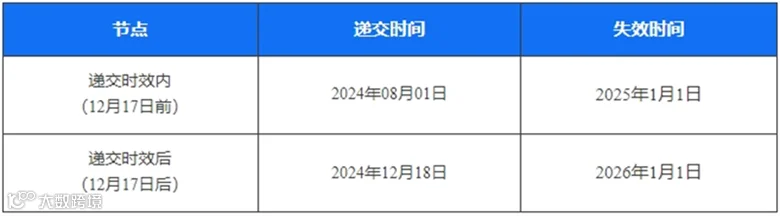
需在下一个课税年度开始前15天(即每年12月17日之前)递交申请。若逾期提交,纳税履行义务将自动延长一年。
二、日本JCT税号注销注意事项
1. 日本JCT两年束缚期
受两年束缚期法规限制,即便税号注销,仍需履行申报和纳税义务。其原理在于:申请JCT税号等同于递交《消费税课税事业者选择申请书》,一旦获批即变更为纳税义务人,必须强制履行两年义务。
但部分卖家在JCT税号失效后可能无纳税申报义务。税改后,日本国外事业者无法再利用“在日支出薪水”判定免税;若特定期间销售额超过1000万日元,即被认定为课税事业者,须自当年1月1日起纳税。此变动可能导致原免税事业者转为课税事业者。
2. 税号注销后店铺持续运营的风险
若卖家于12月17日前递交注销申请,税号于2025年1月1日失效,且2023年销售额低于1000万日元,则2025年起为免税事业者,无纳税申报义务。
若2023年销售额超1000万日元,税号于2025年失效后仍继续销售,将面临日本税务局稽查风险。此外,注销税号后将无法提供符合新规的合规发票,导致买家无法享受税务抵扣权益。
3. 税号失效后的激活方式
JCT税号无法直接“单纯激活”,需分两种情况处理:
① 税号失效前:
举例:卖家在时效内(12月17日前)递交注销,税号将于2025年1月1日失效。若在2024年11月1日(失效前)决定重新使用,仅需递交撤销注销申请即可。
② 税号失效后:
举例:卖家逾期(12月17日后)递交注销,税号已于2025年1月1日失效。若在2025年2月1日(失效后)需重新使用,必须重新递交JCT申请。以公司名义注册的主体,可使用原法人番号申请,获批税号与之前一致。
特别提醒:若故意捏造数据低申报,日本税务局将征收高额罚金(重加算税)。
综上所述,建议卖家坚持合规运营,严格遵守税务规定,确保JCT申报准确无误。同时,务必妥善保存缴税凭证、采购发票等资料,以备国税局核查。