


随着德国税务稽查力度升级,近期不少卖家反馈收到税局下发的“即将注销税号”通知信件。欧税通小O提醒各位务必重视:处理不当可能导致税号被注销,甚至构成逃税行为。这也是多数卖家最容易忽略的风险点。为何会收到注销提醒?后续如何处理?何种情况可0申报?以下为您详细解析。
长期0申报为何收到税号注销提醒?
按德国税局规定,月度申报卖家连续三次0申报、季度申报卖家连续两次0申报、年度申报卖家0申报,即被视为长期零申报。在此情况下,税局有权自动注销税号。
若提供的证明文件无法通过审核,税号将被强制注销;若不回复且不提供证明,税局将调取亚马逊后台销售数据或依据海关数据估算罚金,并加收滞纳金。更为严重的是:德国税局对"虚假零申报"的处罚可追溯5年;若连续3次不回应问询,将被认定为故意逃税并触发刑事调查!!
以下是德国站卖家长期0申报收到的注销税号提醒信件示例:
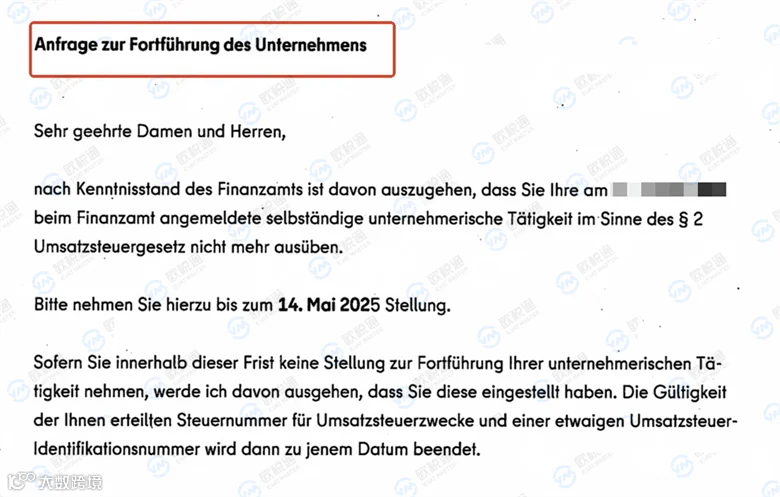
(图源:德国税局问询信件)
哪些常被税局问询的0申报?
德国VAT申报时间为每个申报周期结束后的次月10日,税金截止到账时间同为次月10日前。
适用对象:未在德国开展经营销售活动或未产生应税销售额的卖家。注意:任何形式的0申报均可能收到税局信件,无论是否真实。以下是常见的被问询情形:
1. 注册后长期无销售
卖家注册了德国VAT但店铺长期无销售记录并进行零申报,易引起税局关注,被认为未在德国实际经营。此类情况需按要求解释并提供证明文件,一般不会被注销税号。
2. 有库存但无销售申报
即使无销售,若在德国仓库存储商品(如使用FBA),仍需申报库存并可能产生进口VAT。未正确申报库存或利用虚假仓储地址规避税务的行为会被重点审查。
3. 平台代扣代缴后仍零申报
自2021年7月1日《欧盟电子商务增值税法规》实施后,平台会对部分订单代扣代缴增值税。但“申报”和“缴税”是两个独立动作,卖家仍需进行申报。若有平台代扣代缴销售却仍做零申报,税局将进行问询。
4. 存在欧盟内跨境B2B交易却零申报
若有欧盟内跨境B2B交易,必须如实申报相关数据。若忽略B2B交易申报,即使销售增值税为零,在其他申报项有数据的情况下进行零申报,也会被税局问询。
收到德国税局注销信件该怎么办?
首先,仔细阅读信件。明确税局问询的具体事项、所需信息及回复时限等关键内容,特别注意信中提及的怀疑税号应被注销的原因(如长期零申报、数据异常、未按时申报或缴税等)。
卖家长期0申报已违反德国税法规定,不及时处理将面临强制注销税号及罚款等后果。具体对策如下:
第一,如有特殊情况导致前期无销售而做0申报
卖家可提供解释说明,针对税局问询清晰、准确地回答,提供充分证据解释前期0申报原因。(注:欧税通税务专员可协助回信说明,需购买增值服务)。回信说明必须包含以下内容且尽可能详细:
1)零申报的具体原因;
2)在德国开始营业销售的时间;
3)具体的经营计划和经营范围;
4)与供应商签订的合同(采购合同、仓储合同、销售合同任选其一即可)。
请务必在税局规定时间内,按要求方式提交回复信件及相关材料。若税局需进一步调查,卖家应积极配合,按要求提供更多信息或接受面谈。
第二,若无法提供税局要求的证明文件
提交说明解释后,税局将持续关注该税号申报情况;如后续仍是长期0申报,税局可能直接注销税号。
如果德国VAT在很长一段时间内都不会用到,建议卖家选择主动注销税号,后续需要时再申请重新激活即可。
面对德国税局日益严格的稽查,长期0申报带来的税号注销风险不容小觑。逆水行舟,不进则退,在德国税务合规浪潮中稍有懈怠便可能被卷入风险漩涡。希望卖家务必按要求申报,坚持走合规化道路!