


重磅捷报!9月初,欧税通成功协助德国卖家申诉25.7万欧元税金+滞纳金7578欧元,免除缴纳全额款项!在德国跨境电商市场,税务合规是经营重中之重。一旦遭遇查税且应对不当,不仅面临高额资金损失,甚至可能导致店铺关停。
此次助力卖家化解危机,不仅挽回了巨额损失,更为广大德国站卖家提供了宝贵的查税应对经验。
01、欧税通如何2个月逆转危机?
2025年2月,某德国卖家因2024年在欧盟境内采购的132万余欧元未申报VAT,收到整改通知后未及时处理;4月,税局将监测到的采购额认定为应税销售额,开出25.26万欧元税金+7578欧元滞纳金通知;7月,“不缴税就封店”的警告接踵而至。
关键时刻,卖家选择欧税通申诉。团队迅速启动应急方案:
✅ 快速改申报:指导调整申报周期,锁定问题数据;
✅ 凭证整理:梳理采购合同、物流单据、平台销售记录等核心凭证;
✅ 专业核验:资深税务会计师全程对接,确保资料完整合规;
✅ 税局沟通:直接对接德国税局,精准传递申诉逻辑。
8月,距离“封店”仅1天,税局回函认可申诉;9月初,卖家收到“税金全免+滞纳金免除”书面通知,并成功解封店铺!全程2个月,危机完美化解。
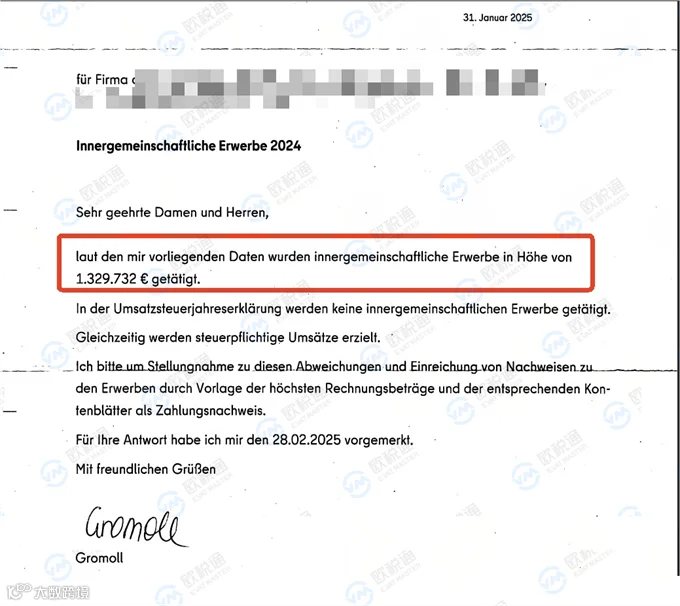
申报税确认信件
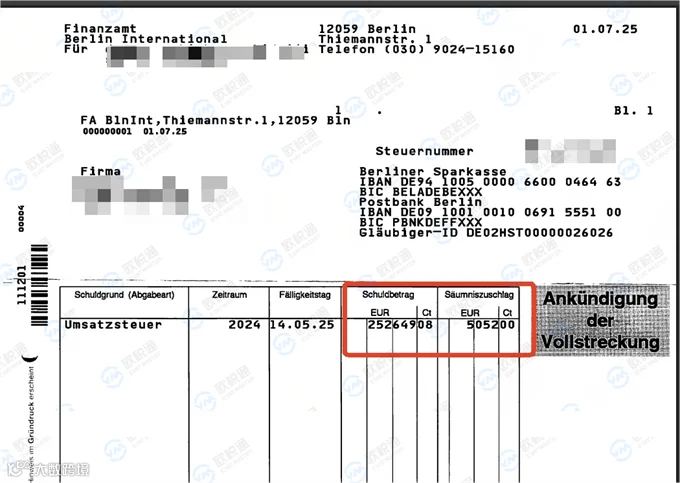
紧急催税信件
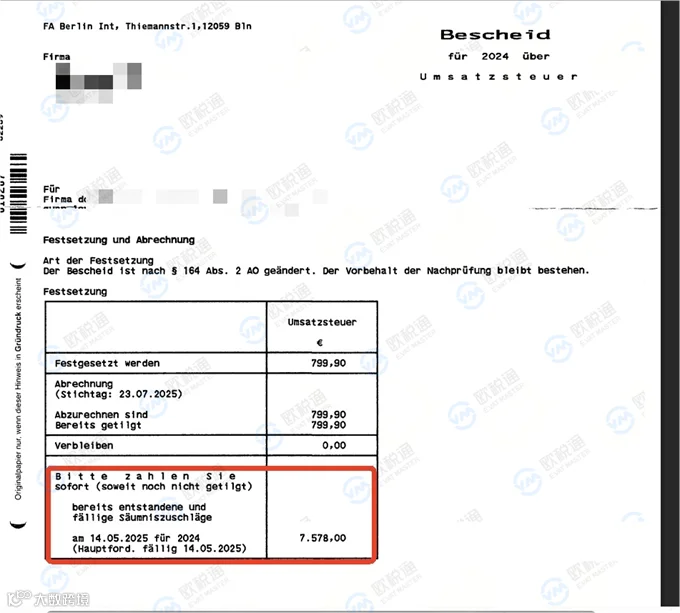
免除税金信件(滞纳金增加至7578欧)
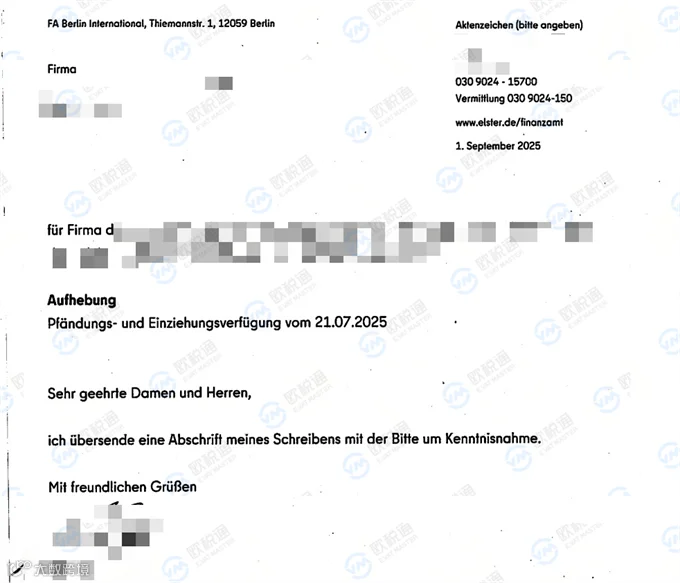
店铺解封信件
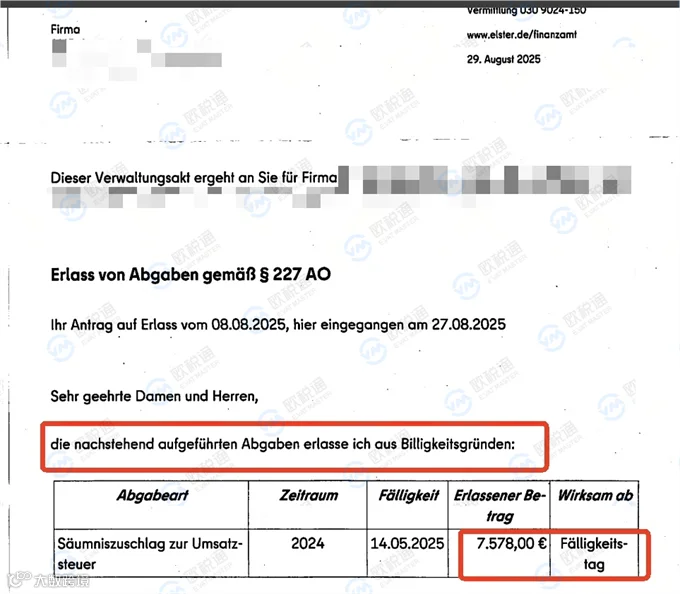
免除滞纳金信件
(以上为欧税通客户案例)
02、什么情况下会收到德国税局查税信?
德国税务监管日趋严格,以下情况极易触发查税:
申报数据异常:申报销售额与平台实际数据差异大;长期零/低申报无合理理由;进项抵扣与实际采购不匹配(如抵扣高但销售低迷)。
合规信息不一致:地址、联系人、银行账户变更未及时更新;申报物流信息(发货量、地址等)与实际不符。
凭证管理不规范:未按规定保存、丢失或信息不全,无法提供有效证明。
未按时履行义务:多次VAT申报延迟或缴税逾期,被标记为高风险对象。
政策改革遗留问题:2021年VAT改革前利用“模糊期”少报、瞒报,税局重点核查历史申报记录。
随机抽查:日常合规也可能被抽查,概率较低,提供完整合规凭证即可通过。
注意:德国VAT稽查追溯期通常3-5年,最长可达10年。务必留存完整的销售、物流及库存记录。
03、收到查税征税信件怎么办?
面对查税信,切勿慌乱拖延。正确应对逻辑为:“核实-修正-自证-求助”。
Part.1 核实数据,判断“是否漏报”
第一时间调取查税周期内原始数据(平台订单记录、递延清关税单等),与过往VAT申报数据逐一核对,精准判断是否存在少报、漏报。明确问题是制定解决方案的基础。
Part.2 根据漏报情况,选择补/改申报路径
若确认存在少报或漏报,可通过专业平台高效完成补/改申报:
1. 购买“补/改申报”服务;
2. 上传完整销售数据,系统自动算税;
3. 涉及递延稽查需手动添加递延金额,生成修正回执及缴税凭证;
4. 提交凭证给德国税局。目前主流系统支持2018年起VAT算税申报。
Part.3 若申报无误,主动“自证清白”
确认数据准确无误后,积极向税局提供凭证:
准备原始销售数据、FBA出入库记录、自发货物流运单及清关文件等;
建议提前扫描存档,按时间或业务类型分类整理,确保清晰完整,提高核查效率。
Part.4 寻求专业协助,降低风险
若不熟悉流程或涉案金额较大(如超10万欧元),建议选择具备欧盟税务代理资格、响应快、成功率高的专业服务商协助处理。