


行业历史新高!欧税通助力客户实现法国VAT成功退税204876欧元到账!
众所周知,法国VAT退税素被业内称为“最难啃的硬骨头”——政策复杂、材料严苛、审核周期长,稍有疏漏便前功尽弃。而欧税通依托深厚行业积淀与高效协同体系,屡破退税难题:此次不仅成功攻克这一难关,更创下204876欧元的行业最高退税纪录,堪称突破性成果。
01 破纪录!欧税通9个月完成20万欧退税
2025年初,欧税通接到一位亚马逊客户的法国VAT退税申请。该客户为非欧盟境内企业,此前向亚马逊欧盟有限公司-法国分公司开具涉及法国本土商品供应发票时,因对增值税规则理解偏差,误缴了本不应收取的法国增值税。亚马逊遂要求客户退回已缴税款并申请法国税局退税。
面对这一需求,欧税通迅速启动专业服务流程,全程以“合规”为核心推进:
- 政策精准解读:会计师团队第一时间界定交易适用规则——非法国供应商与持有法国增值税注册号的采购方之间的本地销售无需缴纳法国增值税,为退税申请奠定合规基础;
- 材料全面筹备:指导客户整理销售数据、采购发票、销售发票、物流文件、申报凭证等关键材料,反复审核确保完整性与准确性,避免因材料疏漏延误进程;
- 全程跟进反馈:提交退税申请后实时跟进审核进展,根据税局要求多次补充材料,主动沟通说明退税合理性,确保税局充分了解案件情况。
最终,仅用9个月,欧税通助力客户成功退回204876欧元税款到账!这一成果不仅刷新了行业同类退税金额纪录,更以“高成功率+短周期”的双突破,重新定义了法国VAT退税的服务标杆。
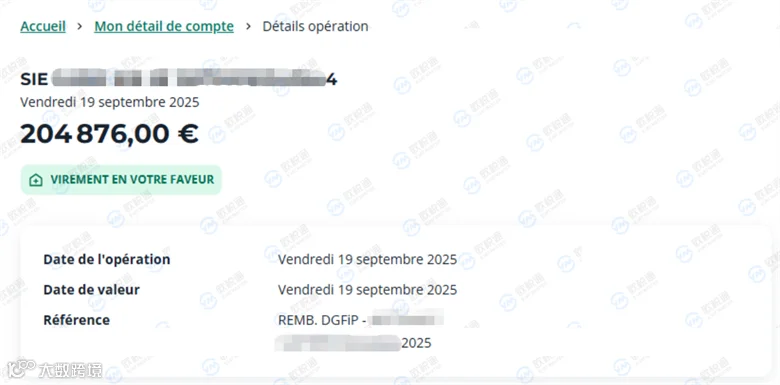
欧税通客户退税截图
02 什么情况下会产生退税?
法国VAT退税并非“想退就退”,其核心逻辑是“已缴纳的税款需符合可抵扣或可退还的条件”。跨境电商企业产生法国VAT退税的情况主要有以下两种:
- B2B交易多缴VAT:非欧盟企业向法国VAT注册采购方销售本土商品时,若交易性质判定无需缴纳法国VAT(如本案例),已预缴税款可申请退还;
- 进项税额大于销项税额:若企业在法国某一税务期间内进项税额总计大于销项税额,形成“增值税抵免”,可选择结转至未来纳税期抵扣,或直接申请退还。
关键前提:所有退税申请必须基于“合规性”。企业需遵守法国实际增值税制度(非免税企业)、保留完整交易凭证(发票、物流单、申报记录等),且税款缴纳符合法定时限与计算规则。若税局核查时发现相关文件不合规,可能要求退还已扣除的增值税。
03 退税需要注意什么?
1. 申请时效:3年自然年窗口期。
2. 申请方式:非欧盟境内企业卖家委托税务代表通过电子渠道进行退税申请申报,同步确保相关证明文件以电子化形式随申请一并提交。
法国VAT退税从来不是“提交申请就能到账”的简单流程,而是对“政策理解深度、材料构建能力、税局沟通技巧”的综合考验。欧税通此次20万欧元退税案例证明,专业的服务伙伴能帮企业降低风险、提升效率。选择欧税通,不仅是解决单次退税问题,更是为您全球跨境业务的合规之路添上一把“稳”钥匙!