


近期,不少客户咨询 VAT 抵扣与递延(PVA)的区别及适用场景。二者虽同为税务优化方式,但在核心逻辑、操作流程上存在本质差异。本文以英国 VAT 为例进行拆解科普。
一、抵扣与递延的核心逻辑
01、VAT 抵扣
VAT 抵扣本质是“先缴后抵”的税额对冲机制,针对已实际缴纳的进项 VAT(如进口清关时缴纳的 VAT、符合条件的本地商业采购 VAT),用于抵消销售环节产生的销项 VAT,最终仅对商品增值部分缴税。
其核心逻辑为:企业在申报期内,凭有效凭证(如 C79 文件、本地采购发票)从当期销项 VAT 中扣除进项 VAT。若进项大于销项,差额可向 HMRC 申请退税,但需经严格审核。
02、VAT 递延
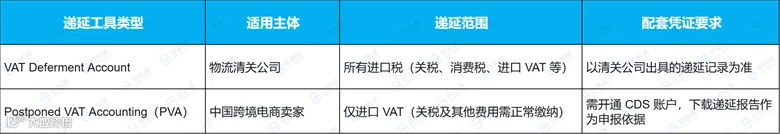
VAT 递延即“进口增值税递延会计”(PVA),是英国脱欧后推出的税务便利政策(2021年落地),本质为延迟缴纳时间而非免除税额。目前英、法、荷、比、爱尔兰、澳大利亚等国均可申请。
PVA 适用于进口商品 VAT 缴纳,即将清关时的 VAT 推迟至下一申报期缴纳,实现“清关不缴、申报体现”。当货物进口至英国但最终在目的国销售时,可选择此模式以减少清关现金流压力。需注意,PVA 仅针对进口 VAT,关税及其他费用仍需正常支付,且一次清关仅限选择一次递延。
递延资料无需卖家提供,货代会出具对应文件;拥有 CDS 账号的卖家可在 6 个月内自行下载。
二、抵扣与递延的凭证差别
01、VAT 抵扣凭证
此类文件用于证明已实际缴纳进口 VAT,可作为申报抵扣依据。
C79 文件:英国海关每月寄发的税单,记录当月进口 VAT 总和,通常次月下旬收到,主要用于税务申报抵扣。

C79 文件解读
C88 文件:海关进口单据(含关税+进口 VAT)。需根据标识判断资格:A00 代表关税,B00 代表进口 VAT;若 B00 后 MOP 栏带“G”表示已递延,不可直接抵扣;D 和 F 则可抵扣。已递延部分需在申报时通过 Reverse Charge 计算(Box 1 与 Box 4 输入相同金额互相抵消)。
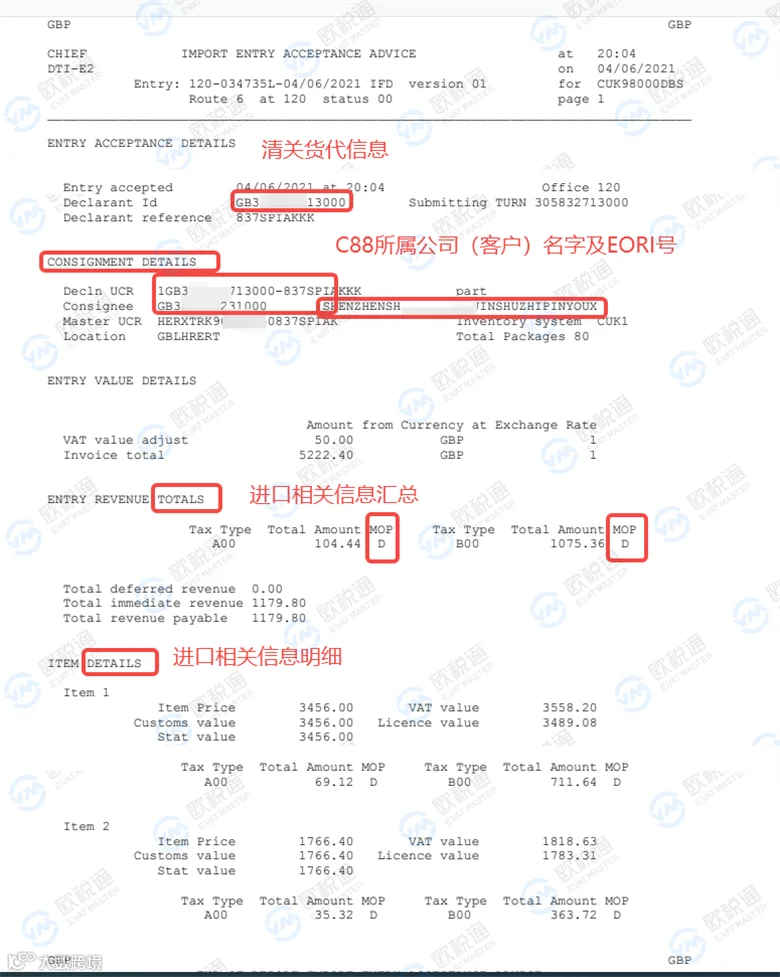
C88 文件解读
CDS 清关文件:通过 CDS 系统清关可凭此申报抵扣。判断标准:若 B00 对应的 Payable Amount 下有数字,则该笔 VAT 可抵扣,金额即为显示数值。

CDS 清关后清关文件解读
注:清关文件可能包含多笔交易,金额可单笔累加或查看汇总处。
02、VAT 递延凭证
此类文件记录未实际缴纳、递延至申报环节的进口 VAT,不可直接抵扣,需按反向征税规则申报。
C88 文件:B00 栏位下 MOP 标识为 G 时,代表进口 VAT 已递延。
C88 文件解读
CDS 递延报告:即 Postponed Import VAT Statement,记录每月递延总额,每月一份。卖家可从 CDS 账户下载,系统仅保存 6 个月,需按时下载;当季未使用可顺延至下季度。
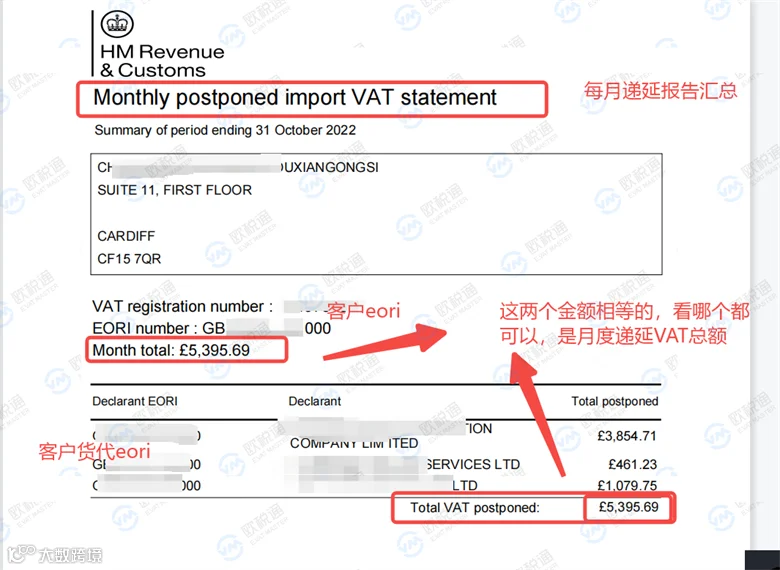
递延文件解读
CDS 清关文件:若无单独递延文件,可凭 CDS 清关文件确认。在 [47] Calculation of taxes 项目中,若 Payable 栏显示 0 或无金额,代表该笔 VAT 已递延。递延金额为 B00 对应的 Total Tax Assessed,或等于 B00 Tax Base × Tax Rate。
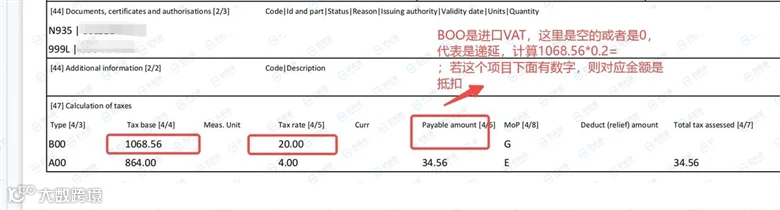
递延工具相关凭证:
三、如何选择适配模式?
VAT 递延适用场景:拥有英国 VAT 号、以 B2C 平台销售为主、货值高或资金周转紧张的企业。建议优先采用 PVA 模式释放现金流并规避退税风险。实操中需选择熟悉 PVA 流程的货代,确保准确申报并留存完整凭证。
VAT 抵扣适用场景:以 B2B 业务为主、向英国本土注册 VAT 企业销售且从境外发货的企业。可通过进项销项对冲降低税负,但需严格留存 C79 及合规发票,确保数据一致并提前规划退税周期。
提醒:无论选择何种模式,均需保证申报真实、凭证完整,定期核对税务数据。采用 PVA 的企业应每季度复盘递延税额与销售匹配度,预留缴税资金;避免低申报、品类混报等违规操作,降低 HMRC 抽查风险。
英国 VAT 抵扣与递延的本质差异在于资金流与税务成本的博弈。随着欧盟税务一体化及英国脱欧政策调整,PVA 已成为跨境卖家主流选择,但其合规门槛和数据管理要求不容忽视。