


近年来,德国税务稽查力度持续升级,大批德国站卖家陆续收到VAT补缴通知。此次稽查在规模、追溯周期及技术手段上均创历史新高,堪称“史上规模最大、追溯期最远”的税务风暴。
一、为什么会收到税局稽查信件?
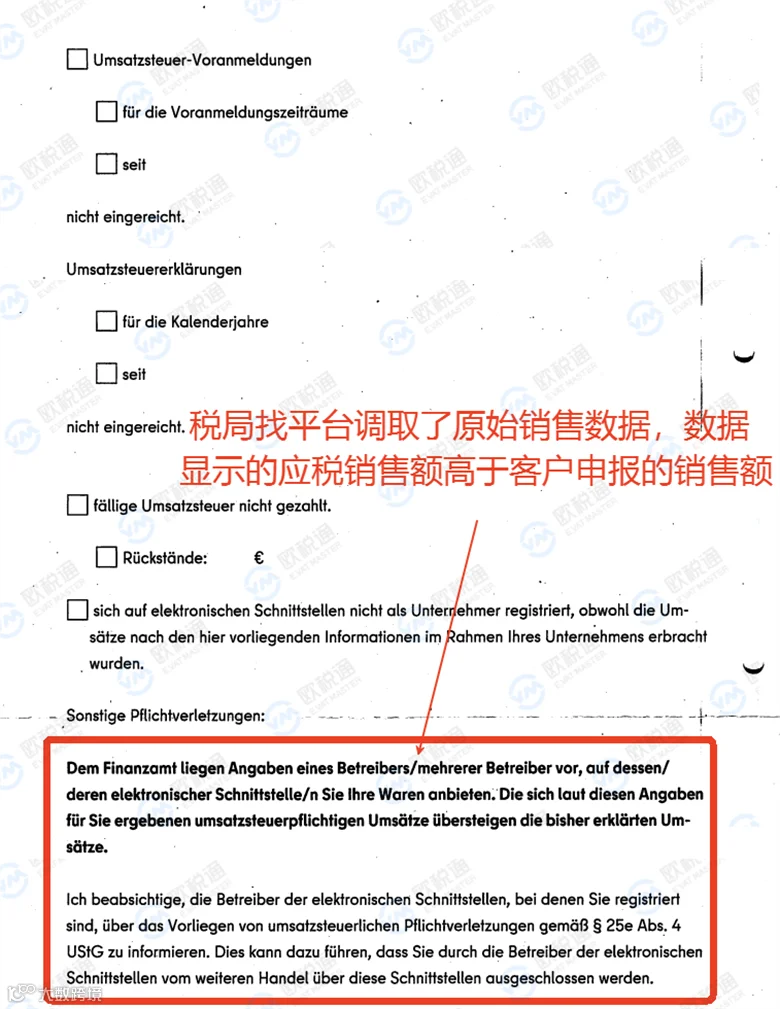
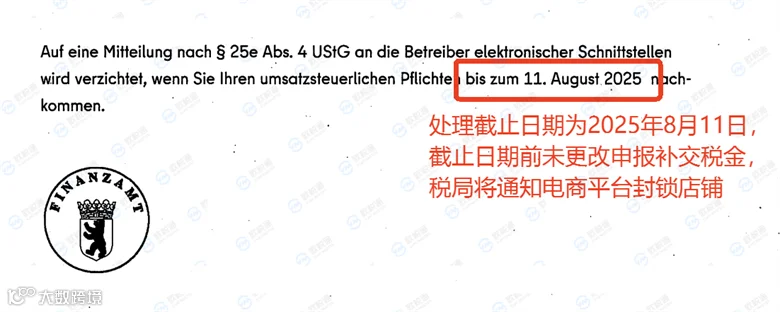
从多数卖家收到的稽查信件来看,德国税局判定其在2018-2021年期间的年报存在应税销售额申报误差(实际销售额高于申报金额),要求在限定期限内修正年报并补缴税金,否则将通知平台封锁店铺。
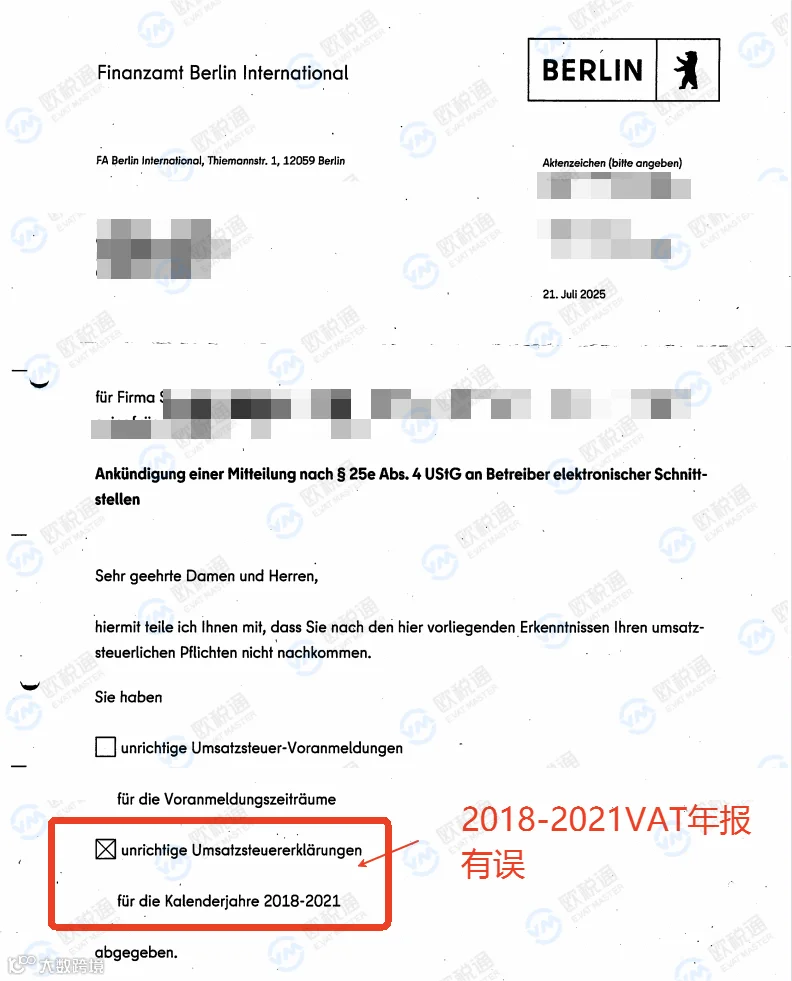
值得注意的是,稽查覆盖的时间段存在差异:少数卖家的补缴年限涉及2018-2021年、2022-2025年,甚至有个别案例追溯至2016年。
为何2018-2021年成为稽查“重灾区”?这背后是三重因素的叠加:
其一,税制改革前的“数据真空期”。德国VAT政策在2021年7月1日前经历多次调整,部分企业利用新旧政策衔接期的信息差,存在少报、漏报甚至瞒报行为。税局此次重点核查的,正是改革前“规则模糊期”的申报漏洞。
其二,非欧盟企业的“税务义务盲区”。大量中国卖家通过第三方服务商注册德国VAT,但对“保存税务单据”“配合数据核查”等义务认知不足。税局发现,部分企业虽按时申报,却无法提供完整的销售底账、物流凭证或库存记录,直接触发稽查。
其三,案件数量的“井喷式增长”。自2019年以来,德国VAT税号注册数量激增,且绝大多数来源于中国大陆及港澳台企业,导致需处理的在线零售商VAT税务案件大幅增加。仅2023年,受理的VAT稽查案件中超60%涉及2018-2021年申报,且补税金额随平台销售规模扩大而水涨船高——这也是部分卖家收到高额补税单的主因。
二、哪些情况会触发税务稽查?
德国税局稽查的触发机制呈现多维联动性,以下场景需高度警惕:
数据异常类
- 销售额与平台数据偏差:申报金额低于亚马逊后台记录(如平台显示50万欧元,申报仅15万欧元)。
- 长期零申报或低申报:连续3个月零申报,但平台数据显示店铺有稳定流量、出单记录,或申报金额远低于所属行业平均水平,税局会认定为潜在的收入隐瞒行为,优先纳入稽查范围。
- 进销不匹配:采购申报金额与销售项申报金额不符(如采购项申报金额10000,销售项金额仅申报500)。
- 欧盟境内采购申报异常:欧盟境内采购部分(含递延清关、欧盟移仓等项目)未申报、少申报,或申报数据与实际采购、物流凭证不符,税局会将对应金额算作应税收入,重新评估应缴税金并要求补缴。
合规操作类
- ZM申报缺失:未申报欧盟B2B跨境交易(如德国FBA仓发往法国企业的零税率交易)。
- 相关文件缺失或不符:提供的销售及采购对应的发票缺失或与申报金额不符。
- 税务代表资质问题:非欧盟企业未授权合格代理。
历史遗留问题
- 2018-2021年申报漏洞:税局重点追溯政策过渡期数据,尤其是通过“双清包税”等灰色渠道进口的货物。
- 多次逾期申报:累计逾期记录触发系统预警,引发全周期数据复查,包括税改后2022年及之后年份的申报数据,其中欧盟境内采购申报逾期的情况将被重点核查。
三、收到稽查通知怎么办?
若已被税局“点名”,卖家需保持冷静,按以下步骤处理:
Part.1 核实数据,判断“是否漏报”
立即调取2018-2021年查税周期内的原始销售数据(如亚马逊后台订单记录),与过往申报数据逐一核对,明确是否存在少报、漏报情况。
Part.2 根据漏报年份,选择补申报路径
- 欧盟境内采购补申报:需单独整理该年度欧盟境内采购相关凭证(如比利时、荷兰等国清关单据、亚马逊移仓报告、成本核算记录等),按税局要求填写申报89项等相关栏目,完成补申报,避免被认定为应税收入重复征税。
- 2019年及之后年份:购买“补/改申报”服务,上传销售数据,系统将自动抓取销售数据算税,生成修正后的申报回执及缴税凭证,同步提交税局即可。
- 2018年申报:因涉及更早的税务系统规则,购买“补/改申报”服务之后,则需线下人工核对数据、手动算税,并通过专业团队提交申报回执进系统。
Part.3 若申报无误,主动“自证清白”
若核对后确认无漏报,需向税局提供原始销售数据、库存明细(如FBA入库/出库记录)、自发货物流凭证(如carrier运单、清关文件)等,证明申报真实性。建议提前整理好这些材料的扫描件,缩短税局核查周期。
Part.4 寻求专业协助,降低风险
若对流程不熟悉或涉及金额较大,可联系专业税务服务机构协助联系税局处理查税(注:协助服务费用需根据案件复杂程度“一事一议”定价)。