


不少跨境卖家谈“税”色变,尤其惧怕英国HMRC税务稽查,但查税并不等于必须补税。欧税通英国VAT税务团队近期协助3位客户应对英国税局查税:两笔退税顺利到账,合计超20,000英镑;一笔3,000英镑估税全额清零。专业应对下,查税也能转化为“退税红利”。
一、英国VAT查税实战:税额清零与退税到账
案例一:3,000英镑估税单全额清零
某客户在英国VAT年度申报时收到HMRC CFSS稽查邮件,被核定需补缴VAT 3,000英镑并附带逾期罚金预警,若限期未缴,店铺资金将被冻结。
欧税通团队第一时间成立专项小组应对:
-
梳理全周期证据链:逐条核对销售报表、进口C79/C88文件、采购合同及货运凭证,找出税局未计入的合规进项抵扣项;
-
规范归档:按HMRC标准整理完整业务证据包,完成官方问卷调查表;
-
多轮沟通举证:中英双语团队通过电话+邮件正式沟通,引用VAT税法条款,证明税局估税核算偏差;
-
说明合规记录:向税局阐述卖家长期合规申报情况,承诺后续规范留存单证。
最终,HMRC认可全套证据材料与税务逻辑,撤销3,000英镑估税单,税金直接清零,无罚金、无处罚,顺利结案。
案例二:英国VAT退税合计超20,000英镑
同一阶段,团队协助另外两位客户完成英国VAT退税:
一位客户被查税周期为2025年9月22日至11月30日,经沟通获退税15,842.15英镑;另一位客户成功退税4,578.87英镑。两笔退税合计20,421.02英镑均已顺利到账。
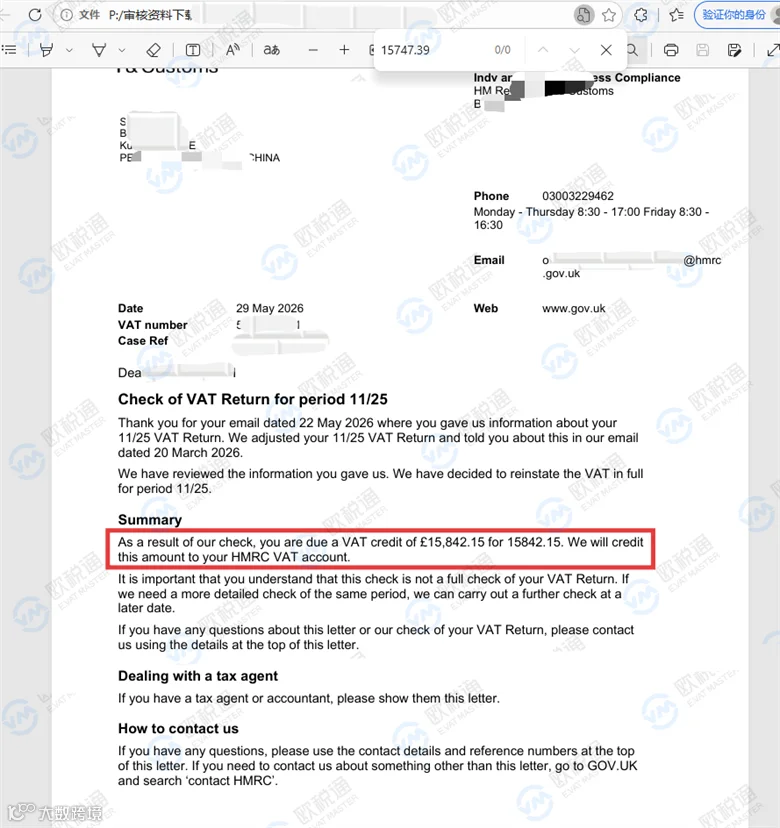
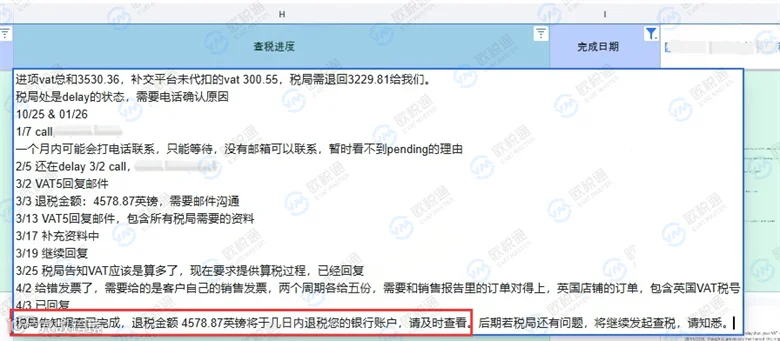
VAT退税不仅关乎税务处理结果,更直接影响企业现金流。在备货、物流、仓储等成本持续增加的背景下,一笔合规退税能有效缓解经营资金压力。
二、英国税局查税原因及流程
以下情况易触发HMRC查账:申报不合规、欠税、长期或大额退税;或账号在英国销售的同时在其他国家也有销售但未申请收货国VAT税号。若收到以“CFSS+7位数字”或“CFS参考编号”开头的邮件,通常表明已被查税。
英国HMRC查税整体流程如下:
- 邮件沟通授权;
- 应付税金清缴;
- 审计基础材料收集;
- 补充业务相关材料(视实际情况而定);
- 正式审计;
- 审计结果(VAT assessment)核准;
- 确认税金;
- HMRC系统入账;
- 结案通知。
英国税局查账频繁且态度礼貌,但因跨国沟通差异,自行处理流程漫长,最短结案也需两个月。建议遇到疑问直接与税局沟通。
三、收到查税邮件务必及时处理
收到查税邮件务必尽快回复。许多卖家因忽视邮箱错过回复时机,若7天内未回应,英国站可能被直接冻结,税局将要求亚马逊关闭店铺。
四、被英国税局查税的影响
税局查税属于常规税务审查,即便按时申报缴税也可能遇到。若税务合规,查税结束后税局会发邮件通知完成,无需补申报或补缴税款。
但若存在漏税,则需根据情况补缴。正常回复期间店铺可正常经营,不回复可能导致店铺关闭。具体影响包括:
- 补缴税款导致资金冻结,引发资金流问题;
- 漏税金额过大产生罚金和利息;
- 若不补税放弃账号,关联注册的欧洲全站点可能被封;金额较大者会被列入黑名单禁止入境;
- 不及时回复致店铺关闭,需等查税结束才能重新开启。
首要任务是及时回复并保持沟通,防止店铺被关闭。若处理不当,店铺如同悬着定时炸弹,随时可能因关联性关闭。对于成熟店铺而言,重启极为困难,因此卖家应尽早实现全局合规化。
五、查税后店铺被封的解封策略
可通过邮件联系税局沟通,提供合理理由申请先解封店铺,同时配合查税。处理过程中需表明积极配合的态度。若未及时回复,须说明原因及请求提前解封的理由。
注意:理由必须充分合理,否则一旦被封很难获得特殊处理。最佳策略是及时回复,避免等到店铺被封后再行动。
税局查税针对特定周期的申报记录,卖家需确保从第一笔交易至今均合规(查税过程可能追溯历史数据)。需提供销售数据,若有漏税需补缴,金额过大还将产生罚金。
稽查邮件通常以“CFSS+税号”为主题发出,税局仅接受注册税号时预留的邮箱沟通。通常要求提供以下信息:
- 税局指定周期的相关资料;
- C79或C88文件(进项税抵消证明,如有);
- 进口货物到英国的证明文件(如收据、发票、货运或付款证明等);
- 采购货物证明;
- 完成的问卷调查表;
- 其他欧盟国税号及是否选择目的国计税;
- 货物税率情况说明(是否有0税率货物或均为标准税率)。
英国税局查税无固定规律,其处理流程与审计逻辑不断迭代更新,已形成成熟体系,足以应对各类不合规情况。若不幸遭遇查税,务必积极应对。