

海外矿业投资 · 公司深度
品位67%,股价腰斩:
Champion Iron 的加拿大困局
全行业品位最高的那一家,为什么跌得最惨
数据基准:公司 FY2027 一季报、二季度初步运营数据、10月23日收盘价
铁矿石行业有一条被反复讲述的信条:品位越高,越抗跌。
道理说得通——高品位矿在钢厂配矿中更稀缺,溢价更稳;低碳转型之下,直接还原级原料更是稀缺中的稀缺。过去几年,几乎所有关于铁矿石长期前景的报告,都把"高品位"写成一张护身符。
然后,Champion Iron 用一条股价曲线,把这张护身符撕了。
这家公司主产 66%—67% 品位的铁精矿,是全球海运市场中品位最高的生产商之一;它在魁北克的 Bloom Lake 刚刚投产直接还原球团料(DRPF)项目,正式跨进低碳炼钢的原料供应链;它还在 2026 年 4 月把挪威唯一在产的铁矿 Rana Gruber 并进报表。
而它的股价,年内跌了约一半,创六年新低。
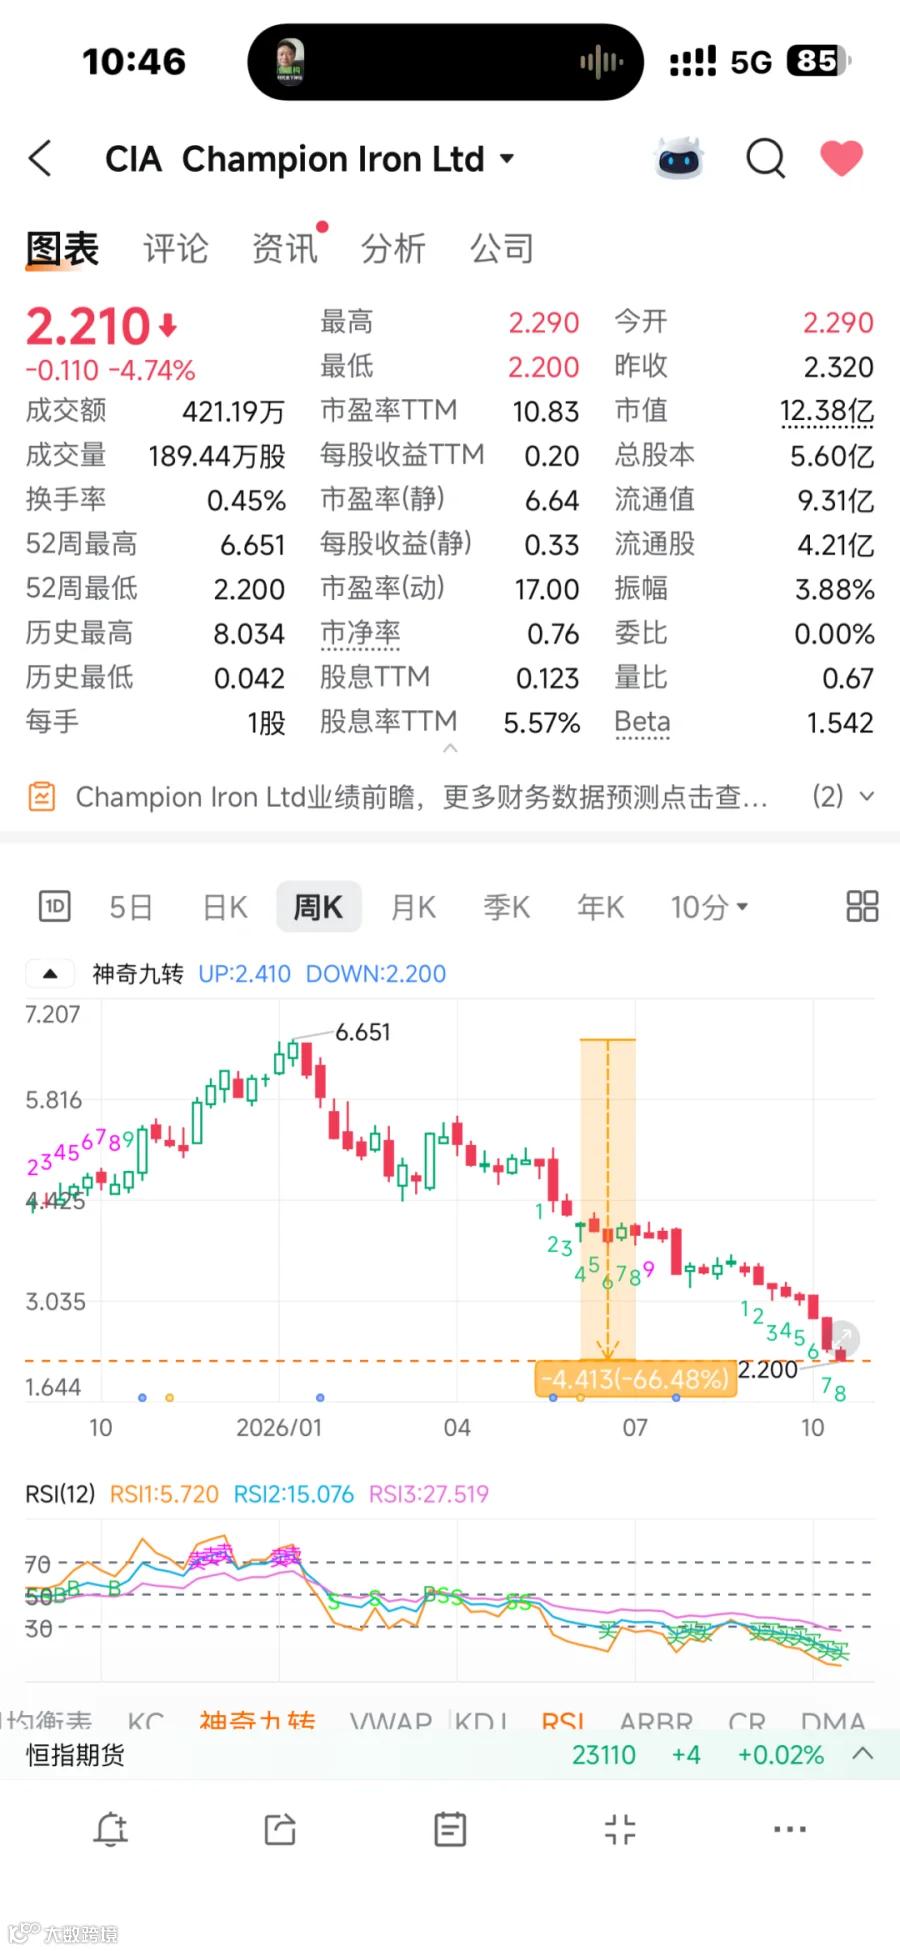
截至 2026 年 10 月 23 日,Champion Iron(ASX:CIA / TSX:CIA)收于 A$2.21,单日跌 4.74%;多伦多股价 C$2.24,市值约 C$12.8 亿。52 周区间 C$2.23—6.14——现在正贴着下沿。
这不是一句"行业下行"能解释的。铁矿石价格跌破 90 美元的当口,澳洲矿股普遍承压,但 Champion 是 ASX 基准指数中本周表现最弱的成分股之一——市场对它的定价,明显比对同行更严厉。
问题出在哪?把账摊开算一遍,答案很清楚:它的品位优势,没有换成钱。
一、先看三个数字
要理解这家公司当下的处境,只需要三个数字。
第一个数字:C$111
这是 Champion 2027 财年第一财季(2026 年 4—6 月)的全维持成本(AISC),单位是加元/干吨。折算美元约 80 美元/干吨。
作为对比,同期福德士河的赤铁矿 C1 现金成本是 21.98 美元/湿吨。两者口径不同——AISC 含维持性资本、资源税、管理费用,C1 不含——但即便拉到同一口径,Champion 的成本仍是福德士河的三倍以上。
第二个数字:77.5 美元
这是同一季度 Champion 的净实现价格,单位美元/干吨。
注意"净"字。这一季度它的毛实现价是 115.2 美元/干吨,而当期普氏 65% 指数均价是 121.9 美元。从 115.2 到 77.5,中间蒸发掉的 37.7 美元,是运费、港口费与最终定价调整。
第三个数字:−C$41.5M
这是该季度净亏损,合每股亏 0.07 加元。上年同期是盈利 2,380 万加元。
三个数字放在一起,账就出来了:成本 111 加元,卖价折合 108 加元。每卖一吨,现金层面亏约 3 加元。
验算:净实现价 77.5 美元/干吨 × 汇率 1.39 ≈ C$107.7/干吨
现金毛利 = 107.7 − 111 = −C$3.3/干吨
当季销售 330 万吨 → 现金毛利约 −C$1,090 万
净亏 4,150 万加元与现金毛利的差额(约 3,060 万),来自折旧摊销、财务费用、DRPF 启动成本、存货调整与汇兑及衍生品损失。
二、第一重挤压:P65 溢价没有想象中厚
Champion 的产品逻辑建立在"品位溢价"上:我的铁含量 66%—67%,比主流 62% 基准矿高 4—5 个百分点,钢厂用我的矿能少排渣、少耗焦,理应多付钱。
这个逻辑本身没错。但当季它的毛实现价 115.2 美元,对普氏 65% 指数 121.9 美元,实现率 94.5%——也就是打折卖。
原因不难理解。魁北克精矿的计价基准是 65% 指数,而 65% 指数本身是 62% 指数加上"品位溢价"推导出来的。当市场下行、钢厂利润被压缩时,第一件被砍掉的就是溢价部分——钢厂会优先采购便宜的 62% 矿,把高品位矿的溢价压到最低。
换句话说:品位溢价是顺周期的。市场好的时候它是放大器,市场差的时候它是第一个被挤掉的水分。
Champion 的困境,恰恰在于它把整个商业模式押在这个溢价上,而没有留出足够的成本缓冲。
三、第二重挤压:魁北克的地理宿命
77.5 与 115.2 之间那 37.7 美元的落差,主要来自海运。
这一季度,Champion 的运费成本升至约 36 美元/吨。这个数字放在全球铁矿行业里,属于最贵的一档。
为什么这么贵?
Bloom Lake 位于魁北克北岸的拉布拉多地槽,精矿要先经约 400 公里铁路运到塞提尔港(Sept-Îles),再装船横跨大西洋、绕过好望角或经巴拿马运河进入亚洲。
对比西澳:福德士河的黑德兰港到青岛,航程约 3,500 海里;塞提尔港到青岛,航程约 12,000 海里——三倍以上。
地理成本的三层叠加
① 铁路:400 公里专用线,冬季极寒,维护成本高
② 港口:塞提尔港冬季结冰期需破冰,装卸效率受限
③ 海运:1.2 万海里,运费对油价高度敏感
这解释了为什么中东局势推高油价时,Champion 受到的冲击远大于西澳同行——它的成本结构里,燃料与运费的权重太高了。
四、第三重挤压:DRPF 的爬坡成本
Champion 最有想象力的资产,是 Bloom Lake 的直接还原球团料项目(DRPF)。
2026 年 6 月 28 日,项目产出第一批 DR 级铁矿石,铁品位可达 69%,杂质极低,可直接用于气基直接还原工艺——这是全球低碳炼钢最紧缺的原料之一。项目累计投入 C$4.937 亿,在 5 亿加元预算内按期完成。首船商业销售预计在 9 月季度完成,装船量不少于 16 万湿吨。
但投产不等于赚钱。任何新项目在爬坡期都要面对同一道坎:固定成本被少量产量摊薄。
这一季度,公司产量 390 万吨(湿吨),销量却只有 330 万吨(干吨)——差额部分正是 DRPF 产品在库房堆积、等待首船。产量上去了,销量没跟上,单位固定成本自然被抬高。公司在财报中明确承认:AISC 偏高,部分原因是"固定港口成本分摊于较低销量"。
这是一个阶段性而非结构性的问题。但它出现在铁矿石价格跌破 90 美元的时候,就变成了压垮当期利润的最后一根稻草。
五、把三笔账合起来
表1 Champion Iron 成本与价格结构(FY2027 一季报)
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
| 净实现价 | US$77.5/dmt |
|
|
|
|
|
|
|
|
|
| 现金毛利 | 约 −C$3.3/dmt |
|
这张表说明一件事:Champion 不是"利润变薄",而是"现金层面已经倒挂"。
在铁矿石行业,C1 成本低于净实现价、但 AISC 高于净实现价,意味着企业能覆盖直接开采成本,但覆盖不了维持性资本与税费——这类企业通常会削减资本开支、推迟项目、压缩股息,以求熬过周期。
Champion 已经在这么做:削减股息、压缩开支、把 DRPF 的资本投入控制在预算内。
六、二季度有没有好转?
10 月 14 日,公司发布 2027 财年第二季度(7—9 月)初步数据:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
450 万吨 |
|
|
|
|
|
一个好消息,一个坏消息。
好消息是销量终于追上来了。450 万吨的销量超过 390 万吨的产量,说明积压的 DRPF 库存开始出清,首船已经发出。这会显著改善单位固定成本的分摊。
坏消息是价格继续往下走。89.9 美元的实现价,比一季度毛价跌了 22%。如果维持类似一季度的运费与调整幅度,净实现价可能落到 55—60 美元区间——而 AISC 是 80 美元。
关键提醒:89.9 美元是公司初步公告中的实现价,其"毛/净"口径须以 10 月 28 日正式财报为准。上述推算仅用于说明量级,不构成对二季度业绩的判断。
七、它在赌什么
亏损是当下的,但 Champion 押注的是另一个故事。这个故事的三个支点,都指向同一件事:从"卖精粉"转向"卖低碳炼钢的原料"。
支点一:DRPF
直接还原球团料,铁 67%—69%,二氧化硅极低。气基直接还原(如 MIDREX、ENERGIRON)对原料杂质极其挑剔,能稳定供应 DR 级球团料的矿商,全球屈指可数。 这是 Champion 唯一真正的护城河——不是因为品位高,而是因为杂质的稳定性。
支点二:Rana Gruber
2025 年 12 月宣布、2026 年 4 月 10 日并表的挪威资产,作价约 2.89 亿美元、每股 79 挪威克朗。这是挪威唯一在产的铁矿,年产高品位精矿超过 180 万吨,客户在欧洲。
这笔收购的战略含义很清楚:把供应链搬到客户门口。欧洲的绿色钢项目(如瑞典 HYBRIT、德国 tkH2Steel)需要的正是低碳铁原料,而挪威的水电与短海运,比魁北克有天然优势。
支点三:Kami
位于拉布拉多地槽的 Kami 项目,是公司的下一个增量来源,目前仍在推进前期工作。它的意义在于规模——在 Bloom Lake 之外再建一个高品位精矿基地。
三个支点合起来,是一个清晰的赌注:如果全球直接还原产能按预期扩张,Champion 就是少数几家能供货的矿商之一。
问题在于时间。直接还原产能的扩张速度,取决于欧洲碳价、氢气成本、以及中国电炉钢的比例——这些变量都不由矿商控制。而 Champion 的现金流,只够撑几个季度。
八、它会不会出事
这是最关键的问题。一家现金毛利为负的公司,会不会资金链断裂?
短期看,不会。
|
|
C$1.986 亿 |
|
|
C$6.531 亿 |
|
|
|
6.5 亿加元的可用流动性、1.99 亿现金,在矿业公司里属于相当稳健的水平。即便连续四个季度现金毛利为负(按每季度亏 1,000 万加元估算),也不至于伤及根本。
真正的风险不是违约,而是"慢性失血"。
如果铁矿石价格在 90 美元以下停留两年,Champion 将被迫推迟 Kami、压缩 DRPF 的后续投入、进一步削减股息——它不会倒下,但会错过直接还原市场的窗口期。而对一家市盈率 11 倍、市值 12.8 亿的公司来说,"错过窗口"就是估值永久性下移。
九、10 月 28 日该看什么
公司将于 10 月 28 日(蒙特利尔时间)发布二季度正式财报,29 日召开电话会。这份财报有三个看点。
第一,AISC 降了多少。销量从 330 万吨回到 450 万吨,固定成本摊薄应该立刻体现。如果 AISC 从 111 加元降到 95 加元以下,说明成本问题是"量的错配"而非"结构恶化"——这是最重要的判断。
第二,DRPF 的售价。首船 16 万湿吨卖给了谁、什么价,直接决定这个项目能不能兑现"溢价"的承诺。如果 DR 级产品的实现价明显高于普通精矿,故事就成立;如果只是"贵一点的 65% 精矿",那这条护城河就浅得多。
第三,指引有没有下调。管理层对全年的产量、成本、资本开支如何定调,比单季数字更重要。Scotiabank 已把 2027 财年每股盈利预测从亏损 C$0.04 下调至亏损 C$0.66,而卖方共识仍停留在每股盈利 C$0.60。同一个财年,一家投行算出亏损、共识算出盈利——这个分歧本身,就是当前定价混乱的根源。
值得注意的是,尽管股价惨跌,卖方共识仍是"买入",平均目标价 C$5.88,远高于现价 C$2.24。这个分歧本身,就是这个标的的全部张力所在。
十、结语:品位是禀赋,不是护城河
把 Champion Iron 这一年的走势看透,能给矿业投资者留下一条很朴素的教训。
品位是地质禀赋,不是商业护城河。
一家矿企的竞争力,最终取决于三件事的乘积:品位 × (1 − 成本/价格)× 物流半径。Champion 在第一项上做到了全球前列,却在后两项上被扣了分。
福德士河的故事是反过来的:品位只有 56%—58%,但成本 22 美元、距离中国 3,500 海里,所以它在下行周期里依然能赚钱。它的问题不在成本结构,而在买方集中度——90% 卖给中国,被 CMRG 卡住了脖子。
两家公司,一个卡在成本,一个卡在客户。这才是铁矿石行业当下的完整图景。
至于 Champion,它现在的估值,押的不是今年的利润,而是 2030 年直接还原产能能否如期扩张。这是一场关于时间的赌局——它的资产负债表撑得住,但它的股价未必等得起。
三个观察指标,供后续跟踪:
① 单季 AISC 能否回到 C$95 以下
② DRPF 产品相对 65% 指数的实际溢价率
③ 铁矿石 62% 指数能否守住 85 美元(多家机构测算的成本支撑位)
主要数据来源
1. Champion Iron Limited,《FY2027 First Quarter Results》,2026 年 7 月 29 日(产量、销量、实现价、C1、AISC、净亏损、现金流)。
2. Champion Iron Limited,《FY2027 Second Quarter Preliminary Results》,2026 年 10 月 14 日(产量 390 万吨、销量 450 万吨、实现价 89.9 美元/干吨)。
3. Champion Iron Limited,DRPF 项目投产公告,2026 年 6 月 28 日;Rana Gruber 收购交割公告,2026 年 4 月 10 日。
4. Scotiabank 盈利预测调整,2026 年 10 月 16 日(FY27 EPS 下调至 −C$0.66)。
5. FNArena,〈Champion Iron's Premium Promise〉,2026 年 10 月 21 日。
6. ASX / TSX 收盘数据,2026 年 10 月 23 日(A$2.21、C$2.24、市值 C$12.8 亿)。
7. AME Research,〈Iron Ore Daily Briefing〉,2026 年 10 月 24 日(铁矿石 88.40 美元/干吨)。
说明:文中"现金毛利""每吨亏损"等为基于公司披露数据的测算,非公司口径;汇率按 1 美元≈1.39 加元折算。二季度实现价的毛/净口径须以 10 月 28 日正式财报为准。本文为公开信息分析,不构成投资建议。