

QUOTE
广发新城吾悦商业REIT的落地,既是新城控股打通REITs全链条的里程碑,也是民营房企在公募REITs市场从缺席到破冰的分水岭。
◎ 文 / 洪宇桁
10月22日,新城控股旗下的广发新城吾悦商业REIT正式开始发售,拟募集规模约15.53亿元。作为新城的首单商业不动产REIT,也是内地民营房企落地的首单公募REIT,这一产品的问世被市场视为里程碑事件。那么为何率先破冰的是新城控股?民企首单公募REIT的落地,又将给行业带来什么变化呢?
新城控股之所以能够率先破冰,发行环节的市场反馈已经给出部分答案。本次发售份额5亿份,认购价3.106元/份,拟募集规模约15.53亿元,发售窗口为10月22日至27日。网下询价中,22家机构投资者管理的42个配售对象参与报价,拟认购数量总和达初始网下发售份额的8.08倍,剔除无效报价后,有效认购数量仍达5.25倍。机构端的火热同样传导至公众端,发售首日公众投资者累计有效认购规模即超过募集规模上限,提前结束公众募集。机构与公众认购双双超预期,市场对产品质地与发行安排的认可可见一斑。
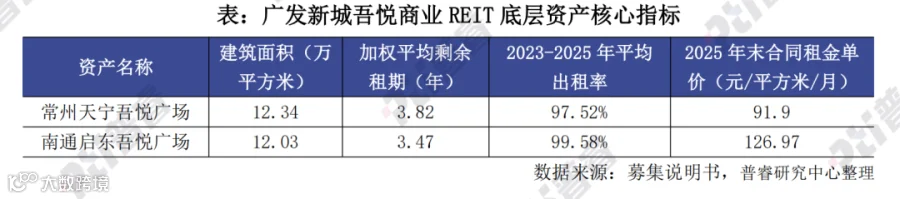
资产与运营的成色,是支撑起这份热度的原因所在。REIT的底层资产方面,常州天宁吾悦广场与南通启东吾悦广场先后于2019年10月和2018年12月开业,均处于成熟运营期。两座广场加权平均剩余租期尚有3.82年和3.47年,其中主次力店租期都长达六年左右,长租约锁定了未来收益的可见度。启东项目近三年平均出租率达99.58%近乎满租,天宁项目亦有97.52%。底层资产出租率与租金表现都较为稳健,令公募REITs未来的现金流高度可预测。
而在企业运营层面,截至2026年中期新城控股已在全国147座城市布局212座吾悦广场,开业及委托管理在营181座,开业面积达1675.3万平方米,整体出租率98.35%。规模巨大的同时经营情况也稳中有进,2026年上半年吾悦广场客流总量10.3亿人次,同比增长8.74%;总销售额520亿元,同比增长1.0%;商业运营总收入71.12亿元,同比增长2.4%。优质资产叠加集团的成熟运营,构成了首单发行的底层支撑。
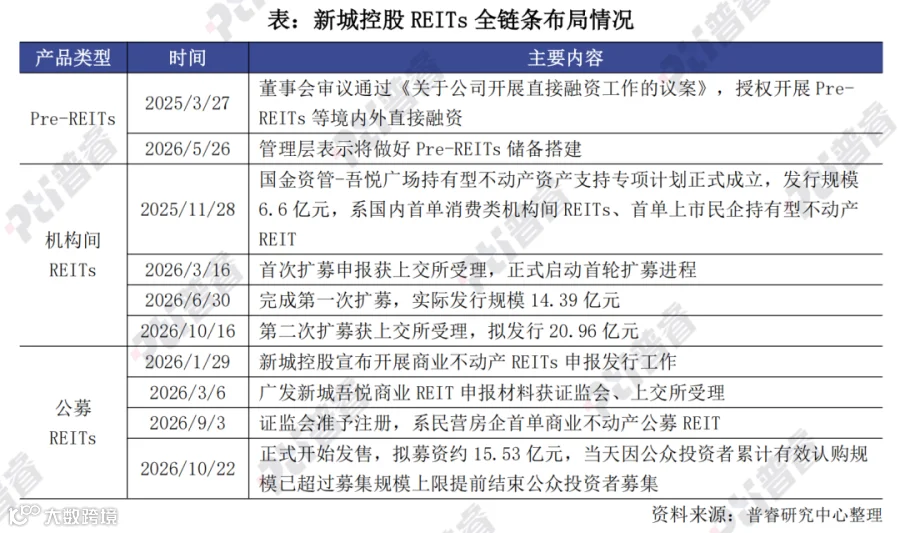
对新城控股而言,首单商业不动产公募REIT的发行更重要的意义在于重塑其资产运营模式。此前企业已于2025年11月成立国内首单消费类机构间REIT,2026年6月完成首次扩募,10月第二次扩募申报亦获受理,若扩募成功其总规模将达到41.95亿元。机构间REITs与公募REITs互为阶梯,覆盖资产从培育到成熟退出的全周期,投融建管退闭环初步成形,Pre-REITs储备搭建亦在推进。这套机制,正成为新城控股从持有资产向管理资产转型的重要支点。
机制运转的更深层变化,在于资产的定价逻辑。REITs的分派与估值直接锚定底层资产的现金流表现,出租率、租金与客流每提升一分,都会转化为投资者可感知的回报。新城控股作为运营管理统筹机构,将由单纯收取租金转向持续分享资产管理收益,运营能力开始被公开市场定价。181座在营吾悦沉淀的精细化运营经验,让这套打法具备可复制的规模基础。资产证券化由此不再是一次性的融资动作,而是一种持续的资产经营方式,运营能力本身正成为这家公司最值钱的资产。
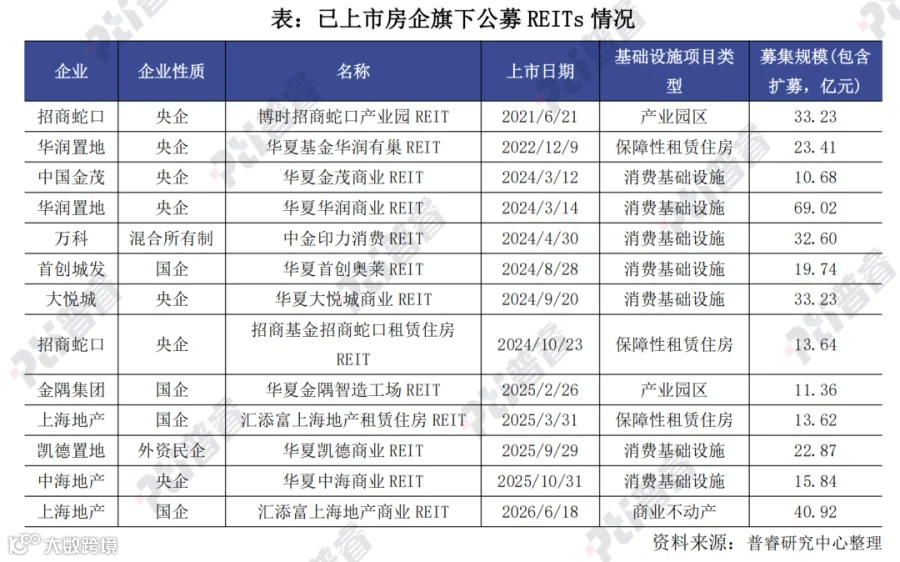
把目光从新城控股移向整个行业,首单的破冰意义便更加清晰。梳理房企发行的公募REITs,自2021年招商蛇口产业园REIT首秀以来累计已达13只,募集规模合计约340.16亿元,资产覆盖产业园区、保障性租赁住房、消费基础设施与商业不动产四类,其中消费及商业类合计244.9亿元,占比约72%。原始权益人中央企7只、国企4只、混合所有制1只、外资背景民企1只,央国企合计占比达84.6%,纯内资民营房企始终缺席,直到新城控股落地才补上这一环。
在这一格局下,新城控股的落地意味着资本闭环路径对民营房企同样可复制。发行环节的有效认购倍数,印证了市场对运营能力的定价逻辑。民企参与度的提升,有助于提振民营房企信心,盘活存量商业物业,让沉淀的重资产变成可持续循环的资本工具。而这背后是政策端的持续铺垫,商业不动产REITs试点与配套制度的连续推出,提供了可预期的制度环境,为后续跟进者扫清了障碍。
整体来看,广发新城吾悦商业REIT的落地,既是新城控股打通REITs全链条的里程碑,也是民营房企在公募REITs市场从缺席到破冰的分水岭。对新城自身而言,机构间REITs与公募REITs互为阶梯,存量商业物业由此获得标准化的退出通道,资管平台转型路径已然清晰。对行业而言,首单验证了民营房企参与商业不动产REITs的可行性,为后续民企提供了实操参照。展望未来,商业不动产REITs的扩募节奏与运营业绩兑现将检验这一模式的成色,随着试点扩容与制度完善,存量时代有望由开发驱动转向运营驱动。
普睿研究中心聚焦房地产行业,构建“基础研究、深度研究、测评研究”三位一体研究体系,围绕宏观政策、土地城市、房企经营、产品交付、代建、社群、品牌等八大方向,输出全维度行业洞察。
基础研究搭建日、周、月、季、半年度多频监测体系,依托线上数据库与线下实地调研,持续沉淀市场数据底座,常态化输出快评、周报、月报等标准化成果,同时面向政府、机构、房企提供数据内参与定制化支持服务。
深度研究聚焦行业趋势研判,每年产出数十份专题报告与系列白皮书,围绕行业周期、政策解读、企业经营、城市更新、产品创新等议题,复盘市场变化,研判发展走向,沉淀体系化行业研究成果。
测评研究打造九大量化评价标尺,按月度、半年度、年度开展企业、项目、城市多维度测评,覆盖销售、土储、产品力、交付力、代建、品牌、社群等板块,以客观量化评价为行业提供参照,助力行业向高质量发展转型。
坚持客观独立的研究立场,服务房企、政府、券商及行业媒体,输出报告、白皮书、测评榜单、定制咨询等多元产品,以数据为基、以专业为核,为客户决策提供可靠的研究支撑。