

一、本周速览
整体态势:本周市场呈现“旺季不旺、成本主导”的特征。
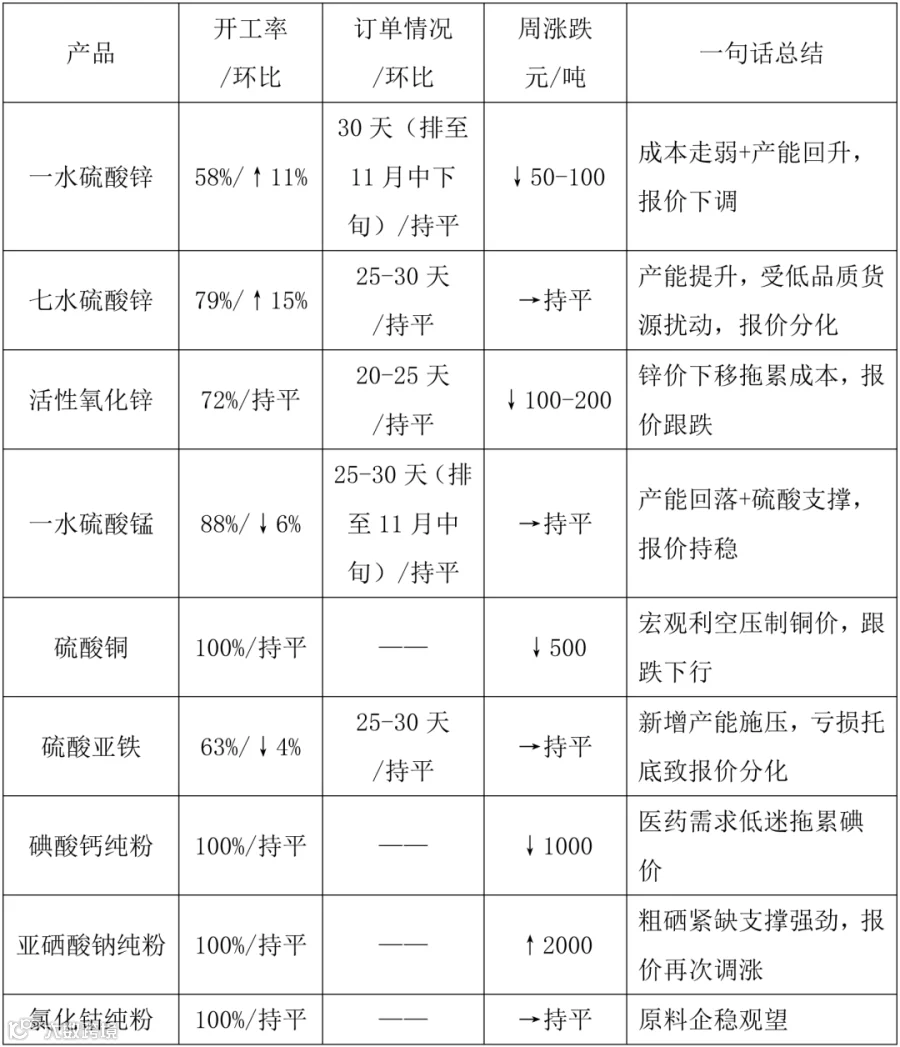
硫酸铜跌500元/吨(跟降铜价);一水硫酸锌跌50-100元/吨;活性氧化锌跌100-200元/吨均受成本走弱影响;碘酸钙跌1000元/吨(原料下滑)、亚硒酸钠涨2000元/吨(原料走强);七水硫酸锌、硫酸亚铁产能提升,报价涨跌分化;硫酸锰,氯化钴价格维持弱稳。
下周关注:宏观层面,紧盯美联储利率决议对有色金属价格的扰动;产业层面跟踪下游需求复苏及企业开工节奏。
二、核心数据一览表
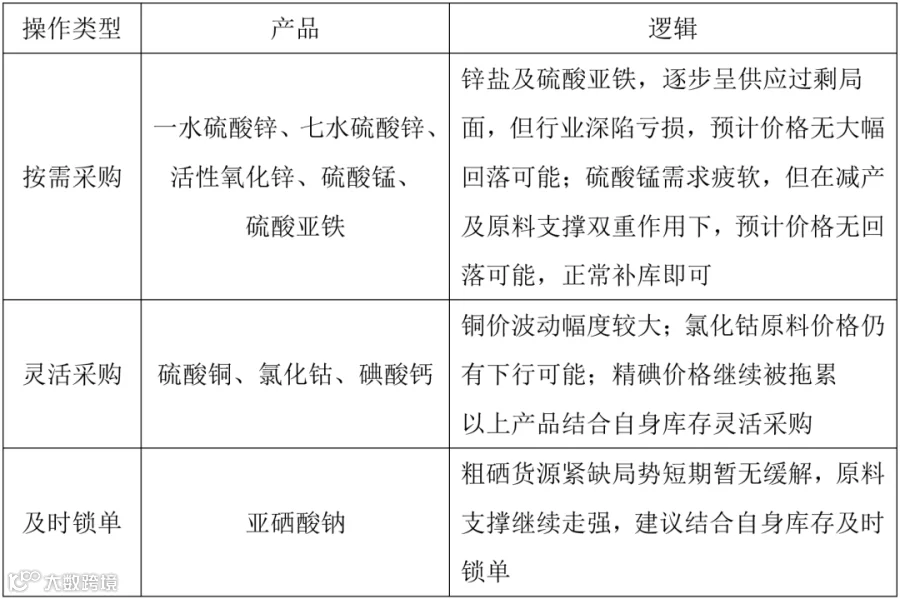
三、操作策略表
四、宏观信息与风险提示
(一)本周宏观事件回顾
1.国内方面,国内三季度GDP增速4.5%略超预期,叠加9月出口大增36.3%及工业增加值回升5.5%,有效拉动铜锌等有色工业需求,支撑金属价格。
2.地缘方面,沙特油田遇袭推高油价,引发能源通胀担忧,强化美联储高利率预期,压制金属价格。
3.美联储方面,初请失业金人数降至19.4万,凸显就业韧性,导致降息预期降温、美元偏强,施压金属价格。
(二)下周风险提示
重点关注美联储利率决议及新闻发布会。市场普遍预期将维持当前利率,但需警惕会后发言偏“鹰”。若官方继续强调通胀粘性并保留加息选项,将对金属价格形成持续利空。
五、金属网价对比图
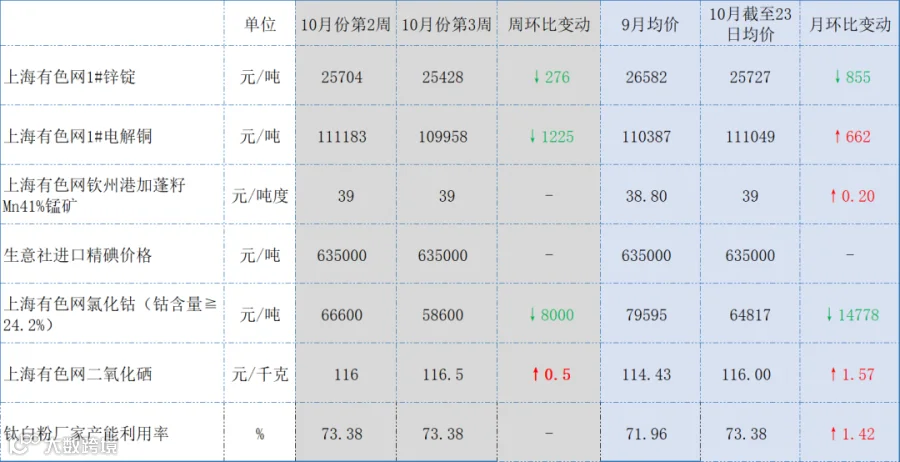
注:10月份第三周指10月19日-10月23日;10月份第二周指10月12日至10月16日
六、各品种详细分析
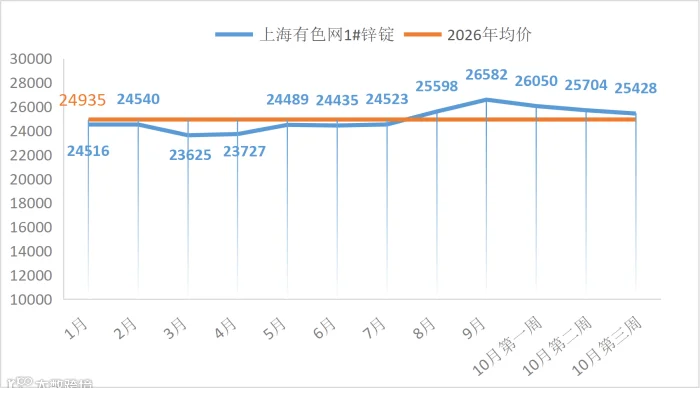
本周受地缘冲突加剧及通胀高企压制,锌价偏弱运行,均价环比下跌276元至25428元/吨,锌盐成本支撑随之减弱。展望下周,虽然宏观面依然承压,但国内锌精矿加工费深陷负值(-2350元/金吨),冶炼厂亏损减产形成较强成本托底,价格深跌概率有限。多空博弈下,预计下周锌价将维持弱势震荡,核心运行区间看至25300元/吨附近。
(一)一水硫酸锌:旺季预期落空,出口运费成“拦路虎”
订单与开工:30天(持平),开工率58%(↑11%),产能利用率57%(↑7%)。
核心逻辑:产能陆续提升,叠加10月以来锌价持续走弱(截至23日均价较9月下跌855元/吨),成本支撑减弱,厂家报价下调50-100元/吨。
内需疲软:旺季预期落空。饲料端随着库存消化,陆续按需补库;化肥端因头部企业成品肥库存高企叠加原料磷肥、钾肥价格回落,厂家生产意愿低迷,生产负荷较往年同期降30%-40%。
出口受阻:本周海运费高位持稳,但预计11月初将继续走高。虽询单略有恢复,但高昂运费直接压制新单成交。
原料分化:各地硫酸涨跌不一,华北、山东地区报1200-1400元/吨(↓200),广西报价持稳1800-1950元/吨,湖南地区报1400-1600元/吨(↑150)。次氧化锌铅铟等高富含货源依旧紧缺,成交系数维持高位,但锌价持续走弱拉低整体成本。
操作建议:警惕海运费高位对出口的持续压制,建议按需正常补库。
(二)七水硫酸锌:中小厂复工增量,低品质货源搅局
订单与开工:25-30天(持平),开工率79%(↑15%),产能利用率56%(↑12%)。
核心逻辑:部分中小厂家复工推升产能,叠加低品质货源流入市场扰动,部分厂家报价松动。
需求方面:化纤行业正常生产,刚需稳定;选矿行业暂无起色,受低品质货源流入冲击;出口端受高位海运费压制,新单成交不佳。
操作建议:虽产能利用率逐步提升,库存货源集中且成本托底,价格暂无大降可能,建议正常补库即可。
(三)活性氧化锌:成本与需求双杀,母猪存栏跌破警戒线
订单与开工:20-25天(持平),开工率72%(持平),产能利用率48%(持平)。
核心逻辑:10月以来锌价持续走弱(截至23日均价较9月下跌855元/吨),成本支撑减弱;叠加需求不及旺季预期,厂家报价下行100-200元/吨。
脱硫行业,厂家成品库存高位,压制采购需求。
橡胶行业,原材料天然胶及炭黑价格高企,成本高压下企业控产运行,仅维持刚需。
饲料行业,截至三季度末全国能繁母猪存栏量为3602万头,同比下降10.7%,首次跌破调控基准线,基础需求遭重创。
操作建议:成本托底暂无大降可能,建议结合自身库存正常补库。
订单与开工:25-30天(持平),开工率88%(↓6%),产能利用率67%(↓3%)。
核心逻辑:个别厂家检修导致产能回落,叠加主产区硫酸价格高位运行,双重支撑下厂家报价持稳。
成本抬升:广西硫酸报价持稳1800-1950元/吨,湖南报1400-1600元/吨(↑150元/吨),成本端托底强劲。
内需疲软:饲料端按需采购;化肥端受库存高企及原料回落拖累,生产负荷较往年同期降30%-40%。
出口受阻:海外询单需求有所回暖,但受制于高位海运费,新单成交依然受阻。
操作建议:成本支撑强劲,供需博弈。建议结合自身库存情况,正常补库即可。

(五)硫酸铜:成本端随铜价下移,供需限制跌幅
订单与开工:开工率100%(持平),产能利用率42%(持平)。
核心逻辑:受铜价拖累,成本支撑减弱,厂家报价下行。
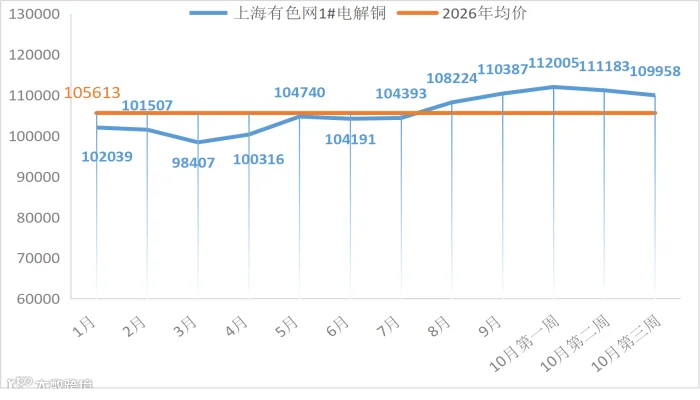
铜价影响:本周中东地缘风险再度升温,带动原油价格走高,能源通胀压力抬升,进一步强化美联储加息预期,压制铜价跌破110000元,本周铜网价环比回落1225元/吨,至109958元/吨,成本支撑减弱。下周宏观情绪或仍偏弱,但铜矿供给偏紧叠加旺季低库存形成托底。多空博弈下,预计下周电解铜价格将在108000-109000元/吨区间运行。
操作建议:硫酸铜受自身供需格局约束,跌幅有限。建议结合生产节奏灵活择机采购,避免高位采购。
(六)硫酸亚铁:新增产能入局,亏损与高成本下的“拉锯战”
订单与开工:开工率63%(↓4%),产能利用率20%(↑3%)。
核心逻辑:个别厂家受前期订单及原料七水亚铁高位支撑,试探性上调200元/吨;多数厂家受新增产能释放施压,暂持稳观望。
需求方面:随着前期库存消化,维持按需采购。
操作建议:虽新增产能陆续投产加剧过剩格局,但行业普遍亏损形成底部托底,预计短期价格暂无深跌空间,建议结合自身库存按需采购。

订单与开工:开工率100%,产能利用率51%。
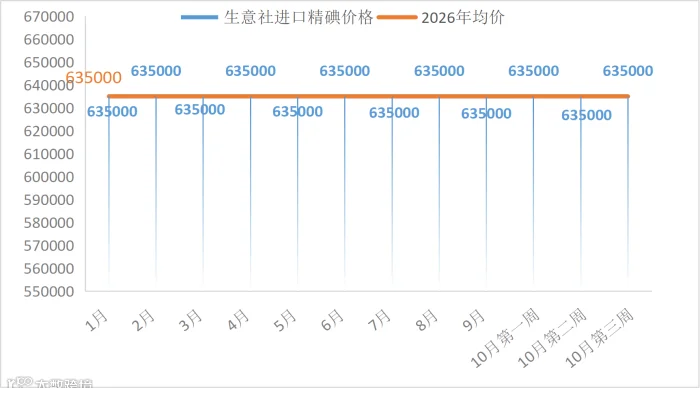
核心逻辑:下游医药领域需求低迷,相关碘化物企业生产负荷较往年回落30%-50%,拖累精碘价格下行;成本支撑塌陷,碘酸钙报价随之下探。
操作建议:医药需求短期难有起色,精碘价格将继续拖累产品,建议结合自身库存灵活采购。
(八)亚硒酸钠:粗硒供应收紧,价格强势拉涨
订单与开工:开工率100%,产能利用率24%,环比持平。
核心逻辑:粗硒货源持续紧张,原料价格走高,成本强力驱动下,本周厂家报价上调2000元/吨。
操作建议:短期原料紧缺格局难改,成本支撑依然强劲,建议结合自身库存及时锁单。

(九)氯化钴:供需维持弱稳,厂家报价持稳
订单与开工:开工率100%,产能利用率44%。
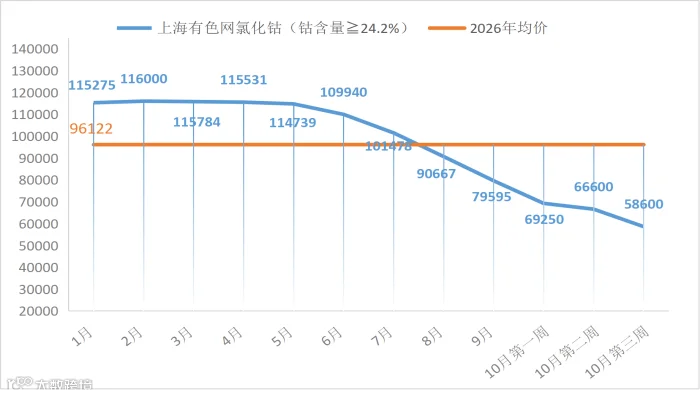
核心逻辑:本周原料价格维持稳定,供需较为平稳,厂家报价持稳。
操作建议:钴盐主要下游三元电池行业需求不佳,预计氯化钴原料价格仍有下行可能,建议择机灵活采购。
以上内容仅供参考,不构成任何采购或投资建议
如对数据有异议或进一步交流行情信息,请联系周经理:15933617080