

 一家平台被 18 家券商盯着,成绩单长什么样?MarketBeat 的最新汇总给出了一种答案:12 家给买入,6 家给持有,愿意写下“卖出”两个字的,一家都没有。
这份汇总里的平均目标价是 2251.88 美元,期限 12 个月。报道列出的股价为 1810.15 美元,两者相差约 24.4%。目标价高出两成多,是不是就该追进去?汇总里那句话得原样抄在这里:这只是分析师预期,不代表未来一定上涨。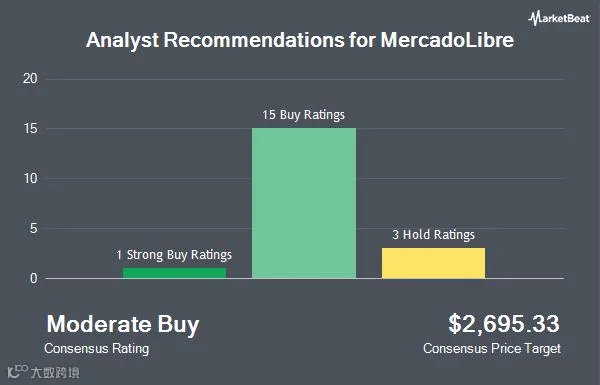
机构看中的是什么
翻这份汇总的背景,分析师此前反复掂量的东西都摆在明面上:电商、物流、广告和金融科技几块业务的增长,加上持续投入对利润率的影响。平台一边长大一边花钱,机构给出的价,押的是增长和投入之间能不能摆平。
12 家买入、6 家持有,这个分布又能读出什么?方向上的一致性很清楚,没有人给卖出评级,分歧只在看多的程度。平均数会抹掉一部分信息,2251.88 美元的背后是 18 家各算各的模型,每一家分别给到哪个位置,汇总里没有摊开。
看券商目标价时,除了平均值,还应关注目标价区间、评级调整的时间,以及不同机构采用的盈利假设。平均目标价可能同时包含较为乐观和相对保守的预测,即使多数机构给出买入评级,也不意味着它们对增长速度、利润率或估值水平有相同判断。如果目标价来自不同日期,期间股价、汇率或公司经营预期已经变化,简单把它们放在一起比较,也可能放大表面上的一致性。对读者来说,评级分布适合观察市场情绪,目标价区间和预测依据则更能帮助理解机构之间究竟在哪些问题上存在分歧。
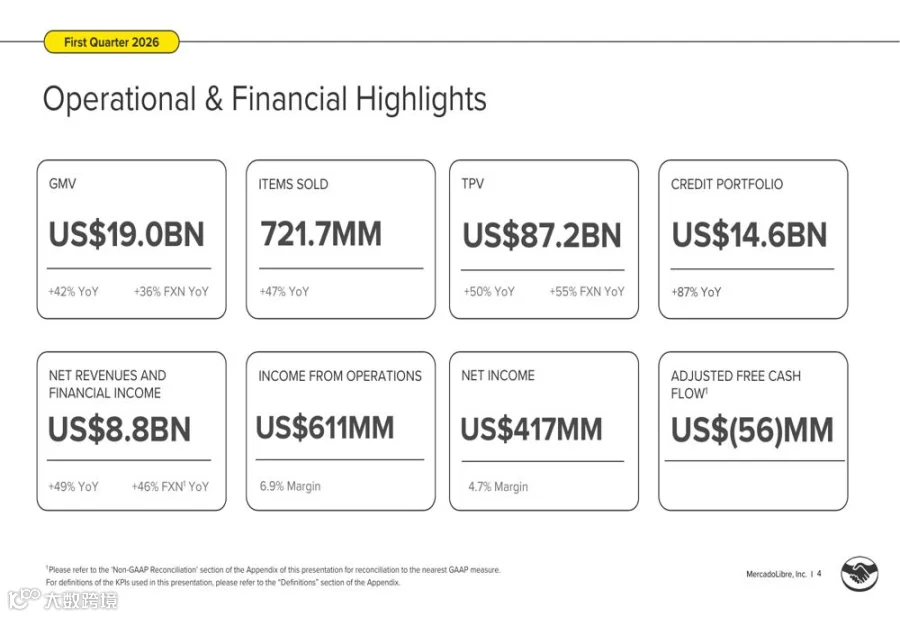
下一个问题跟着就来,这份乐观能不能兑现,汇总本身给不了答案,观察清单倒是列好了,商品交易额、订单增长、物流投入、利润率的变化,都在下一季度业绩里见分晓。
复盘下一季度财报时,可以把商品交易总额(GMV)、订单量、单笔交易金额、广告收入和利润率放在一起看。如果 GMV 与订单量同步增长,说明交易规模正在扩大;如果 GMV 增长明显快于订单量,则还需要判断客单价变化是否起到主要作用。与此同时,物流投入、促销补贴和信贷业务的成本也可能影响利润表现。对跨境卖家来说,这些指标不能直接预测自己店铺的销量,但可以帮助判断平台当前更重视扩大交易规模、提高变现能力,还是控制运营成本,从而为后续的选品、广告和库存安排提供背景参考。
卖家要不要看这张表
做跨境的不一定炒股,这张评级表仍有参考价值。券商的评级影响资本市场给平台的定价,定价影响平台手里能调动的钱,钱最终会落到物流投入、补贴力度和流量分配上,这几样正是卖家每天打交道的东西。评级密集转暖的时候,平台往往手头更宽裕;哪天集中转冷,佣金和流量政策会不会跟着收紧,值得留个心眼。
不过,资本市场对平台的估值变化,并不会自动转化成卖家的流量或利润。平台即使获得更多融资空间,也可能优先投入物流网络、广告产品、技术研发或金融服务,而不是直接增加卖家补贴。
对卖家而言,更值得观察的是平台实际推出了哪些新工具、物流服务覆盖是否扩大、广告费用和佣金规则有没有调整,以及不同品类的流量分配是否发生变化。只有这些经营层面的变化真正落地,才能判断平台的资本市场表现是否对自己的业务产生了影响。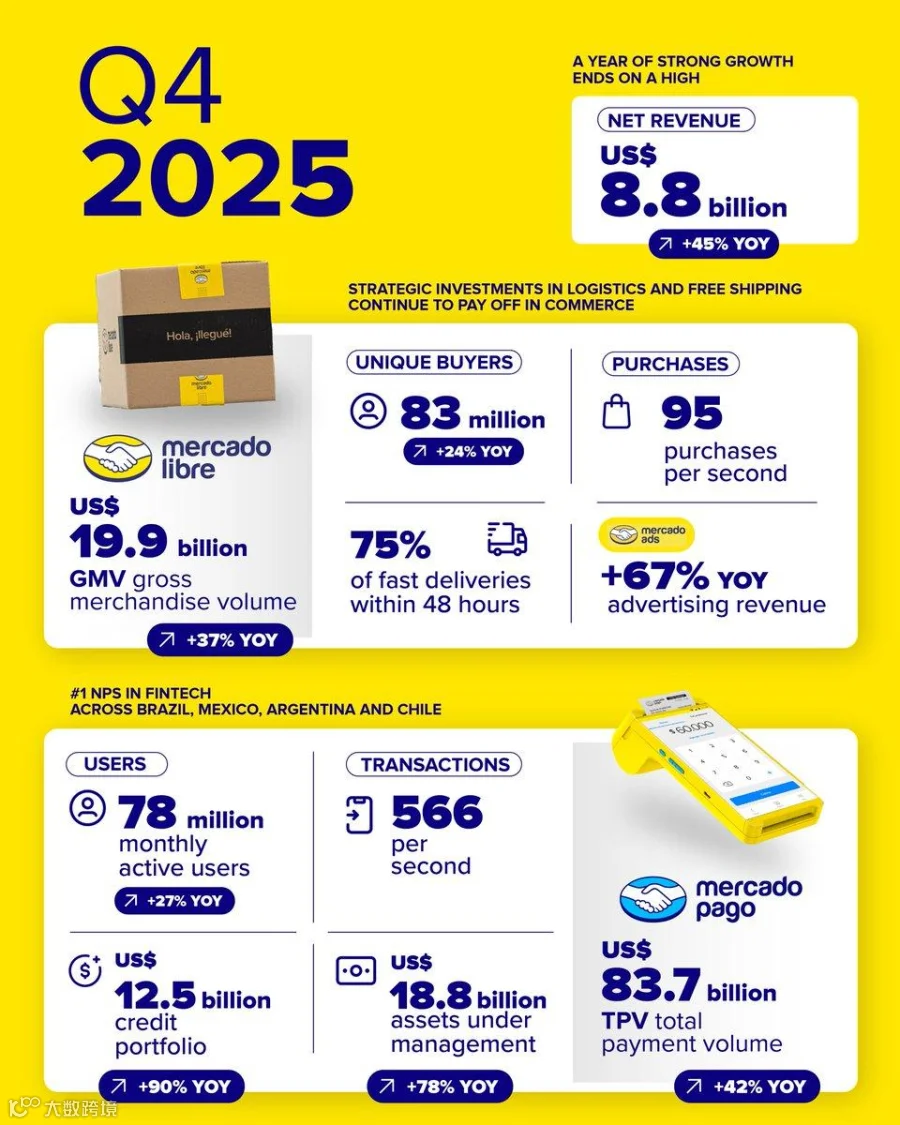
口 径放在这里:评级与目标价数据来自 MarketBeat 对 18 家券商的汇总,为第三方整理的预期数据,并非平台官方信息;股价为报道所列读数。评级是预期,不是承诺。市场怎么看是一回事,平台下个季度交出什么数,是另一回事。