


点击上方蓝字关注我们吧
上一篇结尾留了一个问题:光储充每一块组件的玻璃、每一只石英坩埚、每一条硅片产线,都指向同一种上游。这一篇,挖这粒砂。

先看因果链。全球光伏和半导体都靠一种”粮食”:高纯石英砂。拉晶要放进石英坩埚,坩埚内层的砂,纯度要到小数点后六个九。硅片产量每涨一分,这粒砂的消耗就涨一分——它是耗材,一次性,没有循环使用的余地。全球一年消耗的高纯石英,十二万吨上下。
这个数字不大,但整条光伏和半导体的产业链,都压在这十二万吨上。把高纯石英砂写进国家规划,走的就是这条因果链:需求在爬坡,供给高度集中,能力买不来。
这篇拆的,就是这粒砂怎么从埃及的沙漠里,走进全球晶圆厂的坩埚。


贵的原因只有一个字:纯。六个九的意思是,一百万个分子里,杂质不能超过一个。这个纯度,天然砂里几乎不存在,要靠提纯技术一层一层剥掉杂质——每剥一层,成本翻一截,价格也翻一截。
再看行情的两端:普通品目的原料砂,大宗成交一吨几十美元;低铁高白的精选砂要拿出口配额、过审批,一吨两百美元起步。
提纯之后,光纤用高纯石英砂,行业报价每吨五万元上下;坩埚内层用的高端砂,进口货每吨十四到十六万元;六个九的半导体级,五千美元一吨起步,还常常排不到配额。同一粒砂,按原料称重和按材料计价,中间隔着一道深加工的门槛——这道门槛,正是价格从每吨几十美元跨到每吨上万美元的台阶。
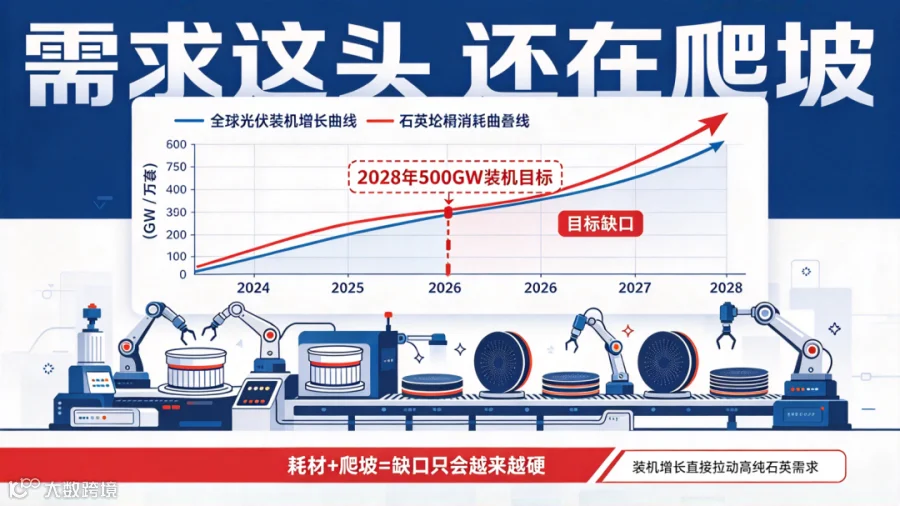
需求这头还在爬坡。光伏这边,行业预测到二零二八年,全球一年新增装机要翻过五百吉瓦,每一吉瓦的硅片都要烧掉一批坩埚;半导体这边,大晶圆和先进制程对纯度的要求只升不降。耗材加爬坡,这两个属性叠在一起,意味着这粒砂的缺口只会越来越硬——它不像设备,贵了就少用一点,它是饭碗,少了下游就要停工。


做材料的人都清楚这门生意的格局:全球供给握在少数几家手里,前三家占了一半还多;新玩家进名单,晶圆厂和坩埚厂的认证要一到两年。
但真正卡脖子的,在更上游——矿。适合做超高纯砂的天然矿床,全球数得出的几个:半导体级原料砂,主要就从美国、挪威两条矿脉出来。上一轮光伏抢装,全球坩埚厂为这粒砂抢破头,谁手里有砂,谁就握着下游的开工率。这种集中度,对一个把光伏和半导体写进国家议程的国家来说,是粮食安全级别的风险;对一个做产业规划的团队来说,是第一优先级要解决的资源问题。

写到这,可以多说一句:这盘棋,我们早已在桌上。团队过去两年在埃及矿带跑下来的进展,交个底——

几处矿源区块的到手样,化验品位九十九点七,检验报告在手;
从勘探权到开发许可的完整申报路径,也已经一步一步蹚过一遍。

(文末附:检验报告)
砂不等于材料,品位不等于成品,但没有砂,后面所有工序都是无米之炊。
前面几篇一直在说,需求侧清单写得很清楚,能力买不来;这一篇加半句:资源,同样等不来。


埃及自己的账
埃及的硅砂储量是数十亿吨级,西奈和东部沙漠的矿带,铁杂质低到万分之一以下——储量、品位、低铁、紧挨出海港,这四样同时握在手里的国家,全球数不出几个。更有分量的一笔在制度上:埃及二〇一四年就立法禁止石英原矿出口,硅砂出口走限量配额加银行预收两道审批,二〇二六年初才给高白硅砂开了限量例外的口子。守着数十亿吨的砂,法律不允许按原料卖——想变现,只有一条路:在埃及本地加工成材料。好资产配上硬门槛,真正稀缺的,是能在埃及把砂变成材料的资格本身。
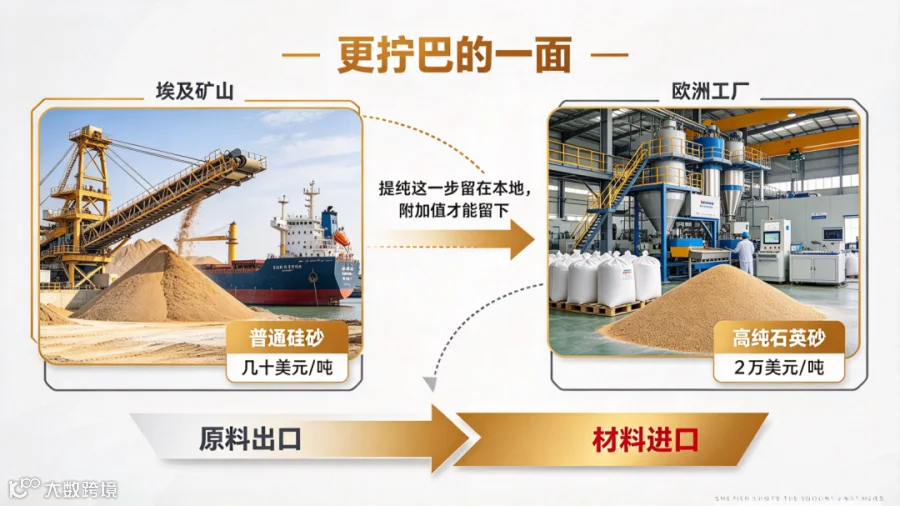
更拧巴的是另一面:超高纯的砂,埃及自己造不出来,高端应用还得从欧洲进口。一手按吨价卖原料,一手按百倍价买材料,资源国最典型的一本倒挂账。怎么解开?把提纯这一步留在本地。矿石变材料,附加值才留下来——这正是资源国工业化的标准路径,也是埃及矿产深加工议程里写明了的方向。


这条产线的口径
两万吨一年,满配。别嫌小——全球一年也就消耗十二万吨,这一条线,占的是全球盘子的一个整份额。更重要的是纯度档位:六个九,光伏坩埚和半导体产线通吃。这个量级以正式可研为准,规划阶段先把方向和纯度钉死,再逐轮校准。

投资口径
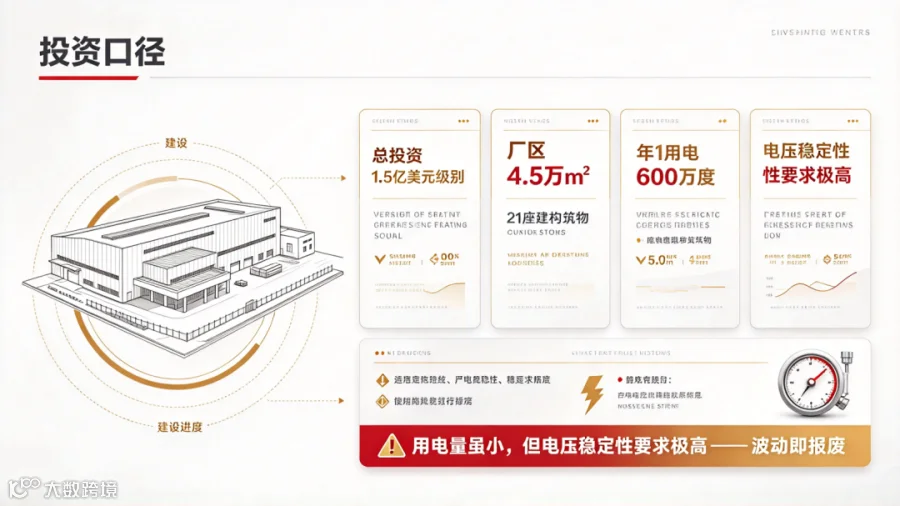
埃及总投资一点五亿美元级别,厂区四万五千平方米,二十一座建构筑物,一年六百万度电。这个用电量级,放在炼钢这门生意旁边看就明白——石英提纯也吃电,但比起炼钢是轻食;它的命门在另一个字:稳。六个九的批次纯度,经不起电压波动,一波动就是整批报废。前面说过,电是一切产业的入场券,这张券在石英这里,另一面叫不停电。
提纯是这个项目里技术最密集的一环
工艺路线的选择、杂质控制的能力、环保容量的测算,三样都是硬门槛。这类产线的三废处理,在全球范围内都是审批最容易卡脖子的环节——环保账在立项那天就要算平,产线才落得了地、开得了工。
原辅料的结构也顺手拆开
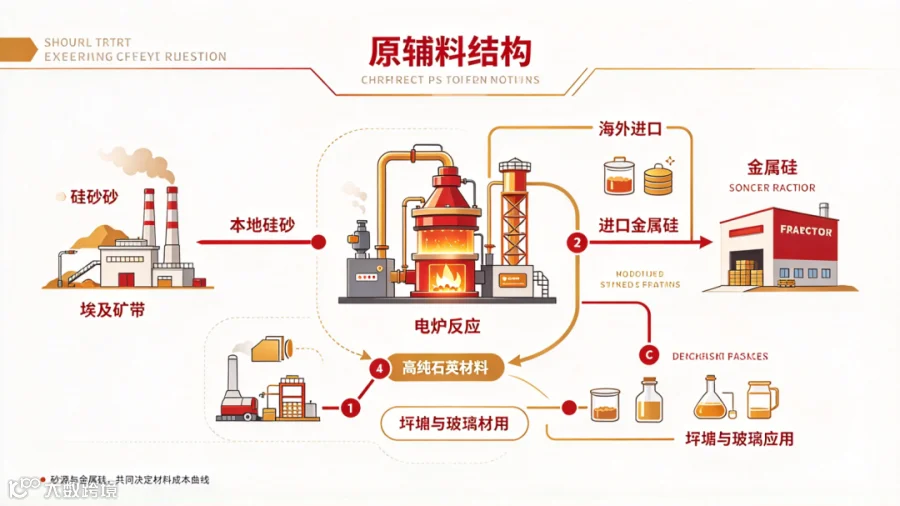
硅砂就地取——矿就在西奈和东部沙漠;
金属硅要进口——这是硅砂进电炉还原出来的初级硅产品,多晶硅和有机硅的原料。
砂和电这两样,埃及自己都有,这一环在本地做起来没有技术门槛,只是时间先后。


一座提纯厂落地——
第一个变化是出口账单的反转:从按吨卖原料,变成按纯度卖材料。
第二个变化在下游:埃及本地的玻璃、陶瓷、光伏玻璃产业,吃的本来就是这口砂,过去只够得着原料级;提纯立在本地,整条链的原料档位就被抬上来了,往后组件、晶圆每往高端走一步,这粒砂都是前置条件。
第三个变化更深:矿产深加工这四个字,从此有了六个九的样本——磷酸盐、大理石、金的深加工路径,可以照着这个样板排。


对中国供应链
意味着什么

第一,时间窗口
高纯材料的产线建设窗口是开着的,认证周期一到两年的壁垒,决定了先建先得——晚一步,名单就是别人的。
第二,长期的纵深
产线落地只是开始:跑起来之后的运维、配套与持续迭代,是中国供应链能长期参与的活计。矿石深加工的合作,从来都是双向的。
第三,现成样板
中国企业在苏伊士运河经济区,其实已经把石头变材料跑通过一次:一座二十万吨的玻纤厂,八成出口欧洲和中东,上游硅砂就在本地挖。石英是第二次,路径、园区、通关、用工,全部有章可循。看懂这张图的人,已经在算自己的位置了。


从一吨几十美元的砂,到一吨两万美元起步的高端材料,中间隔着一层提纯技术,也隔着一个国家把矿产资源留住的决心。
这个系列拆到现在,骨架已经清晰:制造权、电、砂——每一篇都是同一个句式:需求侧有缺口,能力买不来,排布从需求开始。
顺序也不能乱:电是一切产业的入场券;砂和材料立在中间,整个体系才算有了肌肉。但砂自己不会走路——它得变成玻璃,变成组件,装上屋顶,才算走完旅程。光储充每一个电站的组件、每一根支架,都指着这条还没走完的下游。
下一篇,拆光伏:从一粒砂到一块组件,埃及的这条链,刚开头。
#纯度就是定价权 #六个九的门槛 #高纯石英砂 #出海埃及系列


XIMOSI —— 制造业海外营销咨询
海外商务关系
市场准入落地
品牌战略构建
人才梯队培养
24年国际营销一线实战经验,产品类型横跨百余种,深度覆盖中东、俄罗斯、印度三大核心市场——专注为中国制造业企业提供出海营销咨询与海外产能落地陪跑
海外主要合作身份
🏆 阿联酋综合商业集团Four Roads Group独立董事
🏆 中东领先制造商Wadi ELNile首席国际市场分析师
🏆 俄前五钢铁企业SLT Steel Russia联合创始人
🏆 印度政府认证明星出口商METALS India独家授权代表
Dedicate to Areté · 致力于卓越
质检报告:

END