

去香港银行存美元,最大的坑是什么?
很多人以为是利率不够高。 错。 真正的坑,是存款周期太短。
你千辛万苦飞一趟香港,存个3个月、半年的高息定存。 等几个月到期,美联储降息了,银行活动停了,你手里的美元瞬间变成没人要的活期。
但熊猫看到的是: 聪明的资金,早就不再跟银行死磕短期定存,而是用“储蓄险”把未来5年的高息彻底锁死。
到底发生了什么?
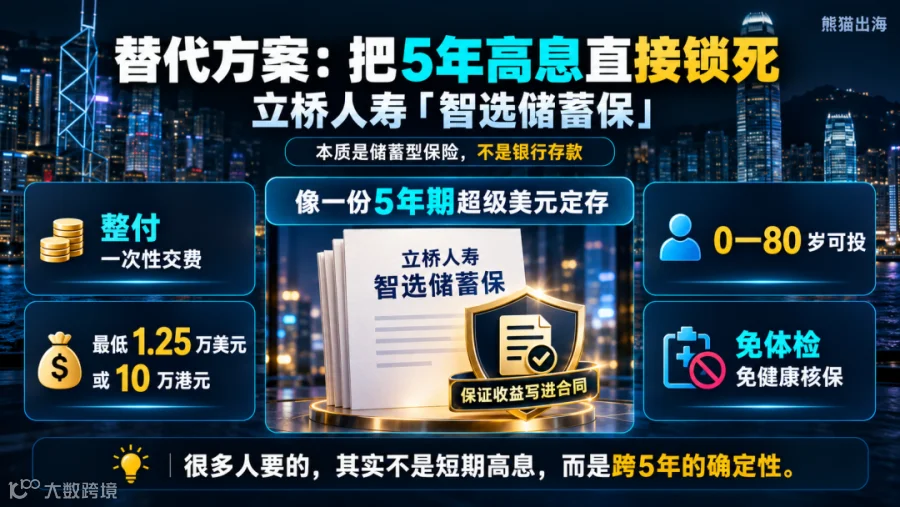
很多朋友问我:熊猫,有没有跟银行定存一样安全,但能直接锁死5年高息的产品?
还真有。 就是香港立桥人寿推出的「智选储蓄保」。
说白了,你完全可以把它当成一份“5年期、甚至更长期的超级美元定存”。
它的核心规则非常简单粗暴:
整付(趸交):
一次性存进去,以后不用再操心每年续费。
门槛极低:
最低 1.25万美元(或10万港元)就能上车,0到80岁都能投,免体检免健康核保。
限时白捡折扣:
现在投保,直接给保费折扣:

5万美元以内:立减5%
5万—25万美元:立减6%
25万美元及以上:立减7%
为什么大家突然都在关注?
什么意思? 换成钱你就知道了。
我们不谈虚的,只看100%白纸黑字写进合同里的“保证收益”,哪怕天塌下来,少一分钱都算保险公司违约。
第一种情况:你有3万美元闲钱(享5%折扣)

你不需要交3万,实际只用掏 28,500美元。
第2年末,保证现金价值达到 28,511美元,直接回本!
放到第5年末,保证能拿回 34,891美元,净赚 6,391美元。
折算下来,5年保证单利高達 4.48%(保证复利IRR为 4.13%)。
第二种情况:你拿10万美元出来配置(享6%折扣)

原保费10万,打完折你实际只需要掏 94,000美元,相当于一上车先白捡6000美金。
同样是第2年直接回本(保证单利0.55%)。
到了第5年末,合同保证你连本带利拿回 116,303美元,净赚利息 22,303美元!
我们算笔小学算术:22,303 ÷ 94,000 ÷ 5年 = 4.75%。
5年保证单利
4.75%,保证复利(IRR)高达 4.35%。
第三种情况:大资金25万美元上车(享7%最高折扣)

实际只需投入 232,500美元,直接省下1.75万美金!
第2年保证回本(保证单利1.10%);
第5年末保证拿回 290,758美元,净赚 58,258美元(超40万人民币)!
5年保证单利直接冲到 5.01%(保证复利IRR 4.57%)!
真正值得看的不是这件事本身

很多朋友看到这里会问:银行定存偶尔也有4%,这有什么稀奇?
真正有意思的地方来了。 银行给你的4%,往往只管 3个月,或者只针对新资金的前几万块钱。 3个月后呢?你得面临“再投资风险”。
在降息周期里,比收益率高低更致命的,是你这高收益能维持多久。
而立桥这份保单,是把 4.48%—5.01% 的保证单利,用法律合同的形式给你硬生生锁死5年! 哪怕明年美联储把利率降到2%,也跟你没有半毛钱关系。
背后其实是一个更大的趋势
但事情看到这里还没结束。 如果你第5年急用钱,随时可以退保把钱全拿走,完胜5年期定存。 如果你第5年不缺钱呢?
这就是它比银行定存更狠的地方:进可攻,退可守。 从第6年开始,除了保证收益,它还会派发非保证的“终期红利”,一路帮你滚雪球到20年或25年满期,期满预期总回报率最高能达到 5.36%(复利)!而且期间还自带不低于已缴保费102%的人寿身故保障。
普通人与高净值人群最大的差距,从来不是谁更会抓短期风口,而是高净值人群永远在用跨周期的工具,提前锁死确定性。
办香港银行卡,只是你全球资产配置的第一步。 如果卡办下来,你只会把钱放在里面吃几个月的短期定存,那就太浪费香港的金融工具了。
立桥「智选储蓄保」这种“2年回本、5年保证单利最高5.01%、还能长线滚复利”的产品,本质上就是保险公司拿出来抢银行VIP客户的贴息福利。手里有美元闲钱、不想每隔几个月就为续存发愁的朋友,直接抓住这波窗口期上车就完了。