

2026年10月23日,Investing现货黄金的日线报价是每金衡盎司3,995.80美元,比10月16日跌了大概4.1%,路透社当天把油价上涨带来的通胀压力、美国加息预期列成了金价承压的背景。
同样一轮跌价,高成本矿山的资金余量收缩更快。新矿的估值、开工安排,也各有一笔账。把这些差异看清,才知道客户还能投多少钱、接下来的项目该怎样谈。
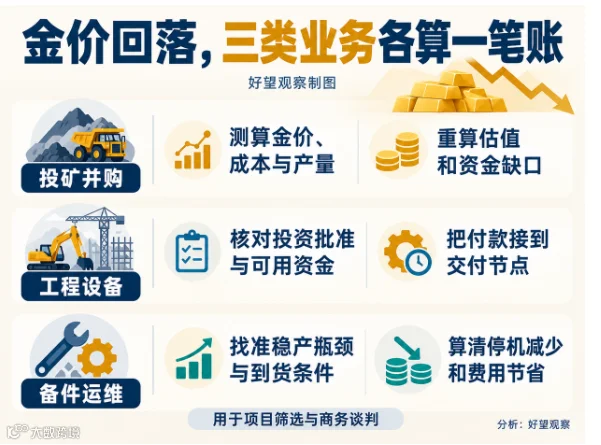
文末的图表把投矿、供货和运维这三类业务的判断条件做了汇总,你可以拿它来对照具体的项目看看。
成本越高,跌价越容易挤薄资金余量
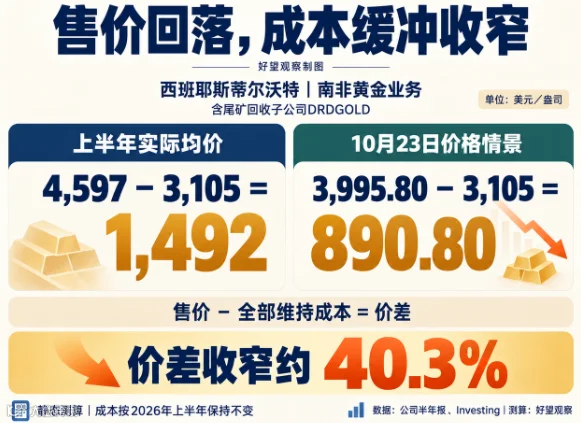
西班耶斯蒂尔沃特公司(Sibanye-Stillwater),这是一家在南非注册的贵金属矿业公司,2026年上半年,这家公司在南非的黄金业务平均售价达到了每盎司4,597美元,而全部维持成本则是3,105美元,南非尾矿回收子公司DRDGOLD也算在这个业务口径里面。
全部维持成本,是把运营及维持现有生产所需的相关开支合起来看。两数相减,每盎司留下1,492美元。
如果单位成本不变,售价改按10月23日的3,995.80美元来算,价差就降到890.80美元,售价比上半年均价低了大概13%,但成本之上的余量却缩小了差不多40%,成本越接近售价,剩下的钱对跌价就越敏感。
这只是个静态测算。
实际经营的时候,汇率、产量,还有一些跟着金价变的费用,都会有波动,而且上面的价差还得拿去交所得税、付融资和扩建的钱,真正能用的现金还得接着往下算。
产金国也会遇到类似的传导情况,销量一样的时候,金价跌了,黄金出口赚的钱就会变少,不过政府能收到多少税、国内能留下多少外汇,还要看成本、进口付款和结算方式这些因素,对供应商来说,客户自己的资金状况,比全国黄金出口总额更能反映他们的付款能力。
新矿先重算估值,再看建设走到哪一步
注册于加拿大不列颠哥伦比亚省的贵金属矿企福图纳矿业(Fortuna Mining),6月公布了塞内加尔迪安巴南金矿(Diamba Sud)的可行性研究。
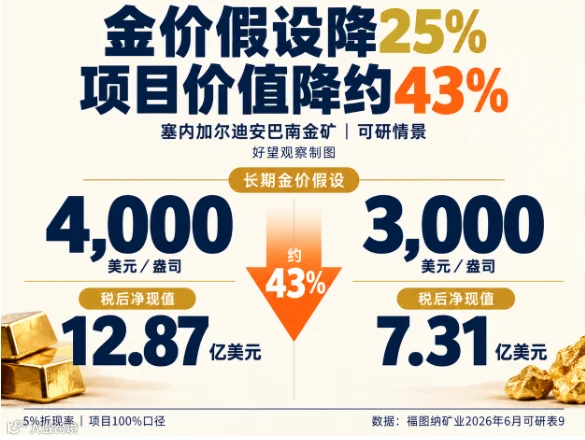
在同一模型里按每盎司4,000美元计算长期金价时,项目的税后净现值为12.87亿美元,而金价假设若改为3,000美元每盎司,净现值就变成了7.31亿美元,也就是说金价假设下降25%,差不多43%的项目价值就随之跌掉了。
净现值是什么?
就是把未来的现金流折算成今天的价值,这里采用的折现率是5%,并且按项目100%的口径来计算,两种长期情况是被拿来比较的对象,如果要用它去判断收购价的话,权益比例、税收条件和投产时间还需要再核对一下。
估值之外,还要看项目走到哪一步。福图纳10月7日表示,迪安巴南项目正在完成税收稳定协议的最后阶段磋商,目标在第四季度作出最终投资决定。
另一家注册于澳大利亚、以西非黄金业务为主的矿企雷索鲁特矿业(Resolute Mining),9月21日则披露,科特迪瓦多罗波金矿(Doropo)建设仍按计划和预算推进。
前者要跟进投资决定及其条件,后者要看施工、采购和资金执行。把项目阶段分开,工程设备企业才能安排人员、备货与合同谈判。
投矿算长账,供货看付款,运维保生产
除了价格,稳产能力也会影响现金流,雷索鲁特9月21日披露,旗下的马里西亚马金矿(Syama)因为关键耗材、采矿设备还有进口运输受阻等问题,产量没达到计划,单位成本也涨了,雨季又让生产变得更难了。
其实早在10月这轮降价之前,这些运营方面的问题就已经冒头了,要是售价接着往下调的话,本就紧张的经营空间肯定会被进一步挤压,对国内企业来说,接下来的业务布局也得跟着做出更细致的调整才行。
投矿并购,先用较低金价重算资金缺口。把品位、回收率、产量和成本一起放进情景表,算清投产前还要投入多少,以及投产后何时能够回收资金,再确定报价。
工程设备,把付款条件接到交付节点。核对投资批准、项目可用资金和签约主体,将预付款、验收和后续支付写清,按已落实的项目节点安排备货。
备件运维,把价值落到稳产和降本。围绕客户的实际瓶颈,说明设备到货需要多久、能减少多少停机、节省多少费用,再谈服务价格与账期。
金价已经回到4,000美元附近了,矿山之间的差距反而更值得仔细看看,对中企来说更有机会谈成一笔能长期做下去的生意的客户是那些能稳定产金、资金安排清楚并且付款条件也能落实的客户。
注:本文基于公开信息整理、编译及分析,供出海非洲的企业经营决策参考。具体决策请结合自身情况及当地最新政策审慎作出。
#黄金价格 #非洲金矿 #矿业投资 #现金流 #中企出海 #矿山设备