


2025年,我国快递业务量完成1989.5亿件,同比增长13.6%。进入2026年,前五个月业务量增速已放缓至5.2%。增量市场见顶的信号清晰——行业正在从“做大蛋糕”进入“分蛋糕”阶段。
与此同时,2026年4月,快递行业单价同比上涨3%,多家头部企业利润明显修复:中通利润同比+5%、圆通+61%、韵达+52%、申通+94%。利润修复不完全来自涨价,更来自成本结构的优化和运营效率的提升。
更重要的是,自2025年下半年起,国家邮政局启动专项治理,剑指“内卷式”恶性竞争,行业价格自律机制逐步建立。价格战的政策空间和市场空间都被压缩了。


行业竞争逻辑正在发生根本性变化
过去十年,物流行业的竞争逻辑很简单:谁的网点多、谁的车队大、谁的价格低,谁就能抢占更多市场份额。规模效应驱动下,价格战成为最直接、最有效的竞争手段。
但这种逻辑在今天已经走不通了。
快递单价长期在低位徘徊,2025年前三季度快递业务单价为7.73元/件,同比下降0.32元。边际利润被压到极限,继续降价只会让全行业失血。行业共识正在形成:“拼价格”没有未来,“拼价值”才是出路。
竞争核心正由“量”转向“质”。企业比拼的不再只是送出多少包裹,而是如何以更健康的盈利模式、更差异化的服务、更智能化的运营来撬动价值。

具体拼什么?三个方向已经明确
第一,拼效率——用数字化重构成本结构。
效率是物流企业最底层的竞争力。2025年上半年,安能物流经调整净利润4.76亿元,同比增长10.7%,其核心驱动力正是数字化全链路渗透带来的降本增效。京东物流通过“超脑2.0+狼族机器人”智能体系,将亿级包裹的仿真推演时间缩短至3分钟内。马士基利用AI技术使单件包裹成本降低18%。
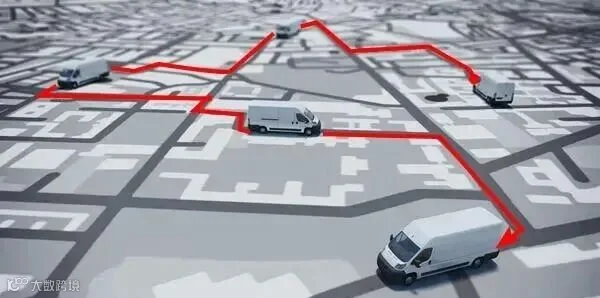
效率竞争的本质是什么?是让每一辆车、每一个仓库、每一条路线都发挥最大价值。当别人用算法优化排线、用智能调度减少空驶时,还在靠经验和电话调度的企业,成本劣势会越拉越大。
第二,拼服务——交付确定性而非仅仅交付货物。
过去客户选物流,主要看价格。现在客户要的是确定性:货物在哪、什么时候到、出问题了怎么办、成本构成是什么——这些都是服务的内容。
京东物流2025年一体化供应链收入达到1162亿元,同比增长33%,一体化供应链客户贡献占比达53.5%。这不仅仅是送快递,还帮客户管库存、做预测、优化整条供应链。服务的溢价能力,远高于运输本身。
第三,拼韧性——建立抗风险能力。
全球供应链波动常态化。油价波动、极端天气、地缘冲突、政策调整,任何一项都可能冲击物流企业的正常运转。
韧性不是口号,是企业在面对扰动时快速调整、高效协同、保持稳定运转的实际能力。“中国+1”多元布局、区域化供应链、就近履约、应急保供能力,已经成为市场竞标和企业合作的核心加分项。没有韧性的企业,在波动中会被客户放弃。

行业格局正在重塑
2026年1月,德邦股份正式启动退市程序。1月15日,顺丰与极兔宣布83亿港元交叉持股。3月,申通快递出资2.8亿元收购两家“阿里系”仓储物流公司。
头部企业通过资本纽带抱团发展,行业集中度持续提升。中小企业的生存空间被进一步压缩。这不是危言耸听,是正在发生的现实。

你的核心竞争力是什么?
效率、服务、韧性——这三个方向,你的企业占了几个?
如果你的优势还是“比别人便宜”,那这条路已经走到尽头了。如果你的竞争力说不清楚,那客户也看不清楚为什么要选你。
行业变了。活下来的不是最会降价的,而是最能创造价值的。
欢迎在评论区聊聊:你的企业正在往哪个方向转型?遇到了什么困难?也许有人能给你一些启发。