
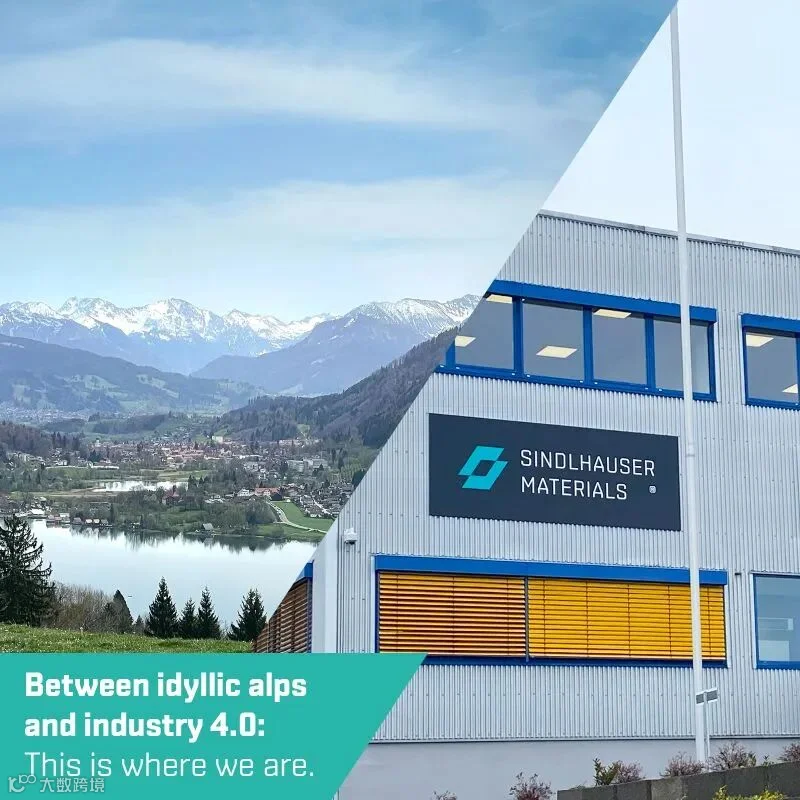
10月14日,彭博社披露了一桩引人注目的国际贸易谈判细节:欧盟正考虑解除对一家中国企业的限制,以换取中国放宽对德国小型企业辛德豪瑟材料(Sindlhauser Materials)的出口管制。
辛德豪瑟并非西门子或博世那样的工业巨头,全公司仅35名员工,却供应约200种特殊工业材料。目前,因原料供应受阻,这家小厂面临生存危机,引发了德国政府乃至欧盟的高层介入协调。
一家微型企业为何值得欧洲如此重视?核心原因在于其深度嵌入了光刻机巨头ASML的供应链体系。
ASML供应链中的“隐形冠军”:辛德豪瑟的特殊价值
ASML 2025年年报显示,其全球5100家供应商提供了约80%的物料清单价值,其中272家关键供应商占据了产品相关采购支出的89%。ASML将“更换供方是否需超过12周”作为识别关键供应商的重要标准,部分精密零件长期依赖单一来源。
在著名的合作伙伴中,德国蔡司负责EUV光刻机反射镜表面的极薄膜沉积。而辛德豪瑟的专长正是精密镀膜材料所需的溅射靶材——即在真空设备中受高能粒子轰击、将原子沉积到其他产品表面形成薄膜的关键材料。
深入调查显示,辛德豪瑟与蔡司的联系远超普通供应商关系。两者同为德国OPTILIZE精密光学产业网络成员,并共同出现在2025年启动的InduAlloy研究项目企业咨询委员会中。该项目聚焦新型铝基材料、局部感应加热和晶圆键合技术,旨在降低热负荷下晶圆连接的可靠性难题。
三层产业价值构建高替换壁垒
辛德豪瑟的产业价值可归纳为三个层次,这也构成了其难以被替代的核心竞争力:
第一,基础金属的高性能转化。 2021年《Scientific Reports》论文记载,研究人员向其采购纯度99.95%的钨和氧化铪靶材用于高温薄膜实验,证明其产品已进入真实科研工艺环节。
第二,材料与设备的深度适配。 其2011年申请的一项专利,利用金属编织结构连接靶材与支撑管,有效缓解热胀冷缩引起的连接失效。这种微观结构的创新直接关乎镀膜设备的稳定运行。
第三,持续参与下一代材料研发。 公司拥有六硼化镧纳米材料专利,可调节近红外吸收性能。近期更公布了一项模块化靶材方案专利申请,通过仅更换消耗较多的局部材料而非整块报废,显著提高了贵重材料的利用率。
综上所述,辛德豪瑟定位为“小批量、多品种、集特种材料加工、设备适配和研发于一体”的工业供应商。寻找替代者不仅涉及材料更换,更需重新验证整套生产工艺,成本极高。
出口管制下的博弈:供应链武器化的副作用
危机的导火索源于地缘政治摩擦。7月23日,欧盟第21轮对俄制裁涉及部分中国企业;次日,中国商务部将14家欧盟实体列入出口管制管控名单,辛德豪瑟与德国莱茵金属均在列。该限制针对中国原产的受控两用物项(兼具民用和军事用途的材料及技术)。
彭博社援引知情人士称,辛德豪瑟高度依赖中国的稀土及其他关键矿物。若供货持续中断,公司可能在数月内无法经营。尽管德国政府尝试协助寻找替代来源和回收方案,但效果不佳。
10月8日至9日,欧盟贸易专员谢夫乔维奇赴北京磋商。随后消息披露,欧盟正讨论以解除对某未具名中国企业的限制为筹码,换取中方放宽对辛德豪瑟的管制。截至目前,双方尚未正式宣布达成协议。
断供并未导致真正脱钩
随着供应链管制日益武器化,其副作用逐渐显现。2026年6月,国际货币基金组织发布的地缘经济研究指出:对关键投入品的控制力并不随供应份额线性变化。 即使控制95%的供应,只要剩余5%足以支撑替代路线,原有的谈判优势就会大幅减弱。因为今天的断供会改变客户明天的投资方向。
此外,切断直接贸易未必意味着产业真正脱钩。摩根士丹利、彼得森国际经济研究所等机构的研究发现,虽然中国在美国商品进口中的直接份额从2017年的约22%降至约8%,但美国进口产品中的中国增加值仍占15.4%,基本保持稳定。这表明,美国只是减少了直接从中国进口,转而通过东南亚等第三方购买,本质仍是大量中国制造的产品。

显然,简单的断供或切断贸易措施,其最终结果往往与直觉相悖。透过此类具体案例,我们更能看清技术、产业分工与竞争格局的动态变化。