币种本身不创造回报率,"看起来很高" 主要来自计算口径的幻觉,加上一部分真实的跨国套利。既然如此,跨境电商的利润到底在哪里呢?下面就以消费国是美国,跨境电商是中国卖家举例说明。
一、先破除幻觉:美元计价不会凭空多赚钱
举例:你会发现回报率和美元口径一模一样:
项目 |
美元 |
人民币(×7.2) |
占售价 |
售价 |
$29.99 |
215.9 元 |
100% |
到岸成本 (采购 + 头程) |
$8.29 |
59.7 元 |
27.6% |
FBA 配送费 |
$5.34 |
38.4 元 |
17.8% |
佣金(15%) |
$4.50 |
32.4 元 |
15.0% |
广告前利润 |
$11.86 |
85.4 元 |
39.5% |
利润率 39.5%,用美元算是 11.86/29.99,用人民币算是 85.4/215.9,完全相等。
浑水观察
币种只是计量单位,就像用米还是用英尺量身高,不会改变身高本身。
二、那"回报率很高" 的感觉从哪来?三个真实原因
原因 1:垫资口径 vs 全成本口径 —— 最主要的幻觉
这是跨境电商最容易产生 "高回报错觉" 的地方:
成本类型 |
谁掏钱 |
什么时候掏 |
采购费、国内物流、头程、包装 |
你自己垫资(人民币) |
发货前就要掏 |
FBA 费、佣金、广告费、仓储费 |
亚马逊代扣(美元) |
从销售收入里直接扣,不用你额外掏钱 |
很多人算 "投入回报率" 时,分母只算了自己掏出去的人民币(采购 + 头程 ≈ 58 元),而把 FBA、佣金、广告这些代扣成本忽略了。
真实的全成本口径:再扣广告(假设 ACOS 25%,即 54 元):所以 "高回报" 的第一个秘密是:你只算了自己垫的钱,没算亚马逊帮你 "垫付" 又扣回去的钱。从现金流角度看,你确实只掏了 58 元就撬动了 216 元的生意,资金效率高;但从经营利润角度看,该扣的成本一分不少。
浑水观察
成本投入决定了资金效率,这是跨境电商经营核心驱动力。
原因 2:跨国套利 —— 这部分是真实的
跨境电商确实存在真实的回报率优势,来源不是币种,而是成本端和收入端的市场差:
•成本端(人民币):中国是制造国,采购成本、人工、国内物流都按发展中国家水平定价
•收入端(美元):美国是消费国,客单价、购买力按发达国家水平定价
同样一个加热垫,在中国采购 30 元人民币,在美国卖 $29.99(216 元人民币),中间的价差就是跨国生产 - 消费套利。这和 "美元计价" 无关,和 "在低成本国家生产、在高消费国家销售" 有关。
如果反过来—— 在美国采购(美元),在中国销售(人民币),回报率就会很难看。
浑水观察
消费套利最为核心的是外币价格折算后的本币价格。
原因 3:汇率波动 —— 额外的收益或风险
人民币相对美元贬值时,美元收入换回人民币会变多,相当于额外赚了汇率差。比如:
•你采购时汇率 7.0,58 元 = $8.29
•你回款时汇率 7.3,$11.86 利润 = 86.6 元(而不是 83.0 元)
•多赚的 3.6 元就是汇率收益
但这是双刃剑—— 人民币升值时会反过来侵蚀利润。不能把汇率收益当成可持续的回报率。
浑水观察
汇率波动,靠天吃饭。跨境电商和汇率套利风马牛不相及,纯粹是被动触及。
三、站在人民币立场,正确的回报率怎么算?
作为中国卖家,最终关心的是人民币利润和人民币资金效率,建议同时看两个指标:
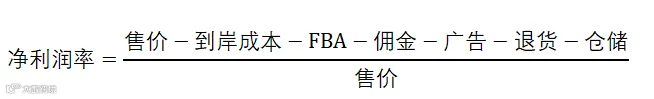
指标 1:全成本净利润率(经营健康度)
浑水观察
该指标的分子、分母同币种,利润率标准是国际通行惯例。
该公式也体现了消费套利,假定成本是固定值,那么售价就是核心驱动力。
消费套利到什么时候才有增量利润呢?这是另一个话题,有时候加价,反而利润率还不如国内利润率,也就是说很对不起跨境电商的身份。
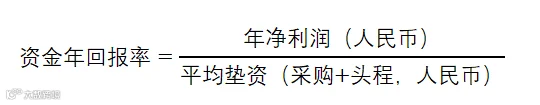
指标 2:自有资金周转率(资金效率)
浑水观察
每单垫资 58 元,净利 31.3 元,如果一年周转 6 次(2 个月一轮),资金年回报率 = 31.3 × 6 / 58 = 324%
这个 324% 是真实的资金效率,但前提是产品本身能稳定卖出、净利润率为正。如果产品卖不动或者亏损,资金周转率再高也没用。
本例中,售价 215.9 元扣完所有成本,广告后利润 31.3 元,净利率 14.5%。
所以选品时别被 "垫资回报率" 迷惑,先看全成本净利润率是否为正、是否扛得住退货和广告波动;再看资金周转率是否足够快、库存是否会积压。两个指标都过关,才是真的高回报。