




合捷电器的出海路径可概括为:以ODM产线托底,在欧洲本土零售平台销售适配开放式厨房的烟灶产品,并通过拉长供应商账期维持现金流。这一模式清晰但复制难度较高。
合捷电器(Ciarra)的港股招股书揭示了大件厨电在欧洲打造品牌的真实成本,其关键信息隐藏在费用表与周转天数中。
这家顺德企业于2026年5月14日递表,独家保荐人为第一上海。公司曾于2020年挂牌新三板,2022年主动摘牌,此次转战港股。据弗若斯特沙利文数据,2025年合捷在中国出口欧洲的大型厨电企业中排名第三,市场份额为1.0%,而第一名份额高达20.2%。
第三名仅占1%的市场份额,反映出中国厨电出口欧洲市场头部之外极度分散的特征。几亿营收规模的工厂即可跻身前列,这既意味着进入门槛较低、竞争者众多,也表明任何一家企业都难以形成垄断优势。
精准切入欧洲厨房结构
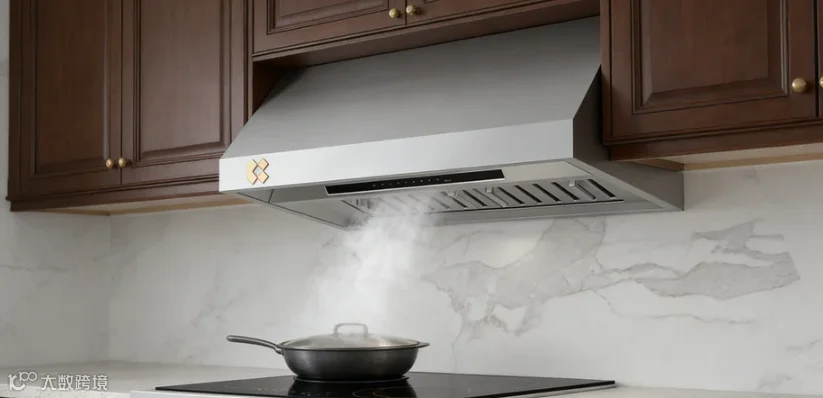
Ciarra的产品线极具针对性,涵盖中岛烟机、下吸式集成灶、免排风循环烟机及桌面便携烟机,主要面向欧洲开放式厨房及租房群体。循环式和下吸式设计特别适配无法外排油烟的公寓环境,此类需求在欧洲市场的集中度远高于美国和中国国内。
下吸式品类的标杆是德国品牌BORA,其在英国经销商处的售价约为1399英镑。相比之下,Ciarra ONE在OTTO平台的标价接近3000欧元,实际成交价约为1269.99欧元。合捷的策略是占据BORA之下的中高端市场,服务于追求岛台无烟机效果但预算有限的消费者。
销量主力仍集中在低价区间。在OTTO和Leroy Merlin等平台上,Ciarra大量烟机产品以五折左右的价格出售,单价多在几十至两三百欧元之间,划线价与成交价差距显著。这种高折扣策略源自亚马逊运营经验,并成功复制至欧洲本土零售平台。
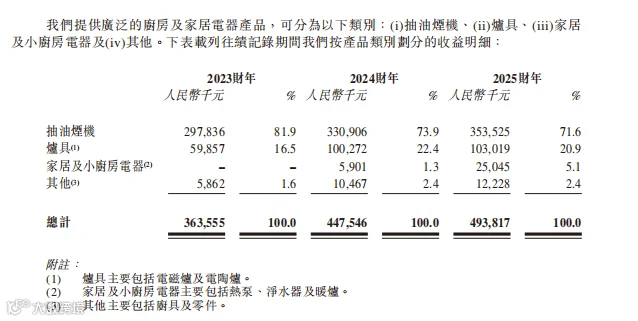
招股书显示,自有品牌均价下降主要受两大因素影响:一是亚马逊Vendor Central部分产品降价,二是单头电磁炉等低价产品销量占比提升。这表明,部分销量增长是以牺牲价格为代价换来的。
多渠道布局分散平台风险
合捷在欧洲本土零售商平台主要采取第三方卖家模式。招股书数据显示,2025年亚马逊、Leroy Merlin、Darty、OTTO等电商平台贡献了自有品牌业务74.0%的收入。

从2023年初至2025年底,合捷将网店数量从十几家扩展至覆盖16个国家、24个平台的59家店铺,前三大平台收入占比逐步下降。多渠道布局有效分散了对单一平台的依赖风险,但也带来了高昂隐性成本:每增加一个平台,均需重新处理Listing、能效标签、GPSR合规材料及对账流程。随着欧盟GPSR法规于2024年12月13日生效,大件电器卖家需为每个市场准备责任人信息和安全标识,平台越多,合规成本越重。
鉴于电商平台拥有暂停账户、终止合作及扣留销售款的权力,合捷将此列为重要风险事项,体现了其对渠道安全的高度关注。
毛利仅是覆盖运营成本的基础

2025年,合捷自有品牌毛利率为55%,而ODM业务毛利率仅为27.6%。然而,该业务的主要开销位于毛利之下:2023年至2025年,销售及分销开支占收入比例分别为23.15%、21.75%和22.37%,推广费与平台服务费逐年攀升;物流费用占销售成本的15%,涵盖海运、海外仓、最后一公里配送及平台履约费用。所有产品均通过第三方物流或平台履约交付,大部分存货存放于海外租赁仓或平台仓。
在欧洲做大件商品,毛利实质上是为平台和物流支付的“预算”。2025年,合捷净利润为4742.3万元,收入为4.94亿元,净利率约9.6%,这在同行业中已属较好水平。
Vendor Central的双刃剑效应
Vendor Central(VC)模式在自有品牌收入中的占比持续上升。尽管亚马逊近年来收缩1P供应商名额,倾向于保留大体量品牌,合捷得以留存说明其产品获得认可。但代价显著:2024年VC渠道销量增加但收入反而减少,账期延长至90天,且定价权由亚马逊掌握。
接入亚马逊采购体系意味着以让渡定价权换取稳定大单。当亚马逊压低采购价格时,这种交换模式的成本压力将直接显现。
ODM业务发挥产能调节作用
2025年ODM业务增长停滞。由于巴西主要客户合同以美元结算,受2024年底雷亚尔汇率跌至历史低点影响,2025年订单缩减。虽然欧洲ODM客户有所补位,但油烟机ODM价格呈下降趋势。招股书显示,合捷为50多个品牌提供ODM服务,2024年前五大客户均为ODM客户,合计占收入31.9%,但无一家签订长期采购承诺。
ODM业务的核心价值在于填满产线、摊薄固定成本。代工订单波动时,产能需由自有品牌消化,促使自有品牌更倾向于通过低价款冲量。此前观察到的均价下滑与ODM停滞,实为同一战略逻辑的两面。
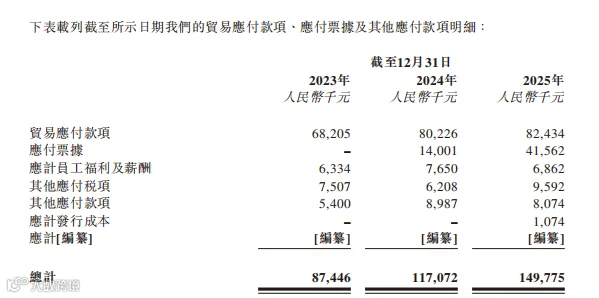
经营现金流从2023年的3179.2万元增至2025年的9832.1万元,但结构存在隐忧:应付周转天数持续拉长,应付票据从零起步,表明供应商在承担资金压力;ODM应收账款回收变慢,自有品牌应收账款也因热泵直销和VC账期延长而增加;库龄一年以上的存货占比上升。
与此同时,分红力度逐年加大。2025年宣派股息4000万元,占当年净利润的84.35%,期末仍有3170万元应付股息未支付。公司在分红的同时募资建设自有厂房,目前生产基地均为租赁,招股书已将依赖租赁设施列为风险项,并于2025年开始购地。
对于制造型企业而言,财务报表比收入曲线更能反映真实经营状况。账期拉长、库存老化,叠加平台和品类扩张,这套组合拳在高速增长期尚可维持,一旦增速放缓将面临严峻考验。合捷的收入增速已从2024年的23.10%降至2025年的10.34%。
新业务探索与潜在风险
家居及小厨电板块占比从零开始增长,其中包含热泵产品。德国子公司Ecochi专门负责Ciarra热泵分销,作为非全资子公司,其少数股东权益连年亏损,显示该业务尚处于投入期。热泵需求高度依赖德国补贴政策,政策变动将直接影响市场需求。
在美国市场,合捷于2026年3月进入家得宝(Home Depot),店内上架了两三百美元的烟机产品。值得注意的是,电磁炉和灶具已被列入美国232钢铁衍生品清单,自2026年4月6日起按整机全值征收25%关税。鉴于北美收入占比仅为个位数,短期内公司重心仍在欧洲。
十余年的烟机制造积累使合捷能够定义下吸式、循环式等欧洲专属品类;ODM业务提供了规模与成本基础;欧洲多平台布局虽耗时但构建了渠道壁垒。这三者共同支撑起一个毛利约四成、净利不足一成的商业结构。
合捷面临的风险清晰可见:产品价格下行压力大,VC模式削弱定价权,ODM客户忠诚度低,生产设施依赖租赁,且欧盟油烟机能效标签和生态设计新规可能导致现有卖点重估。此外,上市进程尚未最终确定,截至10月下旬仍未通过聆讯。根据港交所规定,申请版本6个月后失效,11月中旬将成为关键时间节点。
欧洲大件出海的竞争,本质上是现金流抵御平台、物流和账期三重压力的能力比拼,合捷的招股书完整呈现了这一挑战。
你做欧洲大件,平台、物流、账期,哪一关最勒脖子?评论区聊聊。
#跨境电商 #欧洲跨境电商 #合捷电器
