

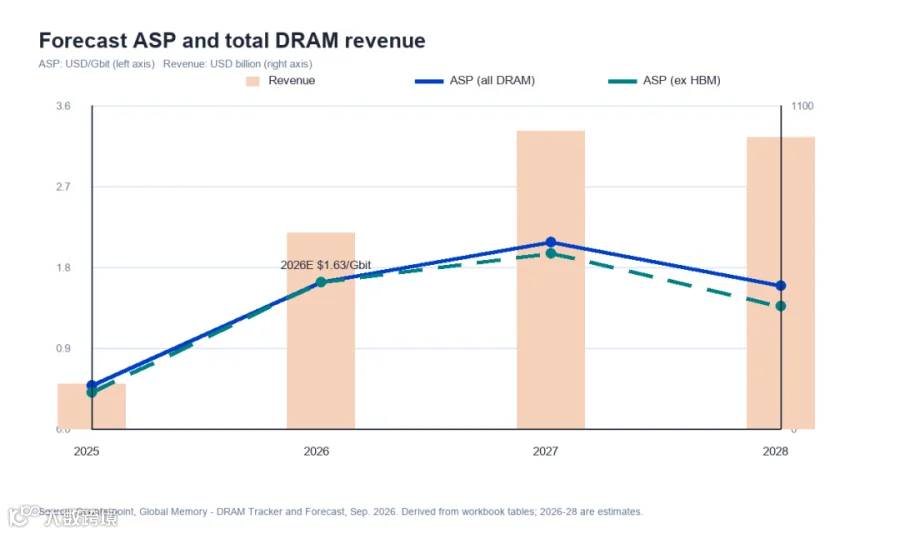
2026年DRAM市场按位元计算的供给已接近平衡,决定价格的关键因素转变为需求落点。Counterpoint模型预测,2026年全球DRAM出货量约为409,048百万Gbit等效,产量为409,820百万Gbit等效,供给略盈余772百万Gbit。尽管总量平衡,但全年平均销售价格(ASP)将从2025年的0.480美元/Gbit大幅跃升至1.628美元/Gbit,涨幅达239%;行业收入预计从1,529亿美元激增至6,659亿美元。服务器、DDR5和HBM等高规格产品正重塑每一单位DRAM的稀缺性与价格权重。
总量回归平衡,价格逻辑重构
以“产量减出货”衡量的充足度显示,2025年全球DRAM存在约934百万Gbit等效的缺口,而2026年转为 surplus 约772百万Gbit,产量与出货比值达到1.0019。这表明市场已脱离由总位元短缺驱动的普遍断供状态。
然而,总量平衡并不意味着所有类别DRAM均易获取。DDR4、DDR5、LPDDR与HBM在性能、封装及认证上无法相互替代,标准DRAM的供给释放无法直接填补高带宽或高规格产品的需求缺口。

服务器占据近半份额,HBM独立增长显著
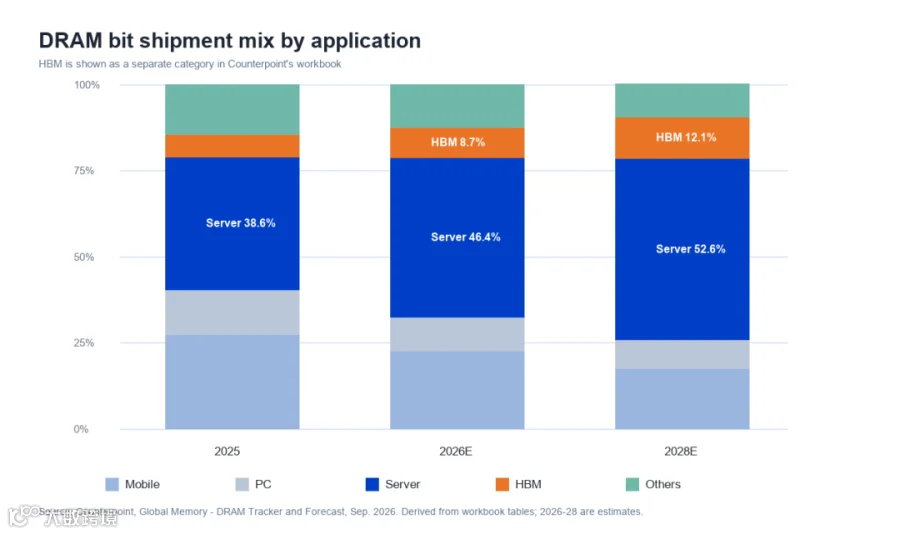
模型数据显示,服务器DRAM出货量将从2025年的122,721百万Gbit等效增至2026年的189,755百万Gbit等效,增幅54.6%,其位元占比从38.5%提升至46.4%。预计到2028年,服务器占比将进一步升至52.6%。相比之下,移动端2026年仅增长5.8%,PC端出货则同比下降2.7%,两者在总位元中的份额持续收缩。
HBM在该模型中被单独列出,未计入服务器类别。2026年HBM出货预测为35,490百万Gbit等效,同比增长67.6%,占总位元的8.7%(2025年为6.7%)。这种分类方式强调:服务器常规需求与HBM需求同步增长,二者不可简单相加视为同一口径。
ASP飙升源于全品类涨价,不仅靠HBM拉动
2026年DRAM总平均ASP预测为1.628美元/Gbit;若剔除HBM,剩余标准DRAM的ASP为1.633美元/Gbit,远高于2025年的0.403美元/Gbit。这一数据表明,价格上涨并非仅由HBM高单价拉高平均值所致,标准DRAM的价格预期同样被大幅上调。
产品结构同步升级。DDR5出货量从2025年的125,626百万Gbit等效增至2026年的177,540百万Gbit等效,收入从578亿美元飙升至3,386亿美元。高规格产品占比提升导致“总出货量”与“总收入”增速背离:2026年总位元出货增长28.5%,而收入模型显示增长高达335.6%。
价格走势并非单向延伸。模型预计2027年总ASP将升至2.081美元/Gbit,2028年回落至1.595美元/Gbit;同期位元出货仍增长27.5%,但总收入小幅下降2.2%。这预示高价可持续一段时间,但价格与出货量不会永远同向波动。
洞察趋势:区分总量信号与结构信号
总量供需反映周期松紧,产品结构决定定价压力分布。虽然2026年产量与出货差额显示市场近乎平衡,但服务器占比提升、HBM规模扩大及DDR5量价齐升,表明需求正向高规格产品集中。
需注意,表中2026年全年及各季度数据均为估算值。0.772十亿Gbit的余量、239%的ASP涨幅及6,659亿美元收入属于模型输出,而非最终结算。后续验证应重点关注服务器位元占比走势、高规格产品放量情况及价格回落节奏。
结语:DRAM价格由“位元流向”决定
DRAM总量供需虽是基础,但不足以单独解释价格波动。数据中心将更多位元导向服务器,DDR5与HBM则将需求细分至不同规格与供应链。分析周期时,应先审视总位元是否过剩;判断价格时,需追踪位元最终流向的产品类别。结合总量与结构两张图表,方能看清供需平衡背后可能存在的结构性紧张。