

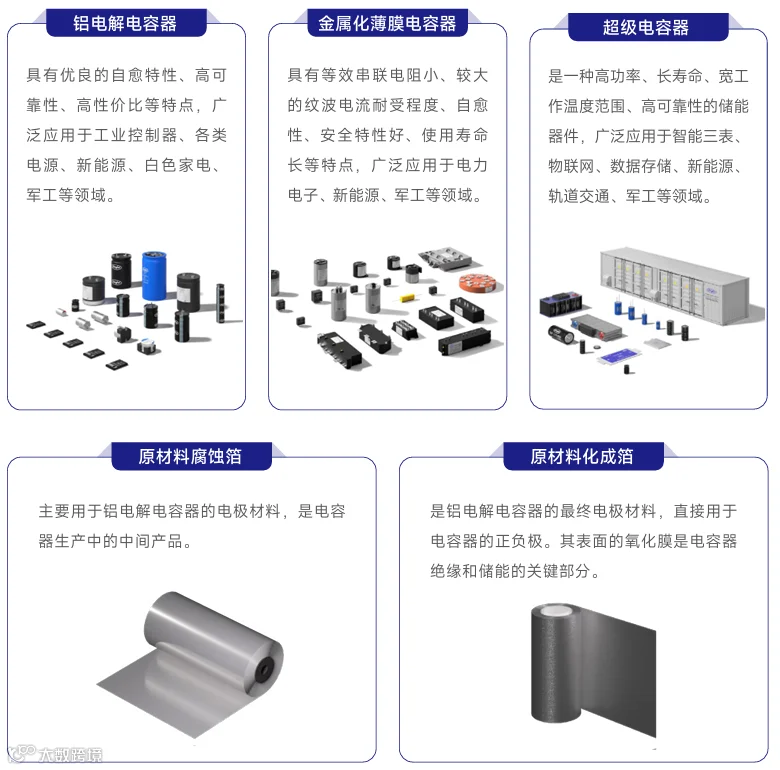
公司简介:公司坚守“材料好电容器才好”的初心,积极布局三大电容器关键材料的技术工艺研究攻关和产业化,不断延伸铝电解电容器产业链。通过攻克腐蚀、化成及污水处理技术,优化高比容、高强度电极箔产品,并掌握真空镀膜工艺,成功研制多种超级电容器电极材料,有效保障了关键材料的性能与稳定供给,显著提升了产品竞争力。
主要产品:铝电解电容器(及核心材料)、薄膜电容器、超级电容器
01 财务业绩分析
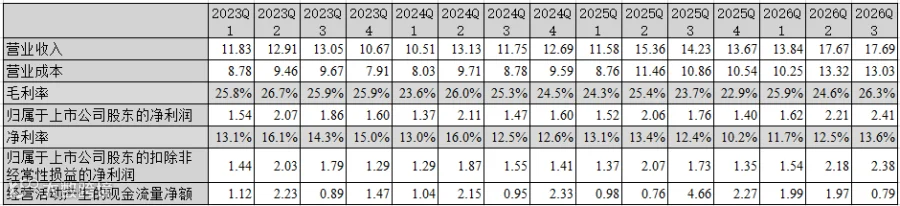
前三季度整体营收
2026年前三季度,公司实现营业收入49.20亿元,同比增长19.5%;毛利率为25.6%,同比增加1.1个百分点;归母净利润6.24亿元,同比增长16.7%。
期间费用与现金流
期间费用合计5.03亿元,同比增长19.8%,期间费率10.2%。其中,销售费用同比增长2.7%,管理费用同比增长28.6%,研发费用同比增长11.3%;财务费用为0.21亿元,主要受汇率波动影响。
经营活动产生的现金流量净额为4.74亿元,同比下降25.9%;期末现金及等价物余额为12.69亿元。

三季度单季表现
2026年第三季度,公司营收17.69亿元,同比增长24.3%;毛利率26.3%,同比提升2.7个百分点,环比提升1.7个百分点。归母净利润2.41亿元,同比增长36.6%,净利率达13.6%。
该季度经营活动产生的现金流量净额为0.79亿元,同比下降83.0%。
02 业务结构与运营数据
营收结构分析
上半年电子元件业务营收30.59亿元,同比增长16.6%,毛利率25.2%;电子材料业务营收0.79亿元,同比增长46.7%,毛利率21.9%。
从产品维度看:
- 铝电解电容:营收占比约80%,为公司核心支柱。上半年营收24.98亿元,同比增长12.1%,毛利率27.0%,虽增速相对较低,但毛利水平最高。
- 薄膜电容:营收3.11亿元,同比增长33.6%,毛利率15.2%。
- 超级电容:营收2.49亿元,同比增长54.2%,增速最快,毛利率19.5%,同比增加2.7个百分点。

区域市场表现
内销营收24.71亿元,同比增长16.4%,毛利率24.0%,同比下降1.2个百分点;外销营收6.80亿元,同比增长22.6%,毛利率29.5%,同比大幅提升5.5个百分点。

产品价格与成本
2025年电容产品平均销售单价为2.78元/只,单位成本2.11元/只,单只毛利0.67元/只,库存消费周期约70天。

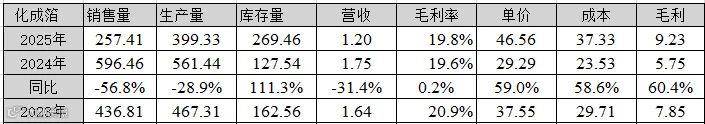
化成箔方面,2025年外销量257.41万平方米,同比减少56.8%;但销售单价涨至46.56元/平方米,同比上涨59.0%,推动单平米毛利升至9.23元。
产品研发与产能布局
铝电解电容器:持续提升腐蚀箔比容,推进N型导电高分子材料产业化。新建及改建适用于数据中心的全自动牛角生产线,推广精益生产与质量前移。新一代固液混合、MLPC等产品实现技术升级并扩充产能。
薄膜电容器:凭借细分市场特定产品的优良性能,快速提升产能以抢占市场份额。
超级电容器:在电力调频、数据中心等新兴领域需求良好,已实现规模化交货。公司正推进技改扩产及新线建设,为未来发展奠定基础。
03 资产质量与同业对比
账期及存货状况
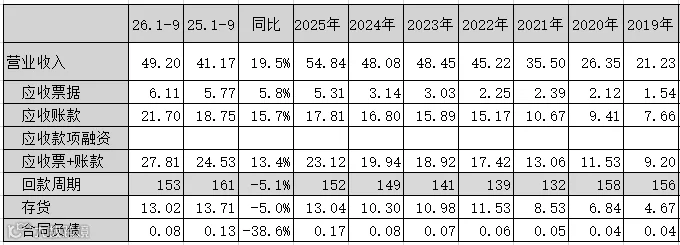
2026年三季度末,应收账款加票据余额为27.81亿元,增幅略低于营收增速,回款周期约153天,与往年持平。公司无应收款项融资,这与较低的资产负债率及宽裕现金流有关。
三季度末存货余额13.02亿元,低于年初及上年同期水平。合同负债仅为0.08亿元,处于低位,符合行业特性。
同业竞争格局
从同业数据来看:
- 营收规模:东阳光最高(93.76亿元,增速31.6%),宏达电子最低(9.10亿元,增速6.3%)。
- 盈利能力:宏达电子毛利率最高(58.4%),东阳光最低(19.6%);净利率方面,宏达电子与法拉电子均超过20%,而东阳光仅为4.2%。
- 市值表现:东阳光(802亿元)> 风华高科(461亿元)> 江海股份(329亿元)> 法拉电子(230亿元)> 宏达电子(171亿元)。
