

赛道洞察
安徽增材制造科技看世界
——中国增材制造市场竞争即将进一步白热化
最近翻看行业动态,三件事放在一起看,味道很不一样。
第一件,华工科技。2026年上半年营收78.22亿元,净利润11.86亿元,同比增长30.17%。这家脱胎于华中科技大学的老牌激光企业,在金属增材制造上的布局比营收数字更值得琢磨。2025年6月,华工激光与立铠精密合资设立苏州立华智维,注册资本2亿元,华工激光持股70%,定位“服务型智造”。今年,这家苏州工厂的纯铜微通道液冷板已经进入批量交付阶段。

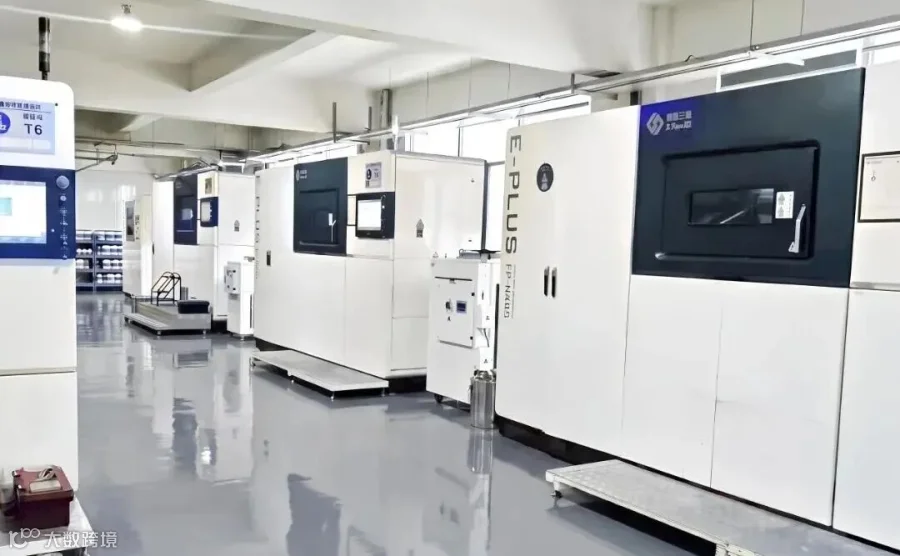
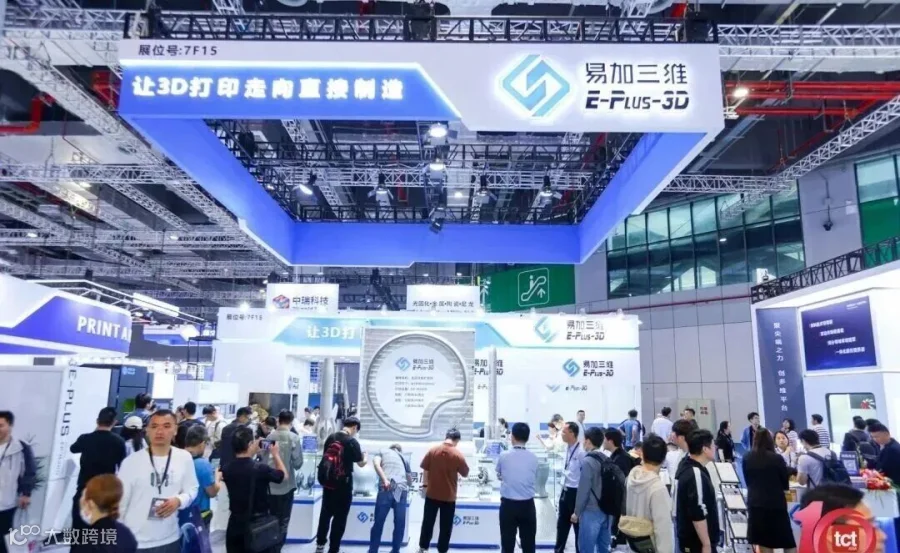
第二件,易加三维的合作方特普创。英伟达服务器液冷供应链的算力冷板订单,首批8月已交付,目前15台金属3D打印设备满负荷运转,月产约1000件,订单排到2026年底,为扩产还在新增设备。支撑这条产线的,是特普创与易加三维深度协同定制的设备体系。
第三件,敬业集团。9月23日,敬业未来智造与广东丰顺县签约,投50亿元建华南金属增材制造基地:20条粉末产线、400台金属3D打印设备、100条MIM产线,主攻折叠屏铰链、摄像头模组等3C精密件,一期20亿、二期30亿,全面达产后目标年产值100亿元,一期力争今年年底部分投产。

一家激光企业向下游做制造服务,一家加工厂抱住算力供应链,一家钢铁巨头带着自建粉末产能直接下场。三件事指向同一个判断:中国金属增材制造的竞争,正在从“谁有设备”切换到“谁能交货”。
纵向看:竞争重心的三级跳
把时间轴拉开,国内金属增材制造的竞争走过了三步。
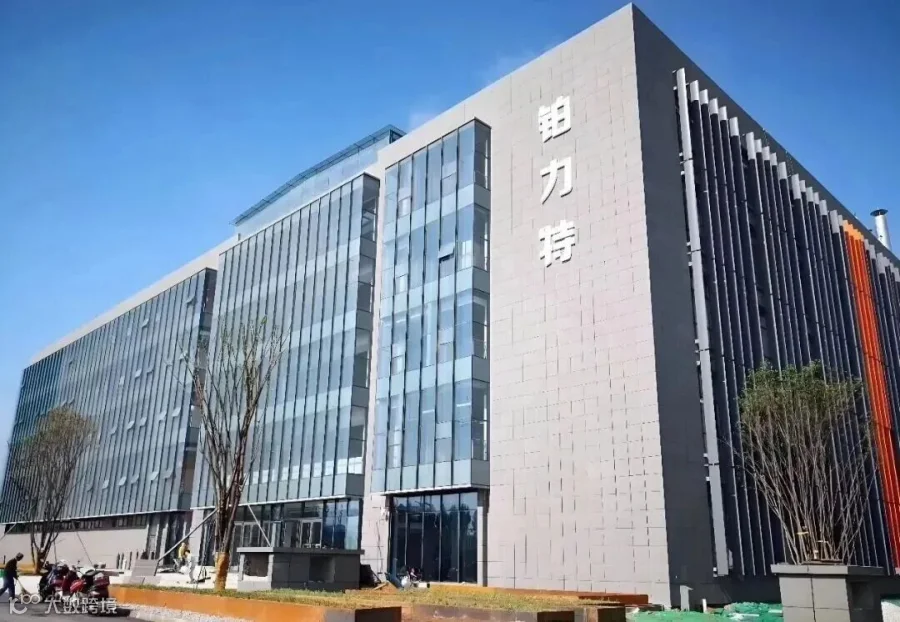
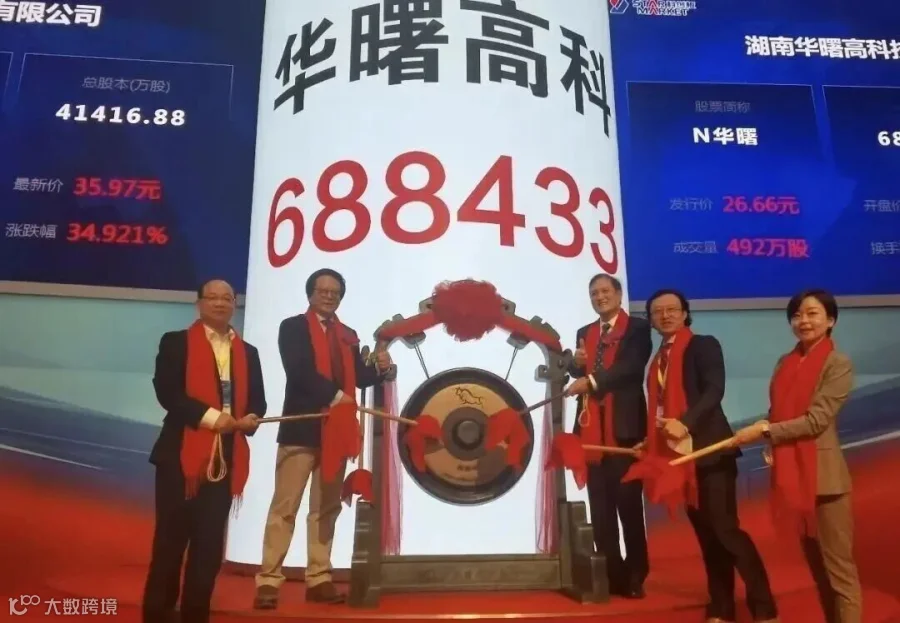
第一步,拼设备参数。比激光器数量、成型幅面、打印速度。铂力特、华曙高科、易加三维们在硬件层面你追我赶。这一阶段的意义在于,国产设备把进口设备的价格拉了下来,把服务响应速度提了上去,让下游客户“用得起”变成了现实。
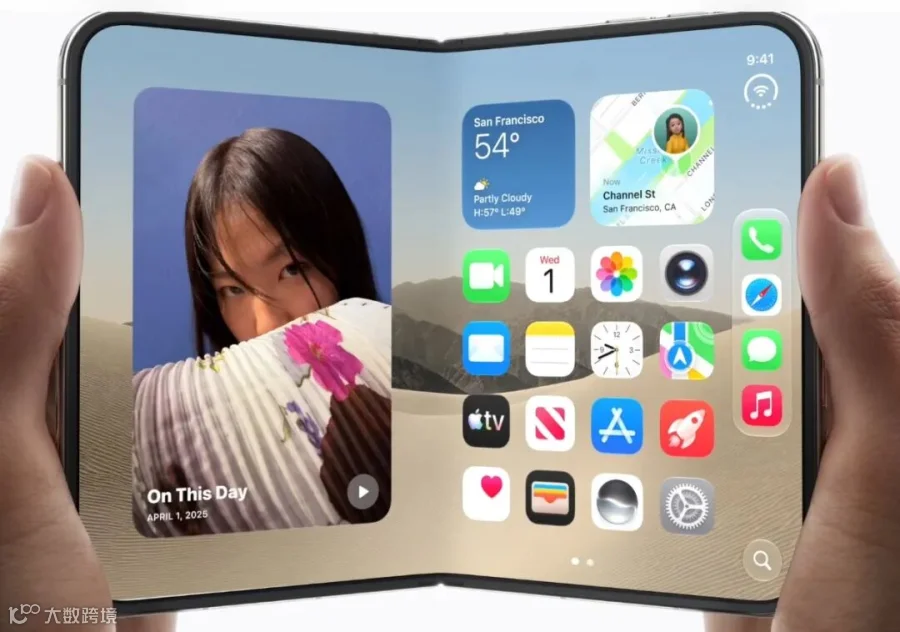
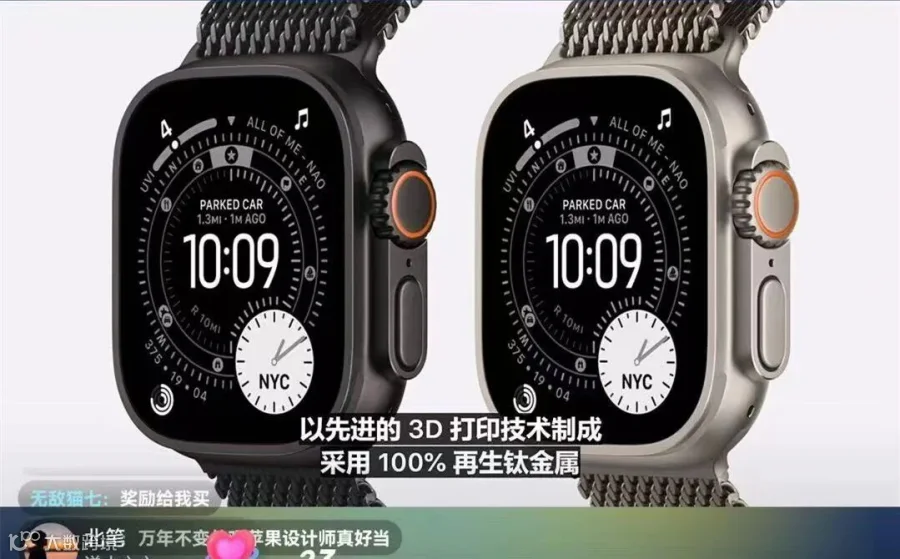
第二步,拼场景验证。OPPO Find N5用上了铂力特打印的钛合金铰链。苹果在2025年把Apple Watch Ultra 3的表壳全面转向3D打印钛合金,官方明确表示用的是百分之百回收航空级钛粉。头部终端厂商的量产验证,等于给全行业做了背书。这一步走完,增材制造不再是“能不能做”的问题,而是“谁来做、多快做、多便宜做”的问题。

第三步,也就是现在,拼产业链整合。敬业“粉末+增材+MIM”一体的超级工厂,华工“装备自研+自有工厂量产”的闭环,特普创“工艺协同+定制设备”的服务模式,本质上都是往产业链纵深走。客户要的不再是一台机器,而是良率稳定、成本可控、按时到货的零件。液冷板这个零件尤其说明问题:内部流道传统工艺只能拼接,拼接就有界面热阻、就有漏液风险。客户买的是“不漏”这件事,不是买打印机。
横向看:政策逻辑与个体命运的错位
有一个观察值得说透。
从政策源头上讲,中国并不执着于究竟是哪一家本土企业拿下某个赛道的龙头位置,只要头部企业扎根在中国本土即可。增材制造被纳入完整产业链布局,政产学研金服用各方组建创新联合体,扶持的是整条链,不是某一家企业。
对产业整体而言,这是极强的优势:完整的配套链条、庞大的3C和算力下游市场、持续的政策与资金支持,构成了全球独有的试验场。但落到每一家企业身上,这并不是传统意义的利好,更像严爱相济式的磨砺。政策给土壤,不给温室。没有“保送龙头”的保护伞,所有玩家都要在成本、良率、交付的比拼里自证价值。今天能拿到液冷订单的服务商,明天就要面对原料巨头下场带来的成本冲击;今天占优的设备厂商,要持续面对同行迭代和下游客户自研工艺的挑战。
敬业集团的入局,是这一逻辑最重的注脚。一个钢铁企业,自带20条粉末产线进场,金属粉末的成本和批次稳定性在这个体量下会被重新定义。它不需要外购粉末,垂直整合的意图很直接。这意味着市场主导权正在一定程度上从设备原厂向服务商、材料端转移。
美国市场出现了同样的信号。Addman与6K签了一份为期30个月、最高1080万美元的镍718粉末采购长单,头部打印服务商主动锁定上游材料,把材料稳定性和成本主动权握在自己手里。东西方市场殊途同归,这其实是增材制造真正走向大规模普及必然出现的局面。
点评:别怕池塘变大,怕的是只愿做小池塘里的大鱼
面对敬业这样的巨头下场,不少设备原厂的第一反应可能是紧张:客户被服务商截流了,订单被材料端分走了。安徽增材制造科技认为,设备原厂理应乐见产业链其他环节掌握更多主动权。因为每一座超级工厂、每一个量产订单,都在把增材制造从“打样技术”变成“生产技术”,都在把这个池塘本身做大。
坦率地讲,行业里确实存在一些安于做小池塘里的大鱼、甚至暗暗希望池塘别再扩容的企业。这种思路撑不起长期胜利,市场最终会给出答案。增材制造要真正成为主流制造工艺,必然要经历产业链分工细化:设备商专注装备与工艺包,材料厂持续降本、开发专用牌号,服务商深耕行业认证与批量交付,终端厂商把增材思维融入产品正向开发。各环节互相支撑,蛋糕才能持续做大。单一环节垄断全部价值,从来不是产业规模化的长久形态。
对从业者而言,不是人人都要去建400台设备的超级工厂。但设备之外,材料调配、工艺服务、后处理、质检认证、软件赋能,每一个配套环节里都藏着新的生态位。易加三维没有亲自下场抢订单,却通过工艺协同成为英伟达供应链订单背后不可或缺的一环,就是最生动的案例。
当然也要留一分清醒:资本和产能扎堆3C与液冷,短期难免同质化;增材仿真软件、过程在线监测、全流程标准体系这些短板还在制约行业上限;产线建好不等于订单到手,规模化量产能力和打样能力完全是两套体系。
市场竞争进一步白热化,不是坏消息。它意味着3D打印终于开始真正走进制造业的主战场。池塘要扩容了,真正的问题只有一个:你准备好游泳了吗?
参考来源:华工科技2026年半年度报告、证券时报(立华智维合资信息)、梅州日报(敬业丰顺基地签约)、龙湾发布/网易(特普创英伟达订单)、Apple Newsroom(Apple Watch Ultra 3钛合金3D打印表壳)、铂力特官方信息(OPPO Find N5铰链)、3DPrint.com(Addman-6K粉末长单)。
#安徽增材制造科技看世界 #增材制造 #3D打印 #金属增材制造 #华工科技 #易加三维 #敬业集团 #英伟达液冷 #消费电子 #折叠屏铰链 #MIM金属注射成形 #产业链整合 #国产替代 #制造业升级 #工业量产 #增材制造生态
