



本周能源行业指数延续涨势,本周行业指数均值1320.35。10月22日能源行业指数1317.29,较上周期上涨0.11%,较上月同期上涨1.26%,较去年同期上涨40.68%。本周,地缘风险及供应面消息博弈,国际油价震荡上涨,消息面对市场指向偏好,现货交投氛围良好,下游刚需支撑力度较强,终端接货积极性尚可,各工厂库存无压、出货顺畅,市场成交重心稳步上移。预计下周国际原油价格将延续高位宽幅震荡格局,考虑市场已从情绪追涨进入“高位验证承接”阶段,部分下游采购趋于谨慎,若成交跟进不足,预计能源市场或高位偏强运行,但涨幅可能收窄。


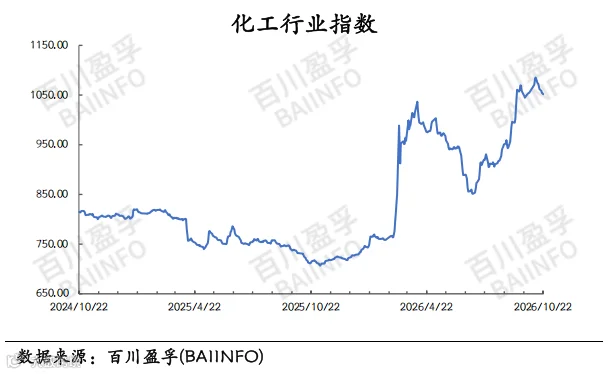
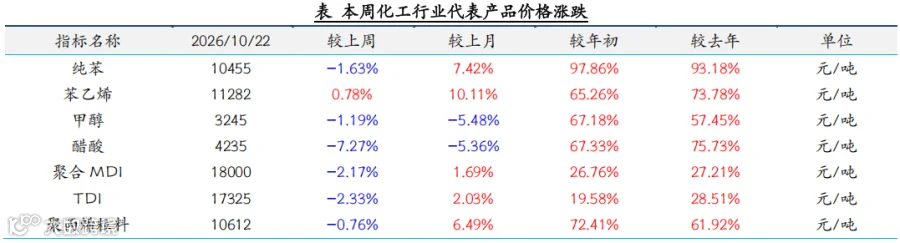
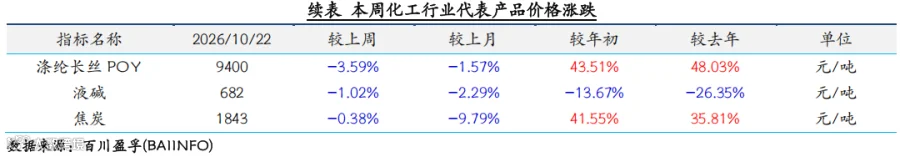
本周化工行业指数震荡下行,本周行业指数均值1055.98。10月22日化工行业指数1051.99,较上周同期下跌1.506%,较上月同期上涨0.35%,较去年同期上涨47.30%。本周国内化工品走势出现和油价背离现象。周内地缘船袭事件,导致航运风险上升,原油价格整体继续高位攀升,化工品成本支撑依旧偏强,然国内化工品续涨表现乏力甚至出现回落现象,造成价格走势与成本逆向主因是需求的薄弱,价格冲高后,高价对终端需求形成明显抑制,下游制品端成本传导不畅,高价承接意愿偏弱,而在走货不畅下商谈逐渐回调。

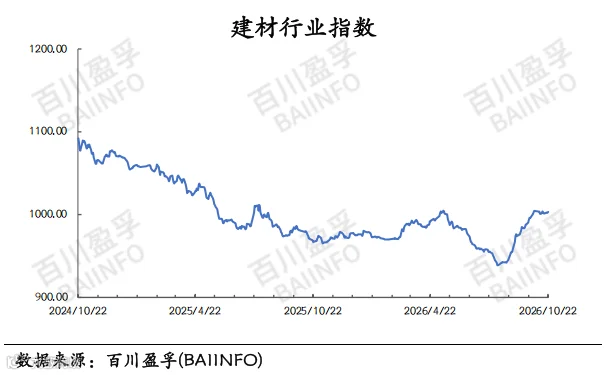
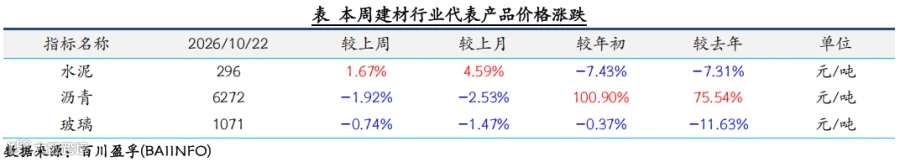
本周建材行业指数小幅上涨,本周行业指数均值1002.28。10月22日建材行业指数1003.25,较上周同期上涨0.19%,较上月同期上涨0.91%,较去年同期上涨3.79%。本周建材行业产品行情分化,由于成本持续高位,加之北方进入赶工尾声,错峰停窑影响下水泥价格保持上行,玻璃产品和沥青产品本周出货不佳,玻璃市场竞争较为激烈,价格有所下滑,沥青产品由于成本支撑,价格下跌有限。建材行业是高能耗行业,也是高碳排放行业,行业的健康发展,是需要紧跟政策的。

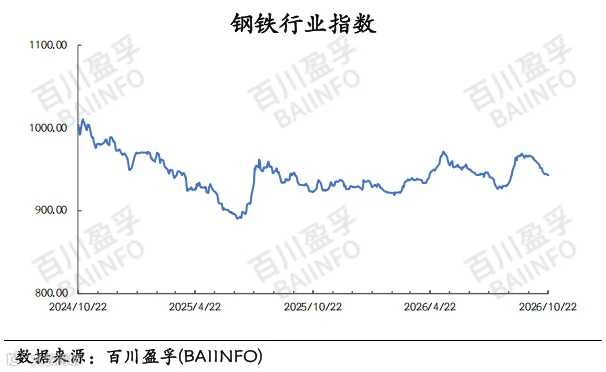
本周钢铁行业指数下滑,本周行业指数均值943.93。10月22日钢铁行业指数942.93,较上周同期下滑0.27%,较上月同期下滑2.46%,较去年同期上涨2.19%。本周钢铁产品价格下跌,上游成本支撑转弱,下游需求跟进不足,实际成交教师,价格整体下行。


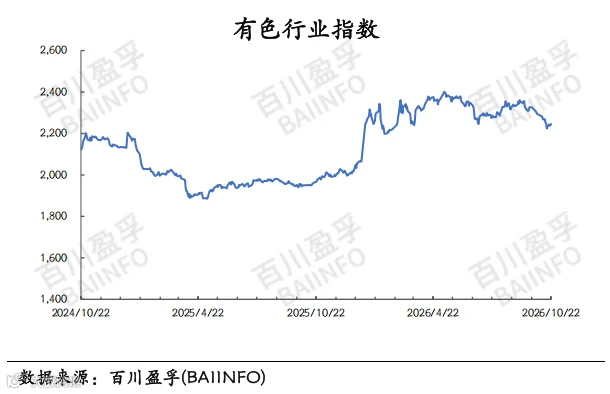
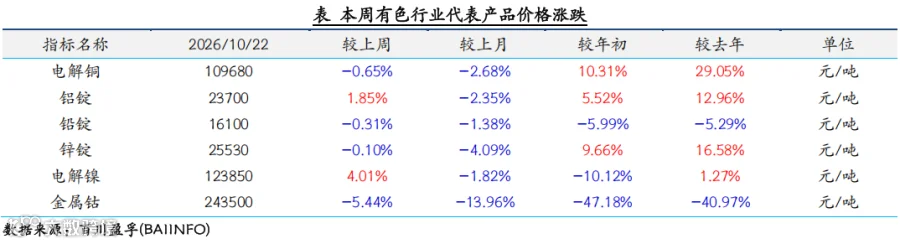
本周有色行业指数震荡上行,本周行业指数均值2240.31。10月22日有色行业指数2244.58,较上周同期上涨0.89%,较上月同期下滑3.48%,较去年同期上涨14.10%。本周有色产品价格小幅上涨,宏观面美联储10月加息概率较小,美俄局势缓和,有色产品价格上涨,后期情绪反转,价格回落,现货市场刚需成交居多,市场情绪谨慎。


本周农业与农资行业指数呈下跌趋势,本周行业指数均值为962.67。10月22日农业与农资行业指数963.04,较上周同期下跌0.12%,较上月同期下跌0.78%,较去年同期上涨3.38%。首先农化方面,硫磺下行带来的市场看空情绪,厂家成交普遍让价签单,且采购商压价意愿较强,持续拖累黄磷价格。下游复合肥企业以成品发运,对磷酸一铵采购意愿偏弱,市场成交未见边际改善。港口库存持续刷新近年高点,叠加秋肥需求收尾、冬储尚未集中启动,氯化钾市场悲观情绪弥漫。农业方面,周内局部受降雨天气影响,市场有效粮源供给收缩,持粮主体显现挺价情绪。整体出栏压力并未缓解,随着部分养殖户顺势出栏,叠加终端消费持续平淡,猪价再度走弱。新疆新棉批量上市,现货供应压力抬升,加之下游纺织订单不足,纺企对高价棉接受度偏低,市场交投偏淡,棉价连续下行。


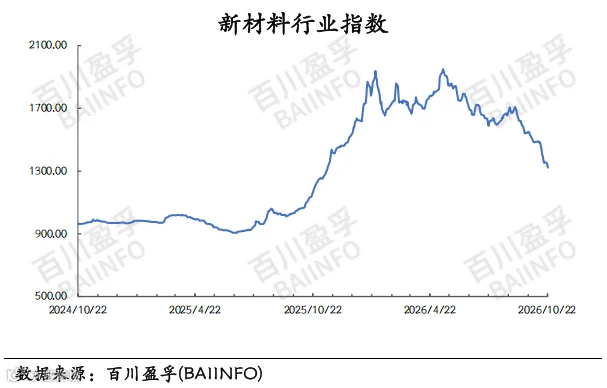
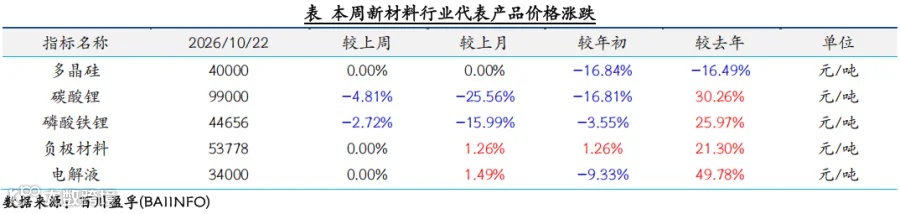
本周新材料行业指数震荡下跌,本周行业指数均值1344.89。10月22日新材料行业指数1321.73,较上周同期下跌3.68%,较上月同期下跌14.80%,较去年同期上涨13.58%。周内碳酸锂和磷酸铁锂市场价格均有所下跌,多晶硅和负极材料市场价格守稳。短期新材料市场价格大概率维持区间震荡运行,行情走向取决于减产落地情况以及下游补库节奏。若控产持续兑现且终端需求回暖,库存去化提速后价格将有所修复;如若减产执行不及预期,叠加下游持续低采,市场将持续有价无市局面。预计短期内新材料市场价格窄幅震荡。


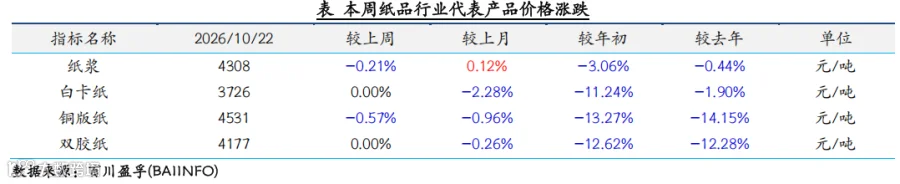
本周纸品行业指数震荡中小幅下跌,本周行业指数均值921.65。10月22日纸品行业指数919.79,较上周同期下跌0.44%,较上月同期下跌0.26%,较去年同期下跌0.64%。本周造纸产业链延续“成本有底、需求无弹性”的运行特征。 纸浆期货增仓下行,现货针叶跟跌、阔叶阴跌,港口库存虽小幅去化但总量压力未解;文化纸内部双胶与铜版走势分化,双胶产量增、库存微升,铜版检修集中、库存去化,但两者价格均缺乏上行动力;白卡纸横盘整理,产量微增、销量略好,但生产利润已转入亏损,9月底的集体涨价函在终端订单不足的制约下基本落空。


百川盈孚
本公众号发布的数据、信息、文章,仅供交流和参考,不对您构成任何投资建议,据此操作风险自担,盈亏自负。
如需转载到别的账号、发布平台或在您的文章中引用,请联系我司公众号后台,并注明内容来源于百川盈孚,且转载或引用不得用于任何商业用途。
若想进一步了解,请致电官方客服电话 010-59795659
