


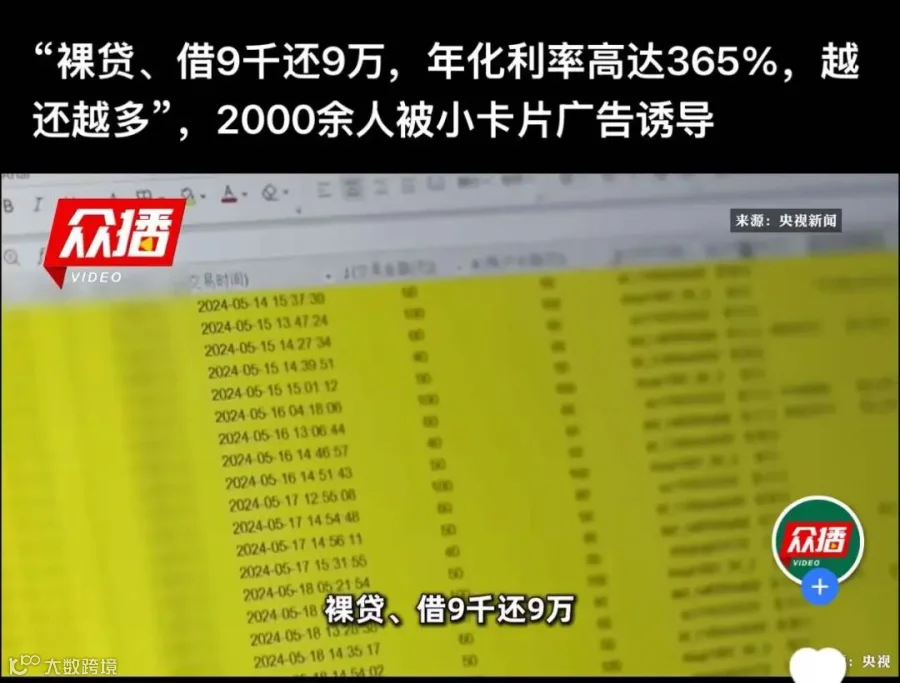
刷到央视刚放出的大案新闻,看完后背发凉:一张街头小卡片诱导受害人碰裸贷,借9000元最终滚到要还9万,年化利率直接飙到365%,累计2000多人深陷泥潭。最终涉案团伙全部被警方抓捕,相关人员面临刑事追责。
不少同行刷到这条视频只当吃瓜看热闹,但做助贷这么多年,这条新闻本质就是监管给全行业敲的一记警钟。现在全网严查非法放贷、套路贷、高息裸贷,边界线划得无比清晰,稍有越界就是牢狱之灾。
一、拆解裸贷崩盘根源:踩中3条必死红线
1. 利率彻底突破法律上限
当前民间借贷司法保护利率有明确标准,超过法定上限的利息完全不受保护,刻意拉高砍头息、逾期违约金,直接定性非法放贷。案例里365%的年化,已经属于严重刑事犯罪范畴。
2. 违规收集隐私胁迫催收
裸贷核心违规点在于扣押私密影像、暴力软催收,只要涉及威胁、曝光隐私施压客户回款,妥妥触碰扫黑除恶、治安管理的严查重点,今年多地经侦都在重点督办这类案件。
3. 无资质私自发放资金
团伙没有持牌金融机构资质,私设资金池放款,没有对接正规银行、持牌消金渠道。现在监管对无证放贷零容忍,只要自有资金对外放贷达到一定规模,直接立案侦查。
二、反观咱们正规助贷:合规赛道才有长期饭票
很多渠道老板最近焦虑8月1日落地的个贷新规,其实看完这个案子就能想明白:监管打压的从来不是正规助贷,而是无序的黑灰产高利贷。
合规助贷和裸贷团伙,本质是两条完全不一样的路:
1. 资金端对接持牌大行
我们主推的工行经营快贷、建行惠懂你等产品,资金全部来自国有大行,利率严格卡在银行公示标准以内,所有费率、利息全部按照新规要求,做全成本明示公示,白纸黑字客户签字确认,全程可追溯。
2. 只做居间咨询服务,不自融不放贷
我们只给商户做经营资质优化、银行进件陪跑咨询,不触碰客户放款资金,不收前置砍头息;所有服务费按新规要求纳入综合融资成本统一公示,完全避开私放资金池的雷区。
3. 客户资质优化走银行认可的正规路径
帮商户提升对公流水、配置行内理财增厚贡献度、规范企业经营数据,全部是银行审批认可的正向优化手段,绝不搞虚构资料、包装假材料这类擦边操作,从源头规避风控追责风险。
三、保命经营建议
1. 彻底和高息、私放、套路贷划清界限
哪怕短期暴利诱惑再大,裸贷、私放高息、砍头息绝对不能碰,现在经侦办案溯源能力极强,一旦牵连进去,多年积累全部归零。
2. 紧跟8月新规落地,把成本明示落实到位
所有进件客户,统一使用银行官方《综合融资成本明示表》,利息、担保费、咨询服务费全部穿透公示,客户手写确认留存,不留投诉、追责漏洞。
3. 深耕银行普惠经营贷,走稳定可持续路线
眼下小微企业普惠融资需求持续上涨,国有行不断放宽商户贷、农户贷授信额度,500万以内信用经营贷空间充足。与其铤而走险赚快钱,不如深耕正规居间渠道,做长久稳定的合规生意。
这条裸贷大案看着是别人的瓜,实则是全行业的警示录。暴利黑路走不远,合规普惠才能穿越周期。
我们深耕六大行普惠经营贷渠道,全程合规体系配套,所有流程、材料、公示模板全部配齐,同行有合规运营、银行进件的疑问,欢迎一起交流探讨。
我是老文,只分享助贷人能用的干货政策、行业资讯,交靠谱同行朋友。我们主营全国工行、建行对公普惠经营贷渠道对接,让我们一起穿越周期。