


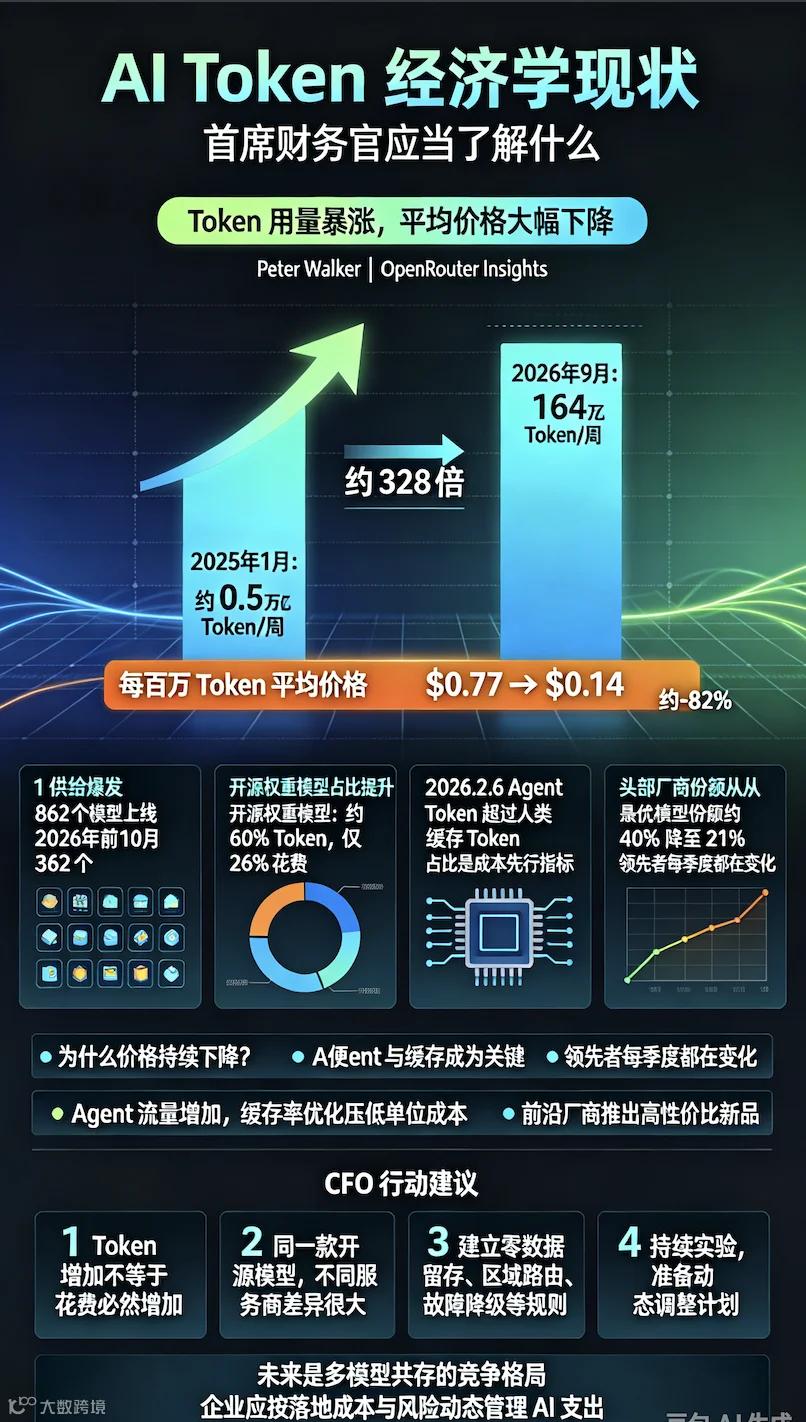

附录:AI Token 经济学现状|首席财务官应当了解什么
彼得・沃克(OpenRouter 洞察负责人) 2026 年 10 月 22 日
所有全球化招聘宣讲听起来都大同小异,除非你问到关键问题。下面是我会提的三个问题:
-
在各个国家,谁是我方员工的法定雇主? -
除了报价之外,我们实际还要支付哪些费用? -
当出现问题时,他们是否配备本地合规专家提供支持?
不同雇主记录服务商(EOR)的水平参差不齐……Remote 整理了一份核查清单,列出签约前需要向 EOR 核实的问题。
资本配置者需要读懂 AI 经济学
AI 相关成本正在迅速成为(甚至已经是)利润表上最大的支出项:
-
AI 功能可能正在侵蚀你的毛利率 -
公司各部门都在调用昂贵的前沿大模型 -
原有传统软件开始内置 AI 能力,成本随之抬升 -
AI 工程师人力成本高昂
优秀的资本配置者(这既是 CFO 的职责,也是所有管理者的必修课)需要理解 AI 相关数据、趋势与洞察,从而针对这项增速最快、未来很可能成为最大开销的成本做出更好决策。
我邀请了我最欣赏的数据解读人彼得・沃克,分享他在 OpenRouter 担任洞察负责人期间观察到的行业变化。OpenRouter 是一个 AI 网关与模型市场,用户只用一个账号就能接入数百个大语言模型。平台上流转着海量 AI 调用数据,因此他们掌握大量一手信息。
AI Token 经济学现状
2025 年 1 月,OpenRouter 每周处理约 5000 亿 Token。到 2026 年 9 月下旬,周处理量达到 164 万亿 Token。同一时间段内,每百万 Token 的平均支付价格从 0.77 美元降至 0.14 美元。
这种用量暴涨、单价大幅下跌的组合十分罕见。迄今为止,财务负责人大多把 AI 当作普通费用科目看待,只是它的波动更大。本文认为这套思路已经过时。对大多数企业而言,AI 支出会成为单项最大成本,管控这项成本,必须理解模型市场的运行规律。
绝大多数企业采购 AI 的方式,还停留在采购传统软件的模式:选定一家供应商,有时签订年度承诺用量协议,到固定节点再重新评估。数据显示,推理调用更像大宗商品:单位成本持续下行、用量持续上涨,性价比最优的供应商每隔几个月就会换一批。
重塑市场的四大驱动力
1. 供给爆发式增长
自 2024 年初以来,已有 862 个模型在 OpenRouter 上线。其中 2026 年 10 月前就新增 362 个,超过 2025 年全年。未来数月乃至数年,新模型的发布节奏大概率不会放缓。
当然,不少新模型会昙花一现、无法形成影响力。但每周处理万亿级 Token 流量的模型数量,仅过去 6 个月就从 3 个增长到 27 个。前沿模型的通用能力持续变强,同时大量专用模型层出不穷。想要跟上变化,本身就是一项全职工作。
2. 开源权重模型占据大量 Token 份额
目前在 OpenRouter 上,开源权重模型承载了约 60% 的周 Token 流量,但仅占总花费的 26%。大量常规任务(分类、信息抽取、代码子任务、智能体步骤执行)都已经迁移到成本远低于前沿闭源模型的开源模型上。
大约三分之二的开源权重 Token 流量来自国内实验室开发的模型,这带来了一个很现实的采购难题。不过,模型研发方和模型运行托管方是两个独立选择。国产模型 44% 的 Token 流量,由总部位于美国的服务商提供托管。企业可以根据价格、效果挑选模型,再基于隐私要求选择托管节点。
现在几乎每个模型都由多家推理服务商提供服务。今年年初,平台上可用的服务端点(模型 + 服务商组合,例如 Coreweave 部署的 DeepSeek V4 Flash)大约 330 个;到 9 月,端点数量涨到 1342 个。
3. AI 智能体时代到来,智能体高度依赖缓存
今年 2 月 6 日,在 OpenRouter 平台上,软件智能体的 Token 用量超过人类用户。到 9 月下旬,智能体负载每周产生约 131 万亿 Token,而人类用户仅产生 18 万亿 Token。 有理由判断:往后智能体消耗的 Token 量会持续远超人类。
除了用量差距,智能体流量和人类流量还有一个核心区别:智能体每一轮执行都会重复发送超长上下文,这使得提示词缓存成为 AI 定价里最重要的功能。缓存输入 Token 的计费价格通常远低于原价。
因此,缓存 Token 占比是成本变化的先行指标。新发布模型针对智能体流量的缓存能力更强:本季度上线模型缓存率可达 88%,而 2025 年春季上线模型缓存率只有 55%。推理服务商也在围绕缓存率激烈竞争:1 月,35 家服务商里只有 2 家可以把智能体流量缓存率做到 90% 以上;到 9 月,54 家服务商里已有 11 家达标。
4. 领跑模型持续更迭,未来还会继续变化
八个季度内,OpenRouter 平台上 Token 流量排名第一的模型厂商已经换了五次,头部厂商的流量占比从约 40% 下滑至 21%。2026 年初,Anthropic 在 Anthropic 与 OpenAI 合计消费额中占约 80%;到 9 月,两者消费占比基本持平。
媒体头条热衷于报道各家份额争夺战,但需要看到整个生态盘子在高速扩张。在一块飞速变大的蛋糕里,哪怕份额不大,对应的市场规模依然可观(本文不针对任何即将上市的公司发表看法!)
Token 的定价逻辑
四大力量叠加,带来一个关键现象:用量和支出脱钩。 我们选取 2025 年 9 月在平台消费至少 100 美元的 AI 原生初创企业观察:Token 用量增长 18 倍,消费金额仅增长 5.1 倍;大型企业侧,Token 用量增长 5.1 倍,消费金额只增长 2.4 倍。 不同细分群体的差距有大有小,但 2026 年 OpenRouter 所有用户都呈现同一个趋势:Token 增速显著高于支出增速。
很多文章已经解释过 Token 总量暴涨的原因。那是什么推动价格持续下行? 第一,平价模型能力大幅提升。很多任务不需要高价的 Opus 5.5,Kimi K3、DeepSeek V4 Flash 这类模型完全可以胜任。 第二,各家服务商持续优化智能体缓存率;新增流量又大多来自智能体,直接拉低单位 Token 成本。同一个模型,服务商不同、缓存率不同,最终花费差异巨大。三款热门开源权重模型,用户实际支付成本比标价低 43%–89%;而且标价最低的服务商,往往并不是实际使用成本最低的。这个市场瞬息万变,变化周期不是季度,而是分钟级。 第三,前沿闭源厂商(OpenAI、Anthropic)近几个月都推出了能力强、价格低的新品。Luna、Haiku 落在新的性价比区间,足以承接大量常规任务。
按落地成本采购
OpenRouter 上大约 77% 的请求,可由多家服务商提供同一个模型。绝大多数请求,都需要实时选择供应商。早年平台默认路由主要依据输入 Token 标价做选择;升级路由算法之后,默认路由以财务视角的落地成本核算每一笔请求:缓存折扣后实际单价 + 等待时延成本 + 重试成本。
重试成本很好理解:一个请求标价 1 美元,成功率 80%,那每一次成功返回结果的实际成本就是 1.25 美元。有些服务商纸面报价更低,但稳定性差、报错多、容易限流,最终实际成本反而更高。
这一点深刻影响供给端格局:当流量跟随落地成本调度,服务商不仅要拼价格,还要比拼速度和稳定性。
价格之外,同样重要的考量因素
当然,落地成本不是 CFO 采购时唯一要评估的指标:
- 数据
OpenRouter 上承载 93% Token 流量的模型都支持零数据留存端点,流量前 20 的模型里有 18 款支持。不同企业标准略有放宽,但零数据留存基本已经成为标配要求。 - 可用性
没有任何一家服务商可以做到永不宕机。10 月初一次 6000 万请求抽样中,首次请求成功率 92.8%,开启自动故障转移后成功率 96.9%。在一次算力紧张事件中,受冲击最严重的 15 家服务商单次请求成功率最低仅 18%,而经由 OpenRouter 路由的整体请求完成率依旧维持 97.3%。
CFO 的行动要点
既然 AI 已经是一个高度波动的要素市场,财务负责人就必须把它当成企业经营模型里不稳定的投入项。由此衍生几条建议:
- Token 用量上涨 ≠ 花费必然上涨
OpenRouter 上有数百家企业,在月 Token 用量大幅提升的同时,成功降低了 AI Token 总支出;更多企业在用量大规模扩张的情况下,放缓了支出增速。 - 开源权重模型不能一概而论
同一款开源模型,不同服务商托管的效果差异巨大。绑定单一供应商,在速度、质量、稳定性上利弊共存。 - 管控规则是你的保障
绝大多数 CFO 都会合理坚持零数据留存要求。但企业还需要明确:区域路由规则、按部门设置消费上限、故障降级预案等一系列管控要求。 - 做好持续变化的准备
哪怕只回看 6 个月,市场都像换了一个时代,变化速度还在加快。优秀的 CFO 要做好推翻原有既定方案的准备。
贵司未来最依赖的模型,可能至今还没有发布。只有具备实验文化、同时配套财务管控思路的企业,才能持续站在应用智能的前沿。但有一点已经很明确:未来会是多模型共存的格局,充分竞争可以帮助企业控制成本。
附注: 感谢彼得带来详实的数据!可以访问 openrouter.ai/data 查看更多分析。 如果你正在拓展全球化业务,可以查看本文赞助商 Remote 提供的 EOR 核查清单。 欢迎订阅、转发 OnlyCFO 财经通讯。