


一颗豆子背后,
是一条从产地到消费者的完整供应链。
上一篇《湖南不产一粒咖啡豆,却要把咖啡厂开到乌干达》里,我们讲了政策坐标和项目进度。这一篇讲生意本身:一家把天然橡胶做到全球供应商前列、把葵花籽油销售量做到坦桑尼亚本土品牌第一的企业,选品时到底在想什么?为什么轮到咖啡?10月8日的专访里,美兰集团董事长朱陈完整还原了这条决策链。
PART 01
多元化的边界:不离开农产品
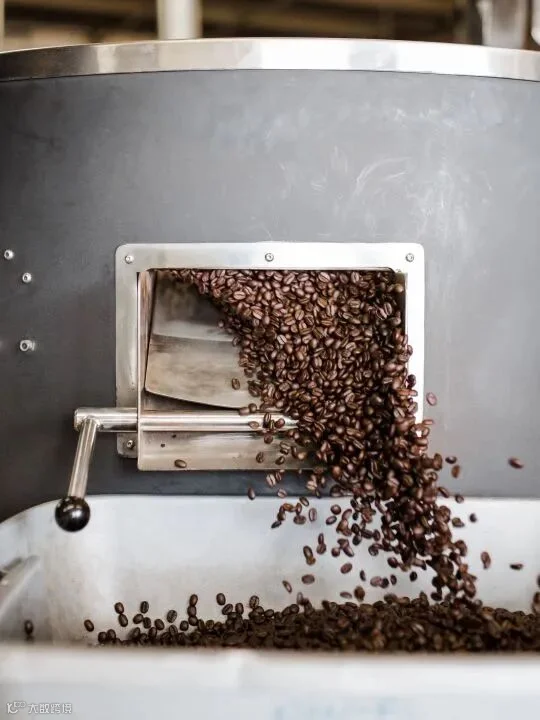
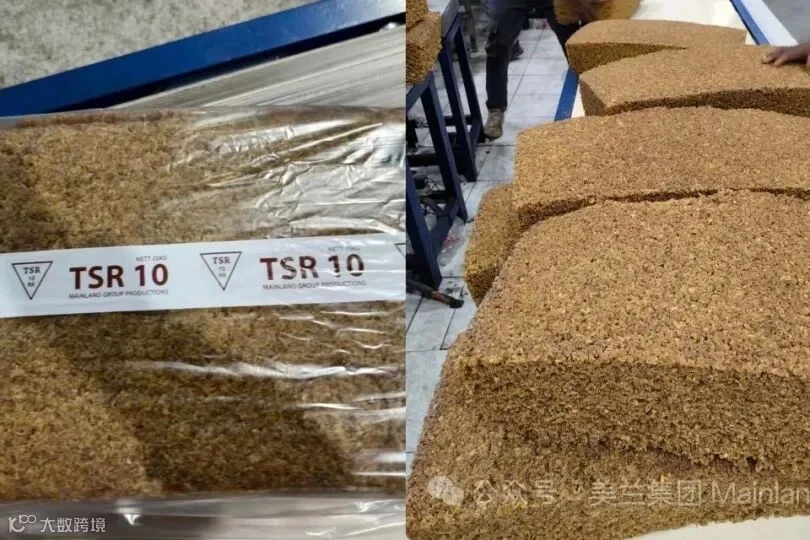

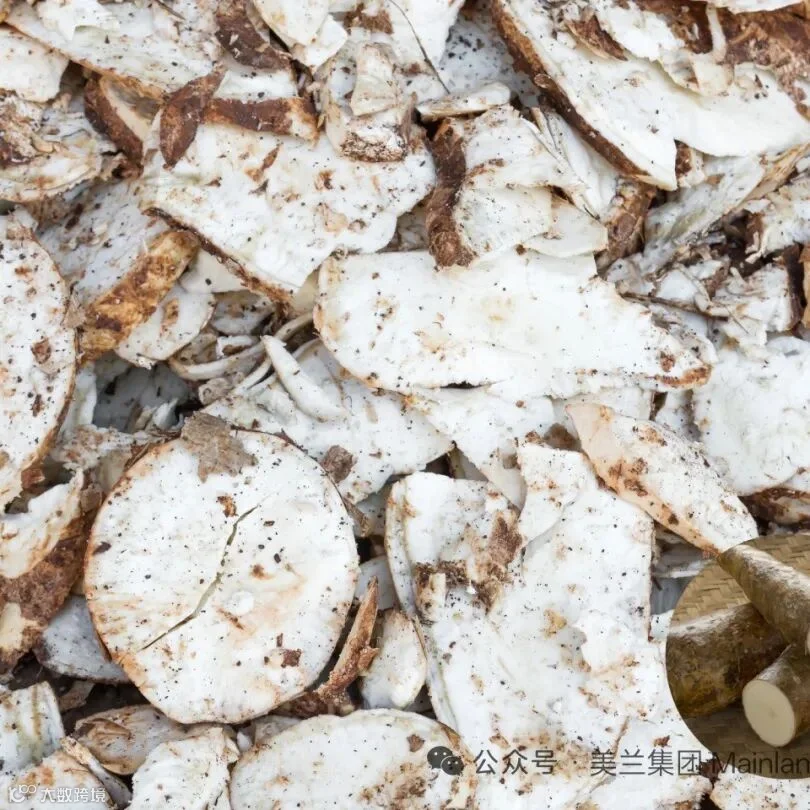
美兰的业务清单拉出来很长:天然橡胶、葵花籽油、木薯淀粉、咖啡,还在向可可、腰果、大豆延伸。但在董事长朱陈的定义里,这不算“跨界”。
“对于美兰来说,我们一直在追求多元化的发展。当然这个多元化并没有偏离一个总的主题——我们还是围绕着农产品在做发展。”
农产品内部,品类之间并不互通——橡胶卖给轮胎厂,油卖给家庭,客户群、渠道、季节、价格逻辑完全不同。美兰在非洲八年攒下的能力,其实是一套可迁移的底层系统:产地端的农户组织与采购网络,加工端的工厂建设与运营,跨境端的物流、资金与风险对冲。新赛道要成立的第一个条件是:这套系统能用得上。
PART 02
老品见顶:“左手和右手开始竞争了”
第二个条件,是老业务自己给出的。
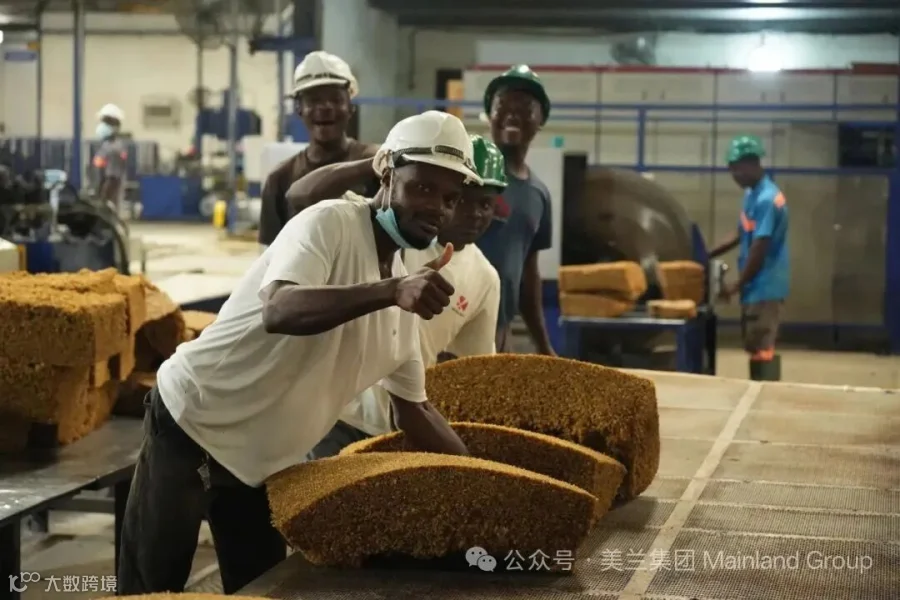
橡胶是美兰的基本盘——跻身全球天然橡胶供应商前列,科特迪瓦五座加工厂。但董事长朱陈对“继续做大”的态度很冷静:
“橡胶我们其实已经做到了一个比较大的规模。从某种意义上来说,再扩大的话,其实已经没有太大的意义了——我们再扩大,就意味着自己开始和自己竞争了,就是左手和右手开始竞争了。”
这是一个做大宗的人才会有的判断。在足够成熟的品类里,头部玩家再进一步,抢的往往是自己的份额、推高的是整个产地的成本。与其在旧赛道内卷,不如在农产品篮子里找下一个还没有被“卷”平的位置。
“在这个过程中,我们就需要去寻找其他的产品,来丰富我们企业的商品内涵。”
PART 03
品种筛查:咖啡为什么“脱颖而出”
筛选的标准,朱陈讲得很直白:增量。
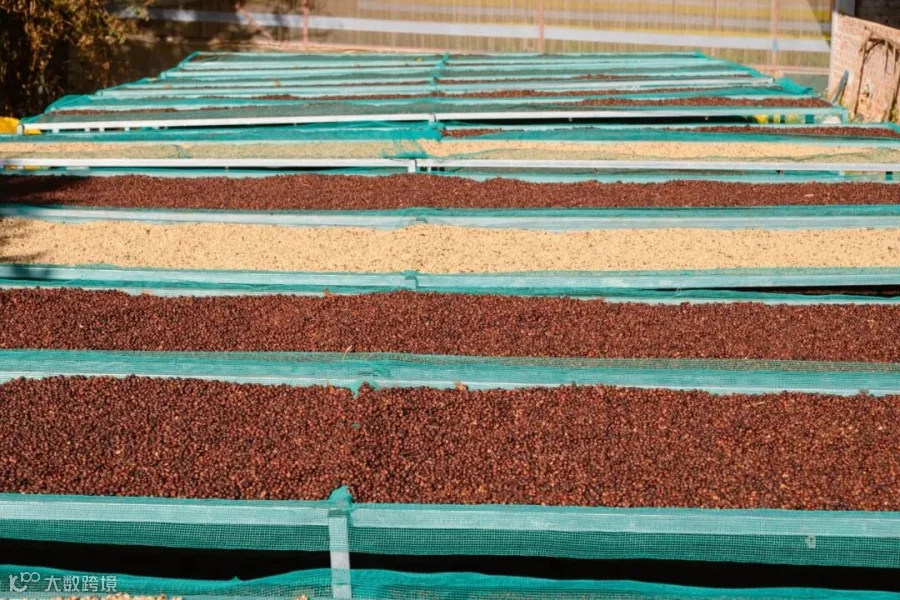
先看中国这一端。咖啡在中国其实是个新兴品种——消费量近15年才开始逐渐上升。“就拿我这代人来说,我是80后。我们那会儿,喝咖啡都还不能称作一个必须的商品,我们还是偏喜欢喝茶。但你看现在,甚至于90后、00后,对咖啡的需求还是挺依赖的。”
再看总量,中国去年咖啡生豆进口量,也就二十来万吨——相对于人口和消费习惯的走向,这个数字小得惊人。
“我觉得咖啡这个文化,未来可能用不了十年,5到10年,中国市场的需求量会非常大。你想这么多人口。”董事长朱陈说,“它是一个有增量的商品,而且未来的增量非常大。所以咖啡在我们整个品种筛查里面就脱颖而出了。经过调研,经过我们整个逻辑性的推演,我们决定把咖啡作为集团继橡胶之后的第二大主营商品来发展。”
值得注意的还有“卷”的位置。埃塞俄比亚、巴西这些知名产区,进入的玩家已经多了:“中国人常说的,已经开始卷了。现在进去,可能要付出更多的代价,才能有自己的一席之地。”而乌干达——非洲第一大咖啡出口国,罗布斯塔全球产量最大的品类之一,本地消费市场还没培育起来——正是一个“有品类红利、没有竞争红利”的位置。
PART 04
同一种语言,两种生意:
咖啡与橡胶的异同

选品筛查的最后一关,是打法验证。
“咖啡和橡胶在整体打法上,确实不一样。但整体逻辑——我们说的大宗商品的逻辑——其实还是差不多的。”董事长朱陈解释,咖啡和橡胶都有期货市场,价格风险管理、期现结合的框架一脉相承,“整体对冲思路、策略方向差不多,只是局部有些区别。”
对一家做了多年大宗的玩家来说,这意味着进入咖啡不用重新学习一套商业语言——这是风险的减法。
但真正的区别藏在下家身上。
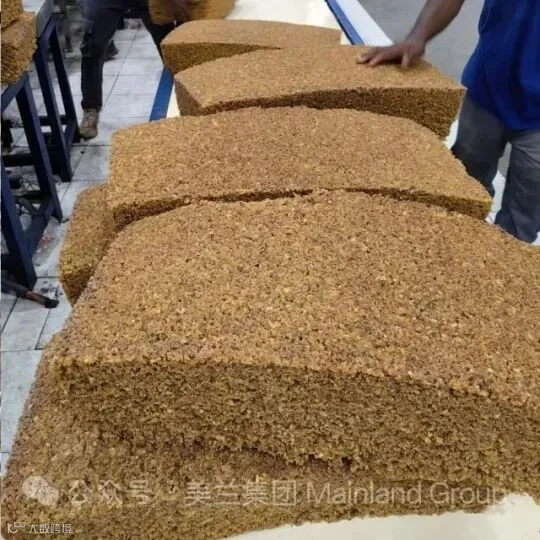
“天然橡胶只是一个基础性原料,没办法To C。它只能去轮胎厂,或者橡胶制品工厂,作为原材料去销售。但是咖啡不一样——生豆烘焙以后,可以直接做成小包装在网上销售,可以进咖啡店,甚至你自己去开一家咖啡店,直接卖手中那一杯咖啡,这些都可以实现。”
一个只能站在产业链中游的生意,和一个能一路走到消费者面前的生意——这个差别,让咖啡在美兰的篮子里拥有了橡胶和油都没有的位置:它不只是第二大主营商品,还是集团与终端消费者之间一种的可能。
PART 05
终点不是“卖货”,是“定标准”

朱陈把这条路径的野心说得很清楚:
“咖啡最终我们的想法,还是能够让它直接To C。利用美兰整个供应链体系,把咖啡的供应链——包括加工、质量、溯源——这些标准重新订立起来。让好的产品,通过一个非常优质的供应链条,以一个非常有性价比的价格到消费者手上。这就是我们的目标。”
拆开看,这是三个动作:上游,把产地采购做透明(关于这一点,美兰在科特迪瓦有过一次“打破规矩”的实践,细节我们下一篇专门讲);中游,乌干达自己的加工厂——争取今年11月破土动工,把加工环节握在自己手里;下游,质量可追溯、来源可验证的体系,最终换来一个结果:性价比不是靠压质量做出来的,而是靠砍掉中间环节省出来的。
To B的通路已经在跑:国内下游的烘焙厂、咖啡店,美兰已经开始对接;大型卖场的合作也在推进中。To C的计划上一篇提到过——供应链结构全部搭完之后,湖南首期规划50到100家咖啡门店。
从“选一颗没有内耗的赛道棋子”,到“用大宗的语言做一个消费品”,再到一个“重新订立标准的供应链”——这就是咖啡被选为第二大主营的全部逻辑。
END
本文系美兰咖啡公众号首发专访第二篇。第三篇《一个荒废的小村庄,因为一座中国工厂回来了三四千人》,将讲一讲这座工厂想改变的旧规矩。

往期回顾
美兰集团非洲胶完成上期能源20号胶仓单注册,非洲胶即将首次落地国内期货交割
焕新上线|美兰集团官网全新改版,正式亮相!
经营分析会,才是检验中层管理能力的最佳战场