

行业观察 · 融资视角 ·
靠资金红利吃饭的时代,结束了
保理机构较峰值缩减近九成,行业资产却逆势站上1.2万亿;巨头万亿营收毛利不足2%;未来十年最值钱的,是看得懂多少货、管得住多少仓。
—— 思宇 · 读政经
做供应链的人,可能都有个错觉:建发、象屿、物产中大这几家巨头,几千亿营收,肯定是靠放贷款做起来的。但只要你细看它们这几年的动作就会发现,这一轮行业分化,比拼的根本不是谁的资金便宜,而是 货权、产业风控和产业链风险经营能力 。
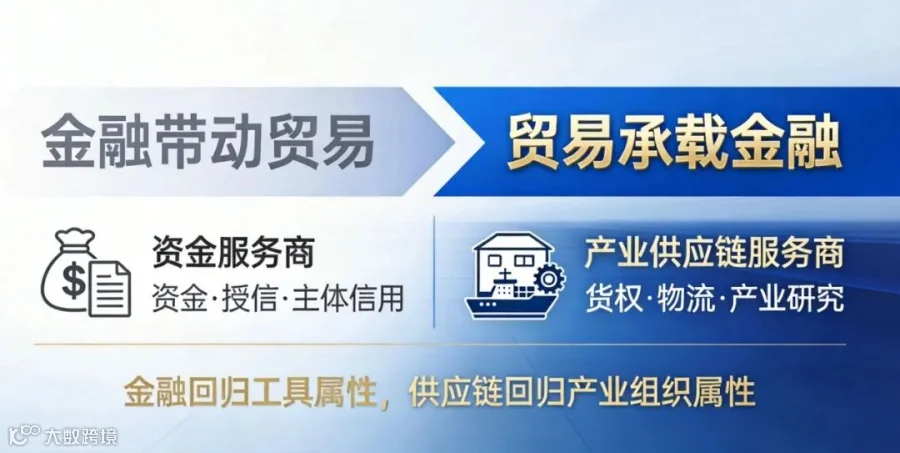
供应链金融,正在从一个独立赚钱的业务,变回现货流通里的一个配套工具。这是一场静悄悄的范式切换——过去是"金融带动贸易",现在是"贸易和产业服务承载金融"。顺序一颠倒,整个风险逻辑就彻底变了。你手里的资金,还站在分水岭的哪一边?
📌 本文看点
01
保理缩减九成,资产却涨了
02
万亿营收,毛利不足2%
03
中小玩家的换道活法
SIGNAL 01 · 确定性型
保理缩减九成,是出清也是筛选——留下的是真做事的
中国小额贷款业协会党委委员潘李美在论坛上披露:2026年上半年全国商业保理公司存量1474家,较历史高峰下降接近90%;但行业资产规模约1.2万亿元,同比小幅增长,整体呈现"减量提质"态势。商业保理公司监管办法即将出台,2019年205号文框架将完成历史使命。
1474家
保理存量,较峰值降近九成
1.2万亿
行业资产规模,逆势小幅增长
4~5倍
真实服务体量相对账面资产的倍数
外行看热闹 保理公司关了这么多,这行业是不是不行了?
内行看门道 恰恰相反。退掉的大多是空转的,留下的是真做事的——机构少了九成,资产盘子却还在涨,说明真实业务在向合规机构集中。更关键的是, 单纯做资金放贷,风险永远压在信用端;做深度供应链服务,风险锚定在货和产业流上 。建发、象屿、物产中大的转型,本质上就是完成了这个风险锚点的迁移。
复盘这一轮出清的根源:大量机构没有货权管控能力,不懂大宗商品周期,看不懂库存波动,拿着银行的钱就敢做过桥、做通道。一旦商品价格下行,存货贬值、重复质押、虚假仓单集中暴露,盘子瞬间就穿了。监管的办法也直白:穿透底层资产、贸易背景必须真实、严禁脱离货物流转做资金嵌套。
这对链上的中小供应商反而是好消息:真实贸易背景、可核验的货权,正在变成最硬的融资凭证。
一线 一位做区域建材贸易的客户去年还在比谁的资金便宜,今年主动来找我们重搭风控:先补齐仓储和货权证据链,再谈授信——"现在资金方上来先问货在哪儿,不问你要多少额度。"
思宇的判断
这不是行业萎缩,是 重新定价 :牌照的溢价正在消失,资产真实性的溢价正在形成。商业保理监管办法落地后,各地尺度不一的时代结束,留给"纯资金型、无产业场景"机构的空间会持续收窄。我的保留意见是:出清不等于机会消失,恰恰是凭专业能力吃饭的机会重新开牌。
保理/类金融机构:立刻对照新规做业务自查,凡"核心企业不盖章就放不了款"或脱离货物流转的存量业务,优先压降。
链上中小企业:把订单、运单、仓单、回款凭证做成完整证据链——新监管格局下,这比任何抵押物都值钱。
⏳ 窗口期——监管办法落地前有一到两年缓冲期,趁窗口期完成业务减法与合规整改的机构,将拿到下一轮准入红利。
SIGNAL 02 · 趋势型
三巨头万亿营收毛利不足2%——它们早就放弃了赚利差
2025年报:建发股份营收6713亿元(其中供应链运营业务5083亿元)、物产中大营收5965亿元、厦门象屿营收4103亿元——三家合计约1.68万亿元。但毛利率低得可怜:象屿大宗业务期现毛利率仅1.08%,三家供应链板块毛利普遍在2%上下甚至更低。象屿套保相关公允价值变动及投资收益全年拖累净利润近15亿元。
外行看热闹 营收上万亿,毛利率1%,这生意图什么?
内行看门道 因为它们早就放弃了高息利差,赚的是流通环节的综合服务收益——集采溢价、物流统筹、仓储管理、期现风险管理、分销服务。金融不是用来赚大钱的,是用来 绑定产业客户、锁定货权、稳住整条链周转 的。客户拿到的不是一笔钱,而是一整套组合:稳定货源、多式联运、仓储管理、套保对冲、产销排期,资金只是其中顺手配套的那一项。
三家的路径各有侧重,但底层选择高度一致——不再把融资当成独立的盈利单元:建发深耕钢铁、浆纸、矿产,把全球化采购、仓储物流、现货分销、价格对冲打包成一体化方案;象屿做产业链共建者,"资、贸、物、服、工、投"多要素模式,甚至直接扎进加工环节;物产中大在传统供应链底盘之上,孵化产业服务和风险管理的第二增长曲线。
为什么普通资金玩家复制不了?三道硬门槛:一是 货权风控 不是纸上仓单,是线下资产管控能力——象屿铁路年发运能力超5700万吨、整合船舶3500余艘、公路车辆20万辆、海外仓储节点超150个,货物随时能变现,纯资金机构拿着一张仓单处置不了实物;二是懂周期、会管价格风险——连象屿这样的专业选手,2025年套保端也被新能源期现错配打得阶段性承压,只盯主体信用、不看商品价格风险的公司,周期一掉头怎么出事的都不知道;三是银行自己下场了,应收类标准化融资直接对接核心企业,纯通道赚差价的空间被挤没了。
一线 象屿的"屿链通"数字平台把链上数据转化为融资信用,据公开披露已帮助链上企业获得上百亿元融资,综合融资成本下降约10%到30%——数字化的产业能力,正在变成新的基础设施。
思宇的判断
巨头转向不是短期跟风,是穿越周期的必然选择。要提醒的是:低毛利不等于低回报,它们赚的是 全链条的周转收益 ,报表上的2%毛利率背后是万亿级的周转量。另外别忘了,建发2025年整体亏损108亿主要来自地产板块计提,供应链板块仍是唯一盈利支柱——看供应链公司,必须拆开业务结构看,别被合并报表骗了。
资金方:重新划定能力边界——管钱的标准化应收业务交给银行,自己要么补货权管控和期现风控能力,要么退守到银行覆盖不了的细分资产。
⏳ 窗口期——盯紧头部巨头的业务结构调整与监管新规细则,谁先完成"资金服务商→产业服务商"的能力迁移,谁就锁定下一个周期的入场券。
SIGNAL 03 · 特权型
中小玩家的窗口:做细分产业的"产业链风控专家"
按货量口径测算,中国大宗供应链CR5市场占有率已从2021年的4.81%提升至2025年的6.20%,行业集中度持续向头部倾斜。但头部主攻标准化大宗品类、大型制造企业、全国性产业链——大量细分赛道、区域性特色产业,巨头根本沉不下去。
外行看热闹 巨头越来越强,中小供应链公司还有活路吗?
内行看门道 有,但要换个活法。区域特色农产品、细分化工品、小众金属、地方加工制造业——品类非标、地域属性强,巨头的标准化方案下去就水土不服。中小玩家的窗口是:不拼资金、不拼规模,做 细分产业的"产业链风控专家" ——吃透单一品类的产销周期、仓储特点、变现渠道,深耕一片区域的上下游,做小而深的产业闭环。
未来这个赛道会清晰分成两类玩家:一类是产业供应链服务商,以货、仓、物流、产业研究、风险管理为主,金融嵌在业务里;另一类是资金服务商,以资金、授信、主体信用为主,做标准化的应收类融资。过去几年出局的,大多是错位玩家——拿着资金服务商的能力,硬去做存货业务,没有货权管控,没有产业认知。
一线 最近接触的一家区域化工品服务商,就守着一个细分品类:自管两个危化品仓库、吃透本地二十几家工厂的排产节奏,银行主动上门给它授信——因为它比银行更懂这批货怎么贬、往哪卖。
思宇的判断
供应链金融的初心,从来不是给中小企业放贷款,而是打通产业链的资金、货物和信息。以后看一家供应链公司行不行,别再盯着它放了多少款,就看三件事: 货权能不能真正穿透、价格风险有没有成体系的对冲、能不能实打实帮上下游降本 。不用做到千亿营收,只要你在这个赛道里掌握货权、理解周期,巨头就替代不了你。
中小服务商:选定一个细分品类扎到底——库存盘点、动态监管、跌价止损、货物处置,把每一样线下功夫做实,这就是你对抗巨头的全部筹码。
⏳ 窗口期——头部集中度每提升一个点,就让出一片细分市场;现在锁定一个区域性特色赛道深耕货权与周期认知,三五年后就是区域壁垒。
THE END
本质洞察:金融回归工具属性,供应链回归产业组织属性
把三个信号串起来看:保理机构减量九成,是资金端在挤泡沫;三巨头放弃利差转做产业服务,是资产端在换锚点;中小玩家的窗口,是在巨头沉不下去的地方用货权和认知筑墙。三条线指向同一个结论—— 脱离实体货流的金融,包装得再精美,终究是空中楼阁 。潮水褪去,这个行业最值钱的能力,不是你能借到多少钱,而是你看得懂多少货、管得住多少仓、扛得住几个周期。
供应链生意,表面是货与资金,底层是对产业规律的敬畏
今日信号速览
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
思宇说
市场判断: 行业规则已经改了——从"金融带动贸易"到"贸易和产业服务承载金融", 资产真实性的溢价,正在取代牌照和资金成本的溢价 。
实战案例: 上月我们帮一家区域建材供应链公司重做融资方案:先花三周补齐仓储合同、物流单据、动态盘点记录,把货权证据链闭环,再拿着这套材料对接资金方——原本只有一家银行愿给流贷,调整后三家机构报价,综合融资成本降了约两成。货权理顺了,钱是跟着来的。
💡 启示: 做供应链融资,先别急着找钱—— 把货权证据链做闭环,是当下成本最低的融资增信 。
END
我是思宇,一家政企融资平台创始人。融资只是手段, 企业长效发展才是根本 。如果你在供应链融资方案设计、资方对接、风控体系搭建方面有具体问题,欢迎与我们链接。
→戳我,认识思宇,一起挖掘市场更多商业机会!
关注「意和供应链」—— 从融资视角,拆解供应链行业的政策与规则变化 。不用自己盯市场,我帮你盯着。
如果你觉得今天这篇有收获,欢迎 点赞、在看、转发 三连,我们下篇见。
声明:本文仅代表作者个人观点,不构成任何投资或法律建议。文中数据来源于上市公司公开年报、21世纪经济报道、行业协会公开发言及权威评级报告,如有出入以官方发布为准。