

我是最航运丹尼斯。全球物流巨头DSV收购DB Schenker后,这场全球货代行业史上规模最大的整合正进入管理能力考验期。
10月21日,DSV公布2026年第三季度业绩并召开分析师电话会议。集团CEO Jens Lund与CFO Michael Ebbe披露了整合细节。整体来看,DSV盈利能力改善,第三季度毛利润恢复增长,现金流强劲,并启动收购Schenker以来的首次股票回购。

然而,欧洲陆运网络整合曾引发服务质量问题,导致客户流失和货量下降,部分协同效益兑现推迟。这场价值数百亿欧元的超级并购,正处于从规模扩张向盈利协同转折的关键阶段。
01|DSV盈利能力改善,全年EBIT指引锁定240亿至250亿丹麦克朗
DSV第三季度毛利润同比增长2.3%,显示收购初期的业务流失影响减弱。盈利增速快于毛利润,反映成本协同效应释放。毛利润向EBIT转化率由27.9%升至32.6%,过去12个月每股收益同比增长11.5%。
现金流表现亮眼,调整后自由现金流达64亿丹麦克朗,现金转换率超128%。自整合Schenker以来,净有息债务减少126亿丹麦克朗。基于此,DSV将2026年全年EBIT预期收窄至240亿至250亿丹麦克朗。
公司宣布启动15亿丹麦克朗股票回购计划,这是收购后的首次回购。管理层强调,回购非季度常态化操作,将视现金流、杠杆水平及资本配置政策而定。总体而言,DSV财务表现改善,但各板块复苏速度存在差异。
02|欧洲陆运整合遭遇阵痛,货量流失接近10%
分析师焦点集中在欧洲陆运业务。整合Schenker后,该网络曾出现严重服务质量问题。管理层承认,欧洲陆运货量下降接近两位数。
CEO Jens Lund举例说明:若整合前货量指数为100,目前约为92。预计第四季度恢复至93或93.5,剩余货量需未来两三个季度逐步回升。这意味着此前流失约8%的货量,短期难以完全恢复。
服务质量问题带来额外运营成本。第三季度因加急运输、终端操作及效率下降产生的额外成本约2亿至3亿丹麦克朗,目前已基本消除。陆运网络DIFOT(按时足量交付率)已改善至94%,高于历史约92%的水平。这表明运营质量正在恢复,但客户和货量的回归仍需时间。
03|DSV CEO坦言:欧洲陆运整合几乎损失了一年时间
Jens Lund对恢复周期做出直接判断:虽然服务质量问题解决,但赢回客户、恢复货量及释放协同效益仍需时日。销售周期至少90天,涵盖接触客户、提交方案、合同签署及IT对接。
DSV自9月起加强销售活动,客户拜访量达正常水平的2至3倍。当前合格销售机会储备价值创收购以来新高,但转化为实际货量存在时滞。预计恢复流失货量需6至9个月。
Jens Lund直言,从欧洲陆运整合角度看,公司几乎损失了一年时间。这凸显了大型物流并购的风险不仅在于交易本身,更在于后期的客户迁移、系统对接、网络重组及服务维持。尤其在欧洲零担市场,网络密度决定单位成本,客户流失可能削弱规模优势。
04|从450个陆运终端缩减至280个,DSV正在重构欧洲网络
合并双方欧洲陆运网络旨在减少重复设施、提高装载率并释放规模效益。原合计约450个终端,目标缩减至约280个。目前终端数量略高于300个,大部分重组工作已完成。
波兰市场已完成两套大型运输网络合并,运营良好且未再出现质量问题。未来重点在于优化提派送路线、改善终端作业及提高干线装载率。预计通过这些措施,单位运营成本可降低5%至10%。
DSV不打算通过低价争抢客户,认为其网络竞争力犹存。以德国为例,市场份额仍低于5%,开发空间较大。流失主要发生在覆盖市场少、易更换服务商的中小客户,大型复杂客户总体保留。因此,当前任务是重新填满已整合的运输网络。
05|10亿丹麦克朗协同效益延期,完整贡献要等到2028年
欧洲陆运整合放缓直接影响协同效益兑现。DSV此前预计收购带来约90亿丹麦克朗协同效益。因优先解决服务质量问题,部分网络优化和后台整合放缓,约10亿丹麦克朗协同效益将延后。
这部分效益预计从2027年开始释放,完整年度化贡献需至2028年体现。管理层坚持最终协同目标不变。2026年新增协同效益预期约40亿丹麦克朗,实际结果可能略低。此外,DSV坚持到2030年通过IT及网络优化实现约90亿丹麦克朗成本节约的长期目标。整合逻辑未变,仅收益兑现时间推迟。
06|空运毛利增长4%,海运毛利下降4%
相比陆运,空运和海运表现相对稳定,但内部分化明显。

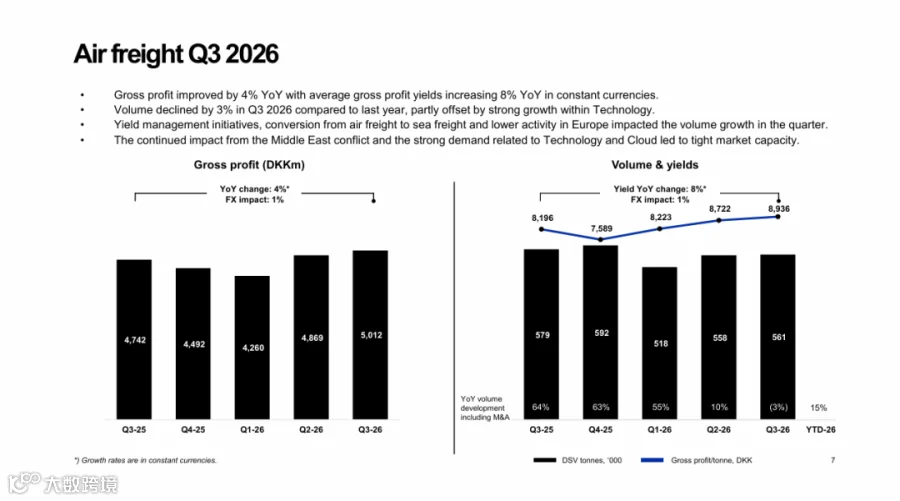
空运业务第三季度毛利润同比增长4%,单位毛利润近每吨9,000丹麦克朗。尽管欧洲进口空运需求承压,汽车货量疲弱,但科技行业货量增长提供支撑。DSV持续优化客户组合,7月基本完成低收益业务退出。8月和9月空运货量降幅明显收窄。
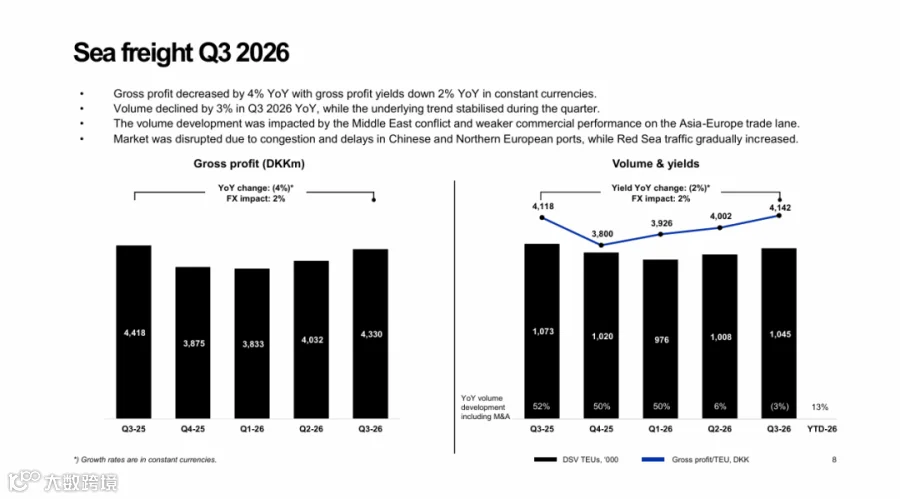
海运业务压力较大,第三季度毛利润同比下降4%,货量和单位毛利润微降。单箱毛利润约4,100丹麦克朗,与去年同期持平。值得注意的是,海运毛利润中约三分之一来自基础运费加价,三分之二来自增值服务。这表明报关、供应链管理等增值服务正成为大型货代重要的盈利来源。
07|DSV CFO:苏伊士运河正在逐步重新开放,可能影响海运收益率
CFO Michael Ebbe指出,港口拥堵缓解,苏伊士运河逐步重新开放,这可能影响第四季度海运单位毛利润。空运市场受旺季需求和运力紧张支撑,单位毛利润下行压力较小。
CEO Jens Lund表示,当前海运运价仍处高位,船公司维持运价出色,有望支撑第四季度收益,但未来走势取决于市场变化。
重要信号是:苏伊士运河恢复通航已进入全球大型货代企业的盈利预测假设。但这不等于班轮公司全面恢复红海航线。航线恢复虽能缩短时间、改善周转及缓解拥堵,但也可能导致供应链紧张带来的运价溢价消退。因此,苏伊士复航对船公司、货代和货主的影响各不相同。
08|合同物流利润暴增50%,AI数据中心成为新增长引擎
合同物流业务成为亮点,EBIT同比增长50%,剔除房地产收益后仍增42%。增长源于两方面:一是退出低利润或亏损仓储物流合同,优化客户组合;二是引入高质量新业务弥补退出货量,特别是超大规模云服务商(Hyperscalers)相关业务增长突出。
这类客户包括大型云计算、数据中心及科技基础设施运营商,对仓储、配送及供应链管理要求高。DSV表示相关销售机会储备强劲,增长趋势将持续。合同物流投入资本回报率由6.9%提升至10.9%,目标是向15%靠近。这反映出全球合同物流市场变化:传统仓储仍重要,但科技基础设施、数据中心及高附加值供应链服务正成为新增长点。
09|DSV正在推进IT系统整合,CargoWise与Tango长期并存
IT系统统一是全球货代整合的关键问题。Jens Lund披露,目前约20%至25%的空海运业务量运行在自有Tango平台上,主要涉及规模大、流程复杂的客户。
DSV尚未启动大规模系统迁移,未来Tango与CargoWise将长期并存,以降低切换风险。这表明即便对于DSV这样的巨头,IT整合也无法一次性完成。收购Schenker后,客户数据、操作流程、财务结算及全球网络的复杂性增加。系统整合不仅关乎运营效率,更直接影响客户体验及长期成本结构。
免责声明:本公众号内容主要围绕全球航运、物流、供应链及相关产业领域的信息分享与行业交流,部分内容基于公开资料、市场数据及行业动态整理,仅代表作者个人观点与行业观察,不构成任何投资建议、交易建议或其他商业决策依据。国际贸易、航运市场、能源价格及全球供应链环境等均具有较大不确定性,相关分析与判断存在时效性与局限性,请读者结合自身情况独立判断并注意风险。本公众号内容仅供行业交流与学习参考,不从事互联网新闻信息采编发布服务。转载内容如涉及版权问题,请联系处理。