

本周海进江运价
海进江运价分析基于多家权威船东提供的运价数据,仅供参考。
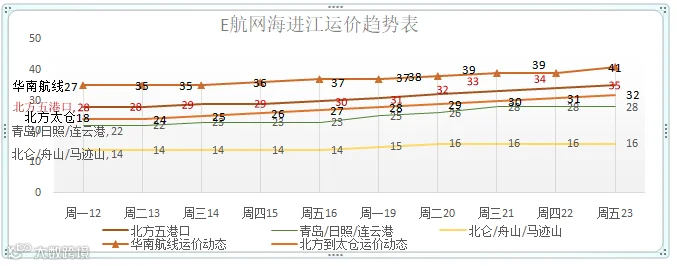
本期沿海运价总体维稳,周末各航线运价变动如下:
- 青岛进江方向(4-5万吨):上涨5元,报28元/吨;
- 北仑进江方向(4-5万吨):上涨2元,报16元/吨;
- 北方五港进江方向(4-5万吨):上涨5元,报35元/吨;
- 华南方向(5.3-7.5万吨):上涨4元,报41元/吨;
- 北方到太仓(4-5.7万吨):上涨5元,报32元/吨。
运价分析
本周沿海大船行情持续上涨,中小船运价总体维稳。受台风和冷空气叠加影响,市场货盘释放较上周增多,运价维持上行态势。
具体来看,受第30号台风“蔷琵”影响,沿海港口实施通航管控,船舶避险待航增多,导致周转效率降低、船期延误。在长协保供基础上,终端现货刚需采购小幅增加,运输货盘释放增多,市场交投氛围较好,推动运价上行。
然而,主产地煤矿复产规模逐步扩大,煤炭供给增量可期。叠加大秦线秋季集中检修临近收尾,后续集港货源将有所修复,煤炭市场乐观情绪受到打压,煤价涨势趋稳,这或将约束终端的采购意愿。
(注:绿色字体代表运价下调,红色字体代表上浮)

本周长江运价
长江运价分析基于多家权威船东提供的运价数据,仅供参考。
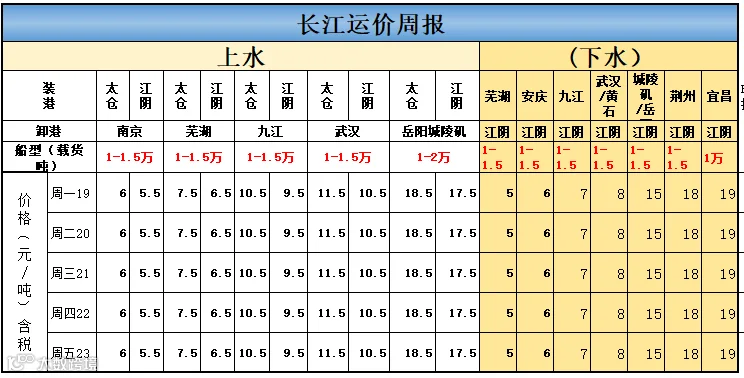
本周长江运价涨跌
上水运价:
下水运价:本周长江下水各航线均维稳。
长江运价分析
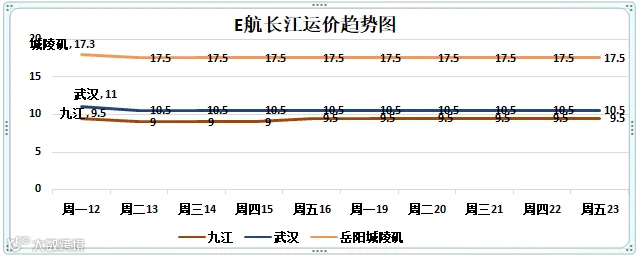
本周长江上下水运价均维持稳定。今日大通流量为21700 m³/s,当前长江进入枯水季,流量维持在2万 m³/s上下,航道条件导致运力效率下降,对运价形成天然底部支撑。受台风影响,长江口锚泊船增加,运力受到一定影响。
需求端呈现“弱即期、稳刚需”特征:终端需求不多,多为零散预备采购,加上火电日耗偏低,即期需求支撑偏弱,上水运价承压。但沿江电厂秋冬冬储煤预计启动采购,建材、粮食等非电刚需成为现货运价的稳定器,使得运价整体横盘暂稳。
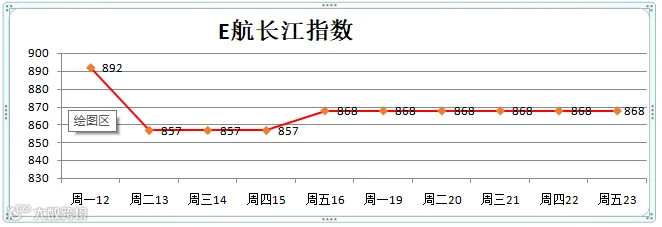
E航长江指数今日为868。后续需重点跟踪火电日耗回升情况、冬储采购节奏、流域水位变化及秋季极端天气封航风险。
注明:自2024年7月11日起,长江运价均为含税价。
(注:绿色字体代表运价下调,红色字体代表上浮)
本周运河运价
运河运价分析基于多家权威船东提供的运价数据,仅供参考。
本周运河运价涨跌
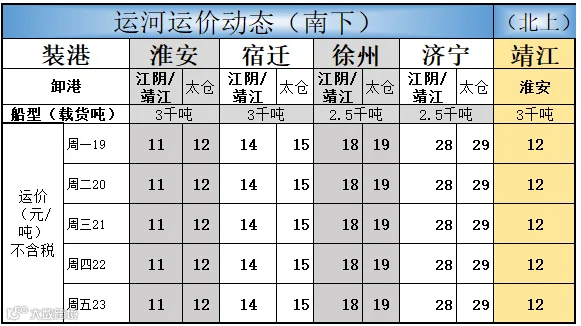
本周运河运价小幅下跌,各航线总体维稳:
本周运河运价分析
京杭运河当前处于“船多货少、偏弱震荡”格局。主力货种为煤炭,砂石建材、粮食为辅。电厂及工地需求平稳,暂无集中货盘。全线船闸通航正常,条件良好,有效运力充足。
由于市场进入淡季,终端需求偏弱,船东竞价揽货,导致运价近期持续在底部运行。北上方向空船较多,货盘有限,叠加千吨级大船分流至长江上游。目前的底部支撑主要来自燃油成本上涨。后续变量需关注:徐州段低水位情况、冬储煤采购预期以及秋季大风封航风险。
本周油价
本周油价分析
本周内外港轻重油价格较上周均上涨约200元/吨。本周二长江轻油价格也较上周上涨约200元/吨。

重油参考:低硫120重油;重油180比120便宜50元。

本周封航
2026年10月下旬,北方各大港口因大风频繁封航且时间较长,具体封航情况如下:

免责申明:
本文仅代表作者个人观点,与E航网无关。其原创性以及文中陈述文字和内容未经本网证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。