

本文作者 跨境金融研究院 花花 ,仅代表个人观点,欢迎个人转发,机构转载请与我们联系。
买入1倍+卖出3倍的结汇策略
今天介绍一个既能保底,同时又能改善结汇价格的性价比策略,姑且叫它比例期权吧,因为买入和卖出会有对应的比例,比如本次介绍的1比3比例期权。
结构:
买入USDCNY看跌@6.59,100万美元;卖出USDCNY看涨@6.69,300万美元。
如果是1比3的情况,那么总敞口有300万,企业要对应做好风险控制,理论上讲是要有300万的合理贸易背景。(远期价格供参考:三个月远期结汇价格为6.63)

期权费(可以做到0期权费或者适当收一些期权费,财务友好):
1、买USDCNY看跌@6.59,100万美元,支出-11561 CNY
2、卖USDCNY看涨@6.69,300万美元,收入+12677 CNY
期权费净收支:+1116 CNY(其实是想做成0期权费的情况,1116也可以几乎等同于0期权费)
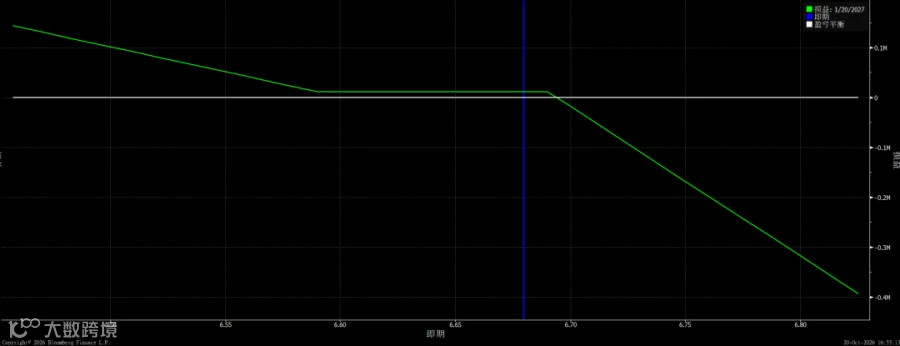
到期情景(总敞口300万):
汇率≥6.69时,按6.69结汇300万。
汇率在6.59-6.69时,按即期结汇300万。
汇率<6.59时,按6.59结汇100万。
期权结构本质:
期权比例是1比3意味着卖出的看涨名义本金是买入看跌名义本金的三倍,用三倍名义本金换取期权费并获得更高的结汇价格,同时还保留了下方人民币升值过度进行保护的保底价格。对价是汇率高于上线价格时,会按照比即期更低的价格结汇3倍金额,低于保底价时,有2倍的敞口仍然暴露。
结合当下市场,对于结汇企业的意义是什么呢?
①汇率≥6.69时,按6.69结汇300万。卖出看涨被行权,那么客户的300万就按照6.69来结汇,高于目前的即期和远期较高点位,以今日价格为例(spot 6.6750,3M fwd 6.6260),高于远期结汇接近700个点,还是一个很香的策略。(虽然会比到期时候的即期差,但是出于风险中性的企业角度,是一个既风险中性,又极好的结汇价格了)
②汇率在6.59-6.69时,按即期结汇300万。相当于按照市场价格结汇,但是最低也就6.59,如果人民币大幅升值那么也是有下限保护,如果人民币在6.63-6.69范围,也会好于目前的远期价格。
③汇率<6.59时,按6.59结汇100万。这个场景是人民币大幅升值超过6.59的场合,同时也是有了6.59的下限保护,不过只能保护1倍金额,另有2倍金额还有敞口,但是至少也保护了一部分,这和现在大部分企业做部分对冲的理念也是契合的。

正文完