


距离大改还有多久
距 2027 年 9 月新海关法典全面适用还有 11 个月,距 2030 年 7 月跨境强制电子发票还有 44 个月——欧盟税务正在换轨:从「一张发票管天下」变成「一套数据管全程」。你的财务系统、发票流程、报关方式,全在这两个倒计时里。
这篇把欧盟税务的「旧体系」和「新体系」摆在一起对照讲——不背条文,只讲清你 2026 年该懂什么、2030 年前该改什么。
旧体系一句话:一张发票管天下
过去二十多年,中国卖家进欧盟靠三样东西:VAT、OSS/IOSS、发票。VAT(增值税)是欧盟每个国家的「消费税」,你发货到哪个国家、就在哪个国家交;OSS(一站式申报)让你不用在每个成员国分别注册,在 1 万欧元远程销售阈值内统一申报;IOSS(进口一站式)让小包直邮(≤150 欧)在进口环节一次性把 VAT 交给进口国。
这套体系的核心假设是「逐笔交易、事后申报」——你每月/每季交一次 VAT 申报表,税局按申报表征税。只要申报表对得上发票,就基本没人管。这套「信任式」体系,2026 年开始被彻底改写。先记住几个基础概念:销项 VAT 是你卖给消费者时收的税,进项 VAT 是你采购时付的税,应缴 = 销项 - 进项;远程销售阈值是 1 万欧元(全欧盟合计),超过就要注册目标国或走 OSS。这些概念不会变,变的只是「怎么申报」——所以基础打牢,后面才跟得上。
新变量一:清关责任第一次转到卖家头上
2026 年 9 月 20 日,新《欧盟海关法典》Regulation (EU) 2026/2108 生效,并成立欧盟海关署(EUCA,总部里尔,2027 年运营)。这是 1968 年以来欧盟海关框架最大的一次重构,核心是「数据化 + 责任上移」。
对跨境卖家最致命的一条:推出「距离销售进口人(importer for distance sales)」概念——清关义务和关税责任,从消费者身上转到了卖家/平台身上。以前买家收到包裹被税局追缴、跟你没关系;新规下,卖家和平台要承担申报 + 代缴义务,系统违规会罚款、失去通关便利、甚至被平台限制上架。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
配套的「Trust and Check」信任贸易商框架,给报关数据完整、合规记录良好的企业开绿色通道——主动合规的反而更快放行,这是新法典的设计逻辑。
EUCA 的角色也要讲清楚:它不是「另一个海关」,而是 27 国海关的「数据大脑」——集中做风险分析、识别优先控制领域、协调危机管理。对你来说,最直接的感受是报关数据不再分散在各国系统,而是进同一个数据中枢;同一票货,德国海关看得到、法国海关也看得到。
新法典对电商还有一条明确的罚则设计:系统性的不合规(比如持续低报、数据缺失)会触发「罚款 + 失去通关便利 + 平台限权」三连击——不是一次补税了事,是直接压缩你在欧盟的运营资格。
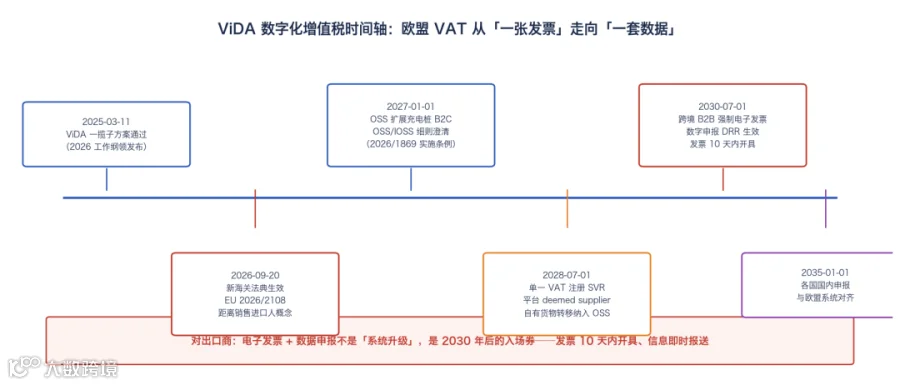
图 2:新海关法典把清关责任从消费者转到卖家/平台
新变量二:ViDA——从「申报」到「即时报送」
如果说新海关法典管的是「货」,ViDA(数字化增值税)管的是「税」。ViDA 一揽子方案 2025 年 3 月 11 日通过,分四个阶段铺到 2035 年,核心是把 VAT 从「事后申报」改成「即时报送(DRR)」。
三个阶段对你影响最大:2027-01-01 OSS 扩展(充电桩 B2C 纳入、细则澄清);2028-07-01 单一 VAT 注册(SVR)落地——自有货物跨境转移可通过一个成员国的 OSS 申报,不用在每国注册;2030-07-01 跨境 B2B 强制电子发票 + 数字申报——发票必须在 10 天内开具,交易信息即时报送税局,不再等月度/季度申报表。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
一句话记住 ViDA:以前是你报什么税局信什么,以后是税局实时看着你的每一张发票——发票开晚了、开错了,系统自动比对,不是等人工抽查。 ViDA 分三根支柱:一是电子发票与数字申报(DRR),2030 年跨境 B2B 强制;二是平台经济,2028 年起短租住宿和客运平台被视为「实际供应商」,平台代收代缴 VAT;三是单一 VAT 注册(SVR),2028 年起自有货物跨境转移可通过一个成员国 OSS 申报,不用逐国注册。三根支柱合起来,就是「一次注册、一张发票、一套数据」。
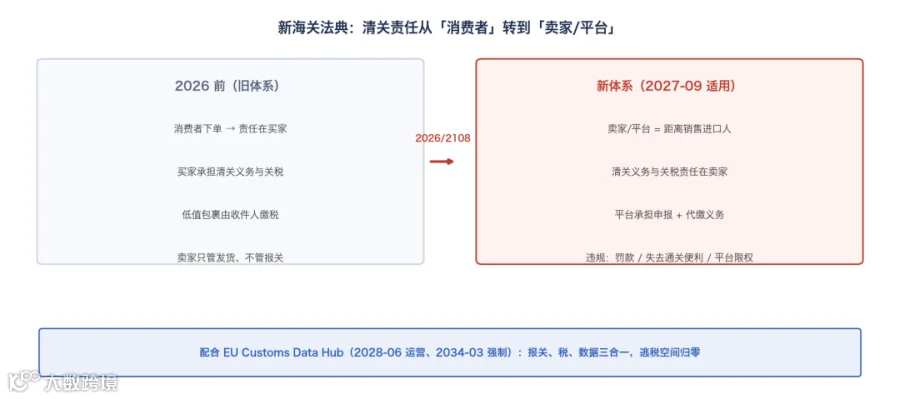
图 1:ViDA 数字化增值税时间轴(2025-2035)
新旧对照:你的发票 2026 年 vs 2030 年
把两条线合起来看,出口欧盟的税务操作会变三件事:责任、载体、节奏。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
关键判断:这不只是「系统升级」,是游戏规则变了——原来靠「晚申报、低申报、信息差」省下来的成本,2030 年后全部归零。
给一个直观的数字:欧盟内部贸易每年因 VAT 欺诈损失约 500 亿欧元(欧盟委员会口径),MTIC(失踪贸易商欺诈)是最大头——ViDA 的即时报送 + 中央 VIES 系统(2030-07 上线)就是冲着这个设计的。你作为合规卖家,不必担心被抓,但要意识到:监管层现在有数据能力查任何一笔跨境交易的发票流了。
三类卖家,三条不同的改法
新体系对不同卖家影响不同,别一刀切:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
对做 B2B 的工厂,电子发票不是「多一种格式」,是 2030 年后唯一的合法格式——现在不改 ERP,2029 年就是硬着陆。
平台卖家最容易踩的坑是「以为平台全包了」:距离销售进口人概念下,平台会承担申报义务,但报关数据(品名、HS 编码、货值)是卖家提供的——数据错了,责任仍在卖家。直邮小包卖家则要盯紧 2028-07 数据中枢接入:小包不再走传统邮政通道申报,而是进新系统,IOSS 号的使用方式也会调整。
各国 VAT 税率速查:别报错价
无论体系怎么变,税率永远是报价的地基。欧盟各国 VAT 税率不统一,平均 21.9%,最高匈牙利 27%、最低卢森堡 17%——同一件货卖瑞典(25%)和德国(19%),定价模型要分开算。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
提醒:税率是「销项税」,能抵的进项(海外仓租金、物流、供应商采购、进口已缴 VAT)不抵等于白扔利润——能抵多少,才是 VAT 税筹的核心。
现在就该做的 5 件事
两个倒计时摆在那,行动可以拆成 5 步,每步本周能启动:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这 5 件事不花大钱,但越早做完,2027-09 和 2030-07 两个节点来的时候越从容。
补充一个时间上的现实:欧盟允许成员国从 2025-04 起自行要求国内电子发票——法国、波兰、德国已经在推进国内电子发票立法,也就是说「2030 年」是最后期限,不是开始时间。越早接入标准格式,越早拿到 Trust and Check 信任资质,通关速度反而是竞争力。
高频问答
问:IOSS 到 2030 年还有用吗?
答:有。IOSS 管进口 VAT,新海关法典管关税——两条线并存;2030 年改的是发票和申报方式,IOSS 机制继续运行(数据中枢 2028-07 起承载 IOSS 数据)。
问:电子发票是「加一种格式」还是「换一套系统」?
答:换一套。欧盟标准电子发票(EN 16931 语义模型)要求结构化数据,不是 PDF——发票内容要被系统读取比对,不是给人看的。
问:我只做单一国家(如只发德国),也要管 ViDA 吗?
答:跨境 B2B 才触发强制电子发票;但德国等成员国被允许先行要求国内电子发票(2025-04 起),单一国家也会陆续跟进,早晚的事。
问:新海关法典对我这种「货在海外仓、平台代卖」的卖家影响大吗?
答:大。距离销售进口人概念下,平台和你之间会重新划分申报责任——平台代缴是趋势,但你提供的报关数据必须准确,否则责任在你。
问:现在改发票系统,具体怎么改?
答:从「格式」改起——确认你的财务/ERP 系统能否输出欧盟标准电子发票(EN 16931 语义模型)的结构化数据;不能,就让供应商报价改造。预算不高的可以先从「发票字段规范化」做起:品名、HS、净重、原产国这些数据先统一。
现在就做一件事:把你们公司卖得最多的那个欧盟国家的 VAT 状态查一遍——有仓的在不在册?直邮的 IOSS 号有没有从发票上撤下来?查完你会发现,44 个月并不长。