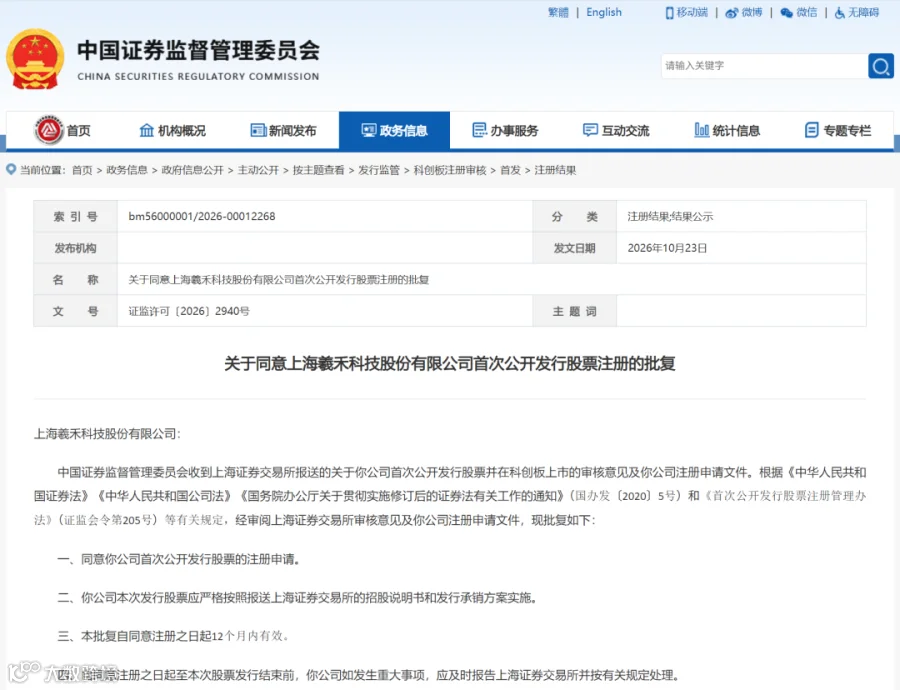
10月23日,证监会官网披露,同意上海羲禾科技股份有限公司首次公开发行股票并在科创板上市的注册申请。从6月30日IPO获受理,到10月23日注册生效,羲禾科技只用了115天。
综合 | 证监会 招股书 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议
对于一家2021年5月才成立、2023年营收仅622.7万元的公司而言,这个IPO推进的速度本身就是一个信号。
招股书显示,公司2026年上半年营收5.69亿元,归母净利润1.61亿元,半年业绩已超2025年全年。按2025年收入计,其硅光集成芯片全球市占率约13%,位列全球第二,在独立第三方厂商中位居首位。
在AI算力产业链中,羲禾科技不做光模块,也不做云服务,而是卡位在光模块最上游的硅光集成芯片环节。全球光模块厂商竞相扩产1.6T产品,而能够稳定供应高速率硅光芯片的独立第三方厂商屈指可数。羲禾科技的稀缺性,正建立在这一卡位之上。
目前硅光集成芯片的玩家分为三类:以Intel、Cisco为代表的综合性平台厂商,硅光只是其业务版图的一部分;以中际旭创、新易盛为代表的光模块龙头,自研硅光芯片主要适配自家模块,对外供应有限;第三类是以羲禾科技为代表的独立第三方芯片设计公司,面向全市场光模块厂商供货,不绑定任何一家下游巨头的自研生态。
这种“中立开放”的定位,构成了羲禾科技最核心的商业价值。当一家光模块厂商需要硅光芯片时,它可以选择羲禾的方案而不必担心与竞争对手共享同一套自研体系;当云厂商希望保持供应链的多元化和议价能力时,独立第三方芯片供应商的存在本身就是一种制衡。
按弗若斯特沙利文数据,2025年羲禾科技出货量口径市占率约15%,累计出货量截至2026年8月已突破1200万颗,跻身全球极少数千万颗级硅光芯片厂商行列。
公司产品覆盖400G、800G及1.6T全系列,并已率先完成单通道400G样品开发及3.2T/6.4T NPO/CPO收发一体芯片的终端验证。在AI数据中心光互连从800G向1.6T、3.2T演进的技术代际切换中,硅光方案渗透率正在加速提升,独立第三方厂商的卡位价值随之放大。
如果说市占率说明的是“现在”,那么在手订单说明的是“接下来”。
截至2026年8月末,羲禾科技在手订单金额达45.51亿元。从产品结构看,400G订单11.76亿元,占比25.85%;800G订单24.16亿元,占比53.09%;1.6T订单9.32亿元,占比20.48%。800G与1.6T合计订单金额33.48亿元,占比高达73.57%。
对比2025年的收入结构,这一变化的速度相当显著。2025年,800G和1.6T收入占比分别仅为5.49%和2.04%;而到2026年上半年,两者已分别提升至16.13%和18.04%,合计34.17%,其中1.6T单品上半年收入突破1亿元。订单端的倾斜幅度远大于收入端,意味着未来一年收入结构将随交付节奏向高速率产品快速迁移。
这种代际切换之所以关键,在于硅光芯片的定价和毛利率与速率高度相关。400G芯片市场已趋于成熟,价格竞争相对充分;800G和1.6T仍处于供给偏紧阶段,率先实现量产和稳定交付的厂商享有阶段性溢价。
公司主营业务毛利率从2024年的50.75%升至2025年的62.82%,2026年上半年回落至59.24%,仍处于较高水平。高速率订单的集中交付,是支撑毛利率维持在较高区间的结构性因素。
羲禾科技的客户集中度,是一个需要同时看到“改善”和“约束”的指标。
2023年至2026年上半年,第一大客户收入占比从90.90% 一路降至55.55%。占比的下降并不完全是因为新客户放量,部分原因是公司在产能受限的情况下,优先保障了核心客户的交付。换言之,客户集中度的改善,在一定程度上是“被动”的。
真正的约束在上游。公司采用Fabless模式,晶圆制造依赖外部代工厂,受上游晶圆产能紧缺影响,部分已下达订单尚未完全交付,客户的新增下单周期被显著拉长:2026年上半年客户A平均下单周期为11.41天,7至8月延长至20.28天;客户B从3.97天延长至10.14天。客户下单节奏的放缓,直接反映了“有订单、缺产能”的现实,在手订单45.51亿元,但交付能力构成了收入确认的瓶颈。
这是羲禾科技当前最核心的运营矛盾:需求端由AI算力扩张驱动,订单持续涌入;供给端受制于晶圆代工产能,交付节奏被动放缓。45.51亿元在手订单能否如期转化为收入,取决于上游产能的解锁速度,而非订单本身的厚度。
本次IPO拟募资18.3亿元,投向三个方向:AI算力及数据中心硅光集成芯片产业化能力提升项目投入5.63亿元,建设期3年;下一代硅光集成芯片研发及产业化项目投入9.52亿元,建设期5年,重点攻关单通道400G及面向NPO/CPO应用的高密度产品;研发中心建设投入3.15亿元。
一个值得注意的细节是,公司最初拟募资24.3亿元,其中包含6亿元补充流动资金;在问询过程中取消了补流项目,募资总额调减至18.3亿元。全部募资投向产业化、研发和研发中心,没有一分钱用于补流,这一调整本身传递了对资金使用纪律的审慎态度。
从财务底色看,公司当前并不缺短期流动性。截至2026年6月末,货币资金约4.37亿元,交易性金融资产约1.26亿元,账面合计约5.63亿元。但经营现金流与利润之间存在明显落差:2025年经营活动现金流净额仅269.71万元,2026年上半年净流出1375.21万元。利润在报表上快速积累,现金回收的节奏尚未同步跟上,这与公司处于高速扩张期、存货和应收款项占用营运资金的阶段特征一致。
从2021年成立到2026年注册生效,羲禾科技用五年时间在硅光集成芯片这个AI算力最上游的环节做到了全球第二、独立第三方第一。760%的三年营收复合增速、45.51亿元在手订单、800G和1.6T占比超七成的订单结构,这些数据构成了公司登陆科创板的基本面底座。
但注册生效只是拿到了公开市场的入场券,真正的考验在上市之后。45.51亿元订单对应的交付能力,取决于晶圆代工产能的解锁节奏;第一大客户占比55.55%的结构,需要新客户的持续放量来进一步分散;经营现金流与净利润之间的落差,需要在规模扩张中逐步收敛。
硅光芯片的产业窗口是确定的,AI数据中心对高速率光互连的需求仍在加速释放,羲禾科技能否把“独立第三方第一”的技术卡位,转化为穿越产能瓶颈和客户集中度的持续盈利能力,将是科创板定价给出的第一个公开判断。
注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】






 独角兽早知道