



GOWISE 印尼市场洞察
Indonesian Market Insights
东南亚零售线上消费占比达25%,电商市场规模预计2031年突破4000亿美元
东南亚电商市场持续增长,线上消费已占区域零售支出的约25%。根据金融科技企业Xendit与电商数据公司Cube联合发布的《2026年电商支付发展趋势报告》,东南亚实物商品电商销售额预计将在2026年突破2000亿美元,区域电商市场规模有望于2031年超过4000亿美元。与此同时,Shopee、Lazada和TikTok Shop等主要电商平台加速增长,数字支付逐渐普及,跨境电商与本地化运营能力正成为企业拓展东南亚市场的重要考量。
01
线上零售占比达四分之一
东南亚电商市场继续扩张
2026年10月,印度尼西亚《雅加达邮报》(The Jakarta Post)援引最新行业报告指出,东南亚零售支出中约有25%通过线上渠道完成。随着数字支付的普及以及消费者网购习惯的进一步形成,电商正逐步成为区域零售市场的重要组成部分。
这一趋势也体现在市场规模的持续扩大上。根据 Xendit与Cube于10月15日发布的《2026年电商支付发展趋势报告》,东南亚电商市场规模已从2012年的约30亿美元增长至2025年的1970亿美元。报告预计,2026年区域实物商品电商销售额将超过2000亿美元,并在2031年前后突破4000亿美元。
从主要平台的表现来看,东南亚电商在经历2024年至2025年初的增长放缓后,重新展现出增长动力。2026年第一季度,Shopee、Lazada 和 TikTok Shop三大平台的合计商品交易额同比增长约33%,超过此前最高约16%的增长预期。同期,三大平台季度净商品交易额从290亿美元升至390亿美元,反映出线上消费需求及平台交易活跃度的回升。
从区域比较来看,东南亚线上零售支出占比约为25%,低于中国约35%的水平,但高于印度约10%的水平。这表明,东南亚线上零售已具备一定市场基础,同时与部分成熟电商市场相比,仍存在进一步发展的空间。
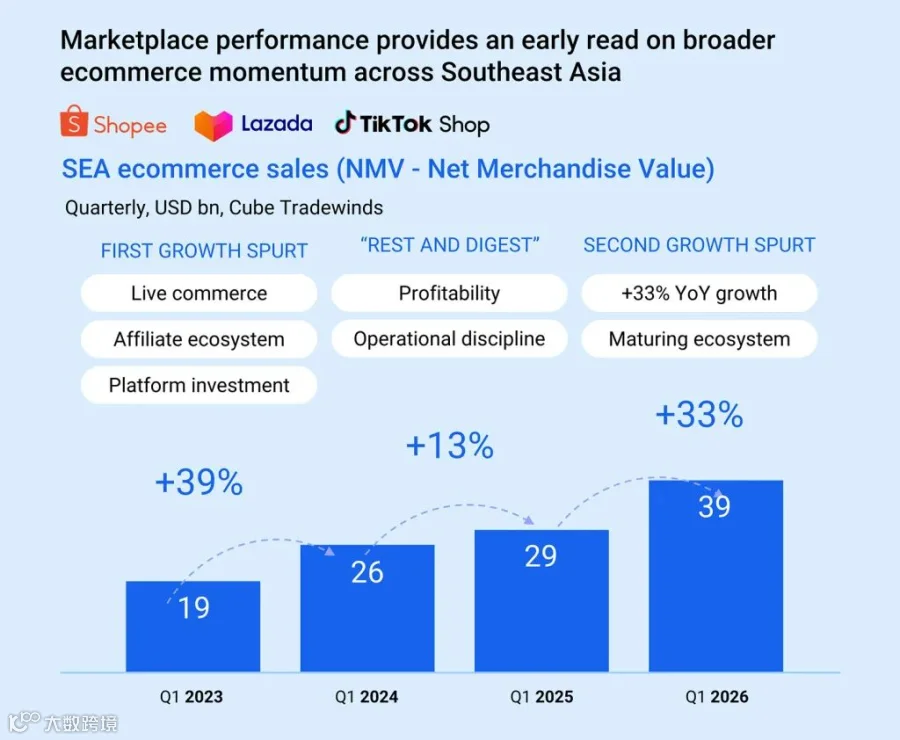
图片来源:Cube Asia
02
数字支付加速普及
各国支付习惯存在明显差异
电商市场的增长不仅体现在交易规模上,也体现在支付方式的变化中。随着消费者逐渐转向电子支付,货到付款(COD)在东南亚电商交易中的占比持续下降。
报告显示,2019年,货到付款约占东南亚电商交易的一半,如今这一比例已降至不足三分之一。报告预计,到2027年,货到付款所占区域电商交易金额的比例将进一步降至25%以下。与此同时,电子钱包、银行卡、银行账户间直接转账及二维码支付等方式,正在不同市场发挥更加重要的作用。
不过,东南亚并不存在统一的支付模式,各国消费者的使用习惯存在明显差异。
在新加坡,银行卡仍是重要的线上支付方式,约60%的线上购物涉及银行卡支付;电子钱包和银行转账的使用比例分别约为33%和35%。由于消费者可能同时使用多种支付方式,上述比例并非互斥数据。
在印度尼西亚,电子钱包占据重要地位,约70%的受访消费者表示,其至少一半的线上购物使用电子钱包支付。泰国消费者则较多采用账户间直接转账(A2A),其中61%的受访消费者表示,至少一半的线上购物通过这一方式完成。
马来西亚的数字支付普及程度超过80%;菲律宾的电子支付生态则以 GCash 等电子钱包为重要组成部分。在越南,国家二维码支付标准 VietQR 发展迅速,2025年交易金额增长151%。
这些差异意味着,企业布局东南亚线上业务时,需要根据不同市场的支付基础设施和消费者习惯制定相应方案。支付渠道是否齐全、交易流程是否便捷以及支付安全能否获得消费者信任,都可能直接影响线上购物的完成率。

图片来源:fintechnews.id
03
跨境电商持续发展
区域市场仍存在进入门槛
除本地线上消费外,跨境电商也是东南亚数字商业发展的重要组成部分。
根据相关报告及行业报道,东南亚消费者每年从海外卖家购买商品的支出约为230亿至240亿美元,相当于区域线上销售额的约10%。Cube预计,到2030年,这部分跨境消费规模有望以每年11%至19%的速度增长,实际增速将受到监管政策等因素影响。
从各国跨境电商交易占比来看:
新加坡约为19%
泰国约为15%
越南约为14%
马来西亚约为12%
菲律宾约为9%
印度尼西亚约为6%
各国市场的差异说明,区域电商的发展程度、消费者购买海外商品的习惯及市场准入条件并不相同。
其中,印度尼西亚仍是东南亚规模最大的电商市场,但跨境商品销售面临一定的监管约束。对于计划通过电商平台进入当地市场的海外企业而言,除评估市场规模与消费需求外,还需要关注进口商品相关规定、本地支付渠道、跨境结算成本以及物流履约等具体条件。
支付本地化同样是企业面临的现实问题。报告显示,印度尼西亚有51%的受访消费者将无法使用自己偏好的支付方式列为购物结算环节的主要障碍。在菲律宾和马来西亚,这一比例分别为41%和31%。相比之下,越南和泰国消费者更关注支付安全问题,分别有42%和33%的受访消费者将其视为主要障碍。
这些数据表明,即使同属东南亚市场,消费者对交易便利性和支付安全的关注程度也可能不同。企业若直接沿用其他国家的电商运营模式,而没有充分考虑当地支付环境与消费者行为,可能难以有效转化已有的市场需求。

图片来源:Cube Asia
04
企业出海观察
对于计划进入东南亚市场的中国企业而言,线上消费占比提升和电商市场持续扩张,提供了进一步评估区域消费需求与商业机会的参考依据。但市场规模增长并不意味着企业能够以同一套经营模式覆盖所有国家。
首先,企业需要结合目标市场的电商发展水平、品类需求和竞争格局进行细分研究。印度尼西亚拥有较大的电商市场体量,新加坡、马来西亚、泰国、越南及菲律宾则各有不同的消费习惯和数字支付环境。企业应根据产品定位、目标客群及供应链条件,选择合适的市场切入点。
其次,支付和交易流程需要纳入业务布局的前期规划。电子钱包、银行转账、银行卡和二维码支付在不同国家的适用程度不同。对于线上零售企业而言,完善当地消费者熟悉的支付选项,有助于减少结算环节的障碍;对于提供跨境交易、数字服务及相关商业解决方案的企业而言,本地支付基础设施也可能构成值得关注的合作方向。
此外,随着跨境电商规模扩大,企业还需要综合评估进口监管、跨境结算、汇兑成本、物流交付及售后服务等环节。线上渠道能够帮助企业接触更广泛的消费者,但市场拓展能否持续,仍取决于企业能否建立与当地市场相匹配的运营体系。
总体来看,东南亚零售线上消费占比达到25%以及电商市场规模预计在2031年超过4000亿美元,反映出区域数字商业仍具有发展潜力。对于有意布局东南亚的中国企业而言,下一阶段的市场竞争不仅涉及线上渠道的拓展,也将更加考验企业在支付本地化、跨境运营和供应链协同等方面的综合能力。

图片来源:thejakartapost
*本⽂所陈述的信息仅为介绍GOWISE寰球睿达企业服务集团的业务范围和服务特点之⽤,不构成与GOWISE集团之间的任何法律关系。尽管我们已经尽⼒确保所提供信息的准确性和全⾯性,但我们不保证所提供信息的时效性、准确性、可靠性、完整性和适⽤性。在任何情况下,GOWISE集团不对因使⽤本⽂所包含的信息⽽导致的任何损失或损害负责。对于读者在商业决策或其他⽅⾯的⾏为,我们建议您在作出任何决定之前,⾃⾏咨询专业⼈⼠的建议,以便更好地理解相关法律、商业和⾦融问题。