10月21日,墨西哥参议院相关委员会通过2027年收入法案及所得税改革审议文本,已进入参议院全会审议阶段。若改革按此版本落地,一般税制企业的ISR(企业所得税)名义税率虽维持30%,但成本扣除、历史亏损抵减及月度预缴规则将发生重大调整。
对于在墨从事电商、贸易和批发的中国企业而言,进口备货、清关物流和仓储通常需先行垫付资金,而销售回款存在账期。税款的提前增加将直接加剧资金周转压力。本文旨在解析受影响的企业群体、潜在税负增量以及当前申报对明年预缴的影响。
年应税收入超5000万比索:成本扣除受限
新增的成本费用扣除限制,主要针对年累计应税收入超过5000万比索、且按所得税法第9条计算产生税务利润的墨西哥居民法人。需注意,“累计应税收入”不等于平台GMV、含税销售额或银行到账金额。
原本符合条件的成本费用,拟按以下两档进行限制计算:
- 扣除额不超过收入的96.67%:当年最多扣除原可扣除金额的99%。
- 扣除额超过收入的96.67%:当年最多扣除累计应税收入的96.67%。
以一家全年累计应税收入1亿比索、原本符合扣除条件的成本费用为9800万比索的墨西哥贸易企业为例:
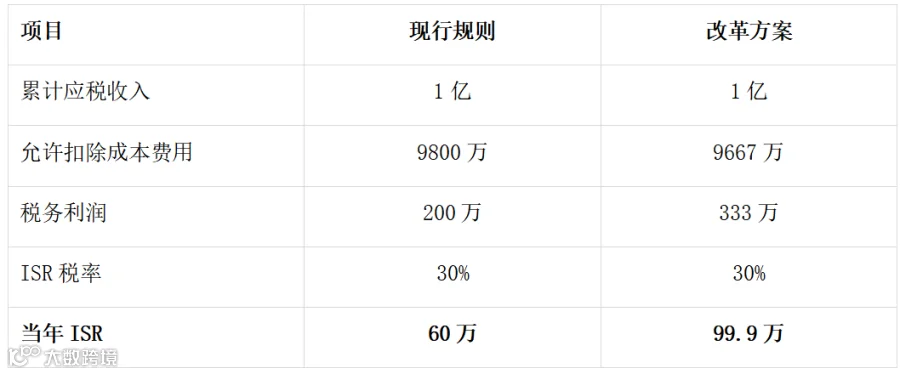
在收入未增、成本未减的情况下,133万比索的扣除额将被推迟,导致当年ISR可能增加39.9万比索。这部分未扣金额可在以后最长20个纳税年度内按条件使用,但已支付的采购款不会退回,税款仍需按当年结果缴纳。尚未销售的库存,应按原有税法确认可扣除成本。
符合条件的加工出口、新设企业及部分特殊税制主体设有例外。
此外,RESICO(简化信托制度)门槛拟提高:个人年收入上限由350万提至500万比索,法人由3500万提至5000万比索。但法人须为墨西哥税务居民且股东均为符合条件的自然人,中国母公司直接持股的墨西哥子公司通常不符合要求。
方案还拟允许符合条件的RESICO纳税人选择按实际收到的应税款项以7%计算IVA(增值税),但不可抵扣进项IVA。这并非普通IVA税率从16%降至7%,进项IVA较少的企业可能受益,而大量进口采购的卖家未必划算。

历史亏损抵减新规:当年最多抵减50%
部分中国企业在进入墨西哥市场初期投入较大,形成税务亏损,原计划在后续盈利时逐步抵减。改革方案拟规定:适用新增扣除机制的企业,以前年度税务亏损当年最多只能抵减本年度税务利润的50%。
延续前例,若按新机制计算的税务利润为333万比索,企业另有500万比索历史可抵减税务亏损:
- 税务利润333万,当年最多抵减历史亏损166.5万。
- 剩余166.5万应税基础,按30%计算ISR为49.95万比索。
这意味着,即便拥有500万比索历史亏损,当年仍可能需缴纳49.95万比索ISR。成本扣除限制与亏损抵减上限需合并计算,实际税额还应考虑PTU(员工利润分配)、税收抵免等项目。
2026年申报影响2027年预缴系数
墨西哥一般税制法人计算月度ISR预缴时,参考以前年度的利润系数(coeficiente de utilidad):利润系数=参考年度税务利润÷对应年度名义收入。
2027年改革拟对符合条件(最近一次已提交年度申报中累计应税收入超5000万比索)的企业增加两档调整:
- 扣除额不超过收入的96.67%:原利润系数乘以1.0658。
- 扣除额超过收入的96.67%:原利润系数乘以2.6162。
例如原利润系数为2%,进入第二档后调整为5.2324%(2% × 2.6162)。此举调整的是预缴利润基础的计算系数,而非ISR税率本身。
若2026年漏报真实、合规且属于当年可扣除的成本,原利润系数可能被推高。假设企业2026年名义收入6000万比索,实际可扣除费用5400万,但申报遗漏了100万:
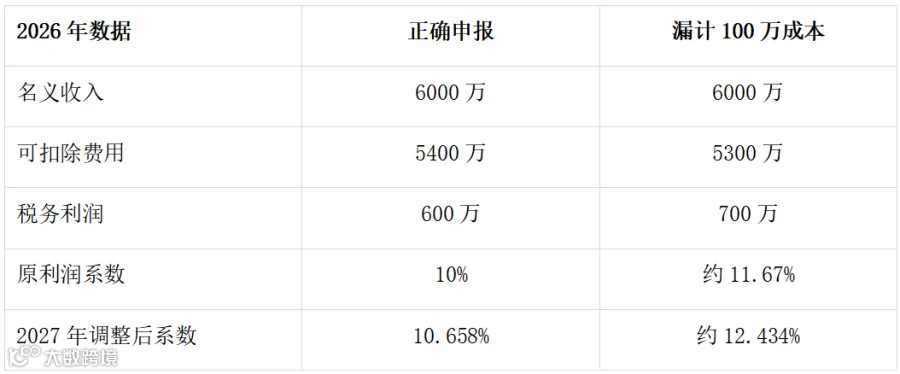
两种情况的扣除比例均未超过96.67%,因此均乘以1.0658。假设2027年某预缴时点累计名义收入为1000万比索,暂不考虑此前预缴和其他抵免:
- 正确申报:累计ISR预缴测算319,740比索。
- 漏计成本:累计ISR预缴测算373,030比索。
- 累计资金差额:53,290比索。
企业虽未多赚一分钱,却可能因合法成本漏报而提前多支出5.3万比索。这属于累计预缴差额,非最终全年ISR增加额。2026年的税务申报不仅决定今年缴税多少,更影响2027年的资金安排。年底前务必核对收入、成本、CFDI及利润系数,及时发现申报差异。
利息、境外付款及预付款扣除受限
1. 利息扣除:净利息扣除上限拟由调整后税务利润的30%降至20%,并涉及年度应计利息超过2000万比索、集团共同计算等条件。借款较多的公司需重新核算当年可扣融资成本。
2. 境外付款:墨西哥公司向中国母公司等境外主体支付服务费、利息、特许权使用费时,需核对实际付款、费用扣除及ISR预扣义务。相关预扣税可能由到期、计提或实际付款中较早发生的事项触发。普通商品进口货款不应直接等同于需预扣ISR的境外服务费。
3. 跨年度预付款:一次支付多年租金或服务费,相关扣除拟按实际使用或取得服务的年度确认,即“钱一次付出,成本分年扣除”。
跨境卖家与本土公司的应对策略
第一,核对平台税务身份,避免高额预扣。
在墨西哥平台销售场景中,若未提供有效RFC,可能触发20%的ISR预扣;若同时全额预扣16%的IVA,合计预扣比例可能高达36%。卖家应仔细核对RFC、公司名称、税务身份与收款资料,避免漏填或错填。
第二,长期经营建议建立自有主体。
2026年以来,平台对KYC、RFC及企业资料的核验更加严格。与其受制于第三方主体,不如直接注册墨西哥公司、取得RFC,用自有主体完成KYC并配置本地银行账户,从而掌握本土经营的核心控制权。

第三,已有墨西哥公司的卖家应立即核对以下四点:
- RFC:同步至每个平台,核对名称、税务地址与KYC信息。
- 收款:检查是否使用墨西哥本地账户。已有RFC但货款进入境外账户,仍可能触发100%的IVA预扣。
- 凭证:每月比对平台销售、回款、ISR及IVA代扣凭证和会计申报数据,按规定处理可抵减或抵免的税额。
- 申报:核对2026年收入、可扣除费用、历史亏损和利润系数,提前测算2027年全年ISR与各月预缴资金需求。
对于收入接近或超过5000万比索、利润较薄、历史亏损较多的企业,提前测算税款及资金需求尤为重要。平台已扣税款若未在申报中正确处理,将造成不必要的资金损失。