


AI数据中心建设引发的基建热潮,已进入电动工具龙头企业的核心视野。
创科实业(TTI)在2026年中期业绩说明会上披露,旗下品牌Milwaukee在科技、能源与制造业终端市场的需求占比约32%,该板块增长率达20%,其中约一半业务与数据中心相关。上半年,TTI专业业务收入达59亿美元,同比增长9.7%,息税前利润增长16%。
与此同时,泉峰控股于10月20日宣布任命前TTI/Milwaukee高管Stephen Sarnocinski,负责全球商用园林设备的终端用户研究、销售与服务,直接向CEO Joe Galli汇报。
AI基建带动专业工具需求攀升,EGO品牌向商用园林市场扩张,泉峰控股正积极寻找新的增长突破口。
Milwaukee AI相关市场增速显著,数据中心贡献凸显
TTI管理层在8月4日的业绩说明会上指出,科技、能源与制造业是Milwaukee的重要增长引擎,占其全球需求的32%,年增长率约20%。该市场涵盖数据中心、高科技制造,以及电力、水务、燃气和通信等公用事业领域。
管理层透露,该终端市场中约有一半与数据中心建设相关。据此估算,数据中心相关业务约占Milwaukee总需求的16%。虽然这并非公司单独披露的财务数据,但足以反映该领域的强劲势头。
值得注意的是,单个AI数据中心项目中,机械、电气和管道工程的工作量约为传统非住宅建筑项目的两倍。复杂的供配电、冷却系统、线缆铺设及设备安装,对施工效率及安全工具提出了更高要求。
凭借在专业渠道深耕20多年的积累,Milwaukee已与机械、电气承包商建立了从管理层到一线施工人员的紧密合作关系。AI建设带来的机遇不仅在于工具销量的提升,更体现在专业客户对成套解决方案需求的增长。
专业业务表现强劲,利润增速超越收入
2026年上半年,TTI总收入达82.92亿美元,同比增长5.9%;净利润7.38亿美元,同比增长17.5%;毛利率提升至42.9%,息税前利润率为9.9%。
其中,专业业务收入为59亿美元,同比增长9.7%,占集团总收入约71%;息税前利润增长16%,利润率提高至10.5%。相比之下,消费业务收入为24亿美元,同比下降2.5%。
品牌方面,Milwaukee上半年增长10.5%,而Ryobi增长1.7%。TTI明确指出,服务于高增长市场的Milwaukee产品是推动毛利率改善的关键因素。高增长市场约占Milwaukee全球业务的三分之一,其业务扩张带来了有利的产品组合效应。
数据表明,专业工具业务在收入和利润端均优于消费业务。TTI正通过优化专业产品线、强化现场销售团队及深化渠道合作,挖掘高价值客户需求。
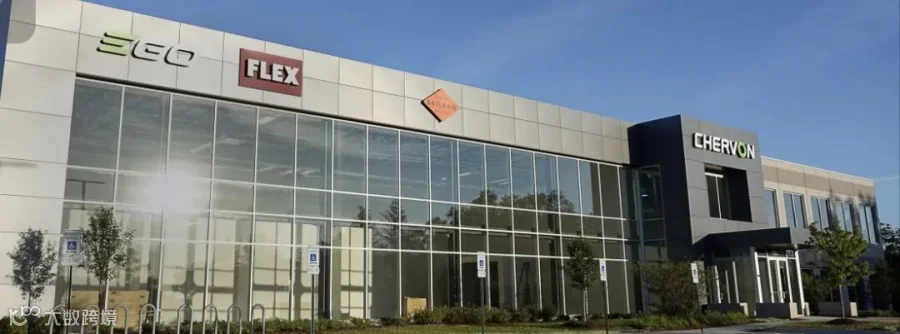
泉峰密集引进高管,EGO发力商用园林市场
泉峰控股2026年上半年收入10.29亿美元,同比增长12.8%。其中,户外动力设备收入增长13.9%,电动工具收入增长11.1%;毛利率从33.3%大幅升至39.3%。自有品牌业务占总收入的79.6%,EGO作为核心品牌表现突出。
人事调整方面,Joe Galli于9月10日出任泉峰CEO。他在TTI任职近20年,深谙专业工具业务、品牌运营及渠道管理。10月20日,泉峰再次任命Sarnocinski负责全球商用园林市场,显示出公司对该领域的重视。
Sarnocinski此前担任Milwaukee Job Site Solutions高级副总裁,主要负责公用事业、能源、通信和采矿等专业客户业务及服务运营。在新职位上,他将聚焦用户研究、销售和服务,重点开发全球商用园林客户群体。
聚焦专业客户能力,补齐两大短板
尽管AI基建与商用园林属于不同产业链,但两者均强调对专业客户的服务能力。
在AI数据中心领域,工具厂商需进入机电承包商、配电施工商及设施维护团队的采购体系;在商用园林领域,制造商需直面园林服务商,解决高强度作业中的续航、效率和维护痛点。
TTI已通过Milwaukee验证了专业客户经营的价值:科技、能源与制造业终端市场增长约20%,专业业务利润率达10.5%。泉峰则希望通过引进具备丰富专业客户服务经验的高管,助力EGO拓展商用市场。
TTI披露的高增长数据,揭示了专业工具在AI基建与能源设施中的新机遇;而泉峰的人事变动,则指向其在工业级商用园林市场的战略拓展。 未来,泉峰能否兑现增长预期,取决于其专业渠道覆盖能力、商用设备订单获取能力及盈利能力的同步提升。