



W女士公司申请的新加坡家办13O税务豁免是如何获批的?核心在于将其既有的基金管理背景,与新加坡金融管理局(MAS)对13O单一家族办公室(SFO)的最新要求逐一匹配。
2026年10月16日,W女士委托申请的13O方案正式通过金管局审批,成功获得税务豁免资格。由于获批时间在2026年8月1日之后,该案适用的是调整后的13O SFO新标准,而非旧版规定。
一、明确目标:从基金管理转向家族财富传承
W女士经营一家基金管理公司,拥有丰富的资产管理经验,并已持有新加坡就业准证(EP)。然而,她寻求设立家办的目的并非“再管理一只基金”,而是聚焦于家族财富传承、全球资产配置、身份规划及税务优化。
基金管理公司与家族办公室在资金运作逻辑上存在本质差异。13O架构旨在解决后者需求,即将家族资产纳入一个长期稳健运行、税务可控且能与身份规划无缝衔接的结构中。
示意图,来源:联合早报
二、合规基础:基金管理经验契合13O硬性指标
鉴于W女士于2026年10月16日获批,其申请适用2026年8月1日后生效的调整后单一家办条件。凭借多年的基金从业背景,她在资产归集、指定投资界定及投研团队组建方面具备天然优势,能够轻松满足以下四项核心硬指标:
1. 指定投资资产规模
申请时需达到2000万新元,且在每个基期期末均需维持该规模。
2. 专业投资人士配置
申请时至少配备1名专业投资人士;在首个课税年度对应的基期结束前,需增至2名,其中至少1名不得为家庭成员。
3. 本地商业开支
根据资产管理规模(AUM)分级设定最低本地开支:
- AUM低于2.5亿新元:每基期最低20万新元;
- AUM在2.5亿至20亿新元之间:每基期最低50万新元;
- AUM超过20亿新元:每基期最低100万新元。
W女士的家办属于“低于2.5亿新元”档位,对应年度最低开支为20万新元。
4. 资本部署要求
需在奖励启动后首个完整课税年度对应的基期结束时,完成资产规模10%或1000万新元(取较低者)的本地投资部署,并在后续每个基期期末持续符合该要求。
客户经理的核心工作,是将W女士过往的基金管理经验,转化为符合13O申报口径的资产结构、人员编制及预算方案。
三、执行策略:将监管条件拆解为具体动作
为确保审批顺利,方案制定并未简单堆砌材料,而是将监管条件拆解为可执行的时间节点和动作:
- 资产申报:明确申请时及各基期期末的资产规模申报流程;
- 人员招聘:申请时先配置1名专业人员,并提前规划招聘时间表,确保在首个课税年度基期结束前补齐第2名非家庭成员的专业人士;
- 预算编制:按“低于2.5亿新元”档位,制定每年20万新元的本地开支预算;
- 资本部署:将10%或1000万新元的最低投资额要求,与W女士现有的资产配置节奏对齐,确保按时到位。
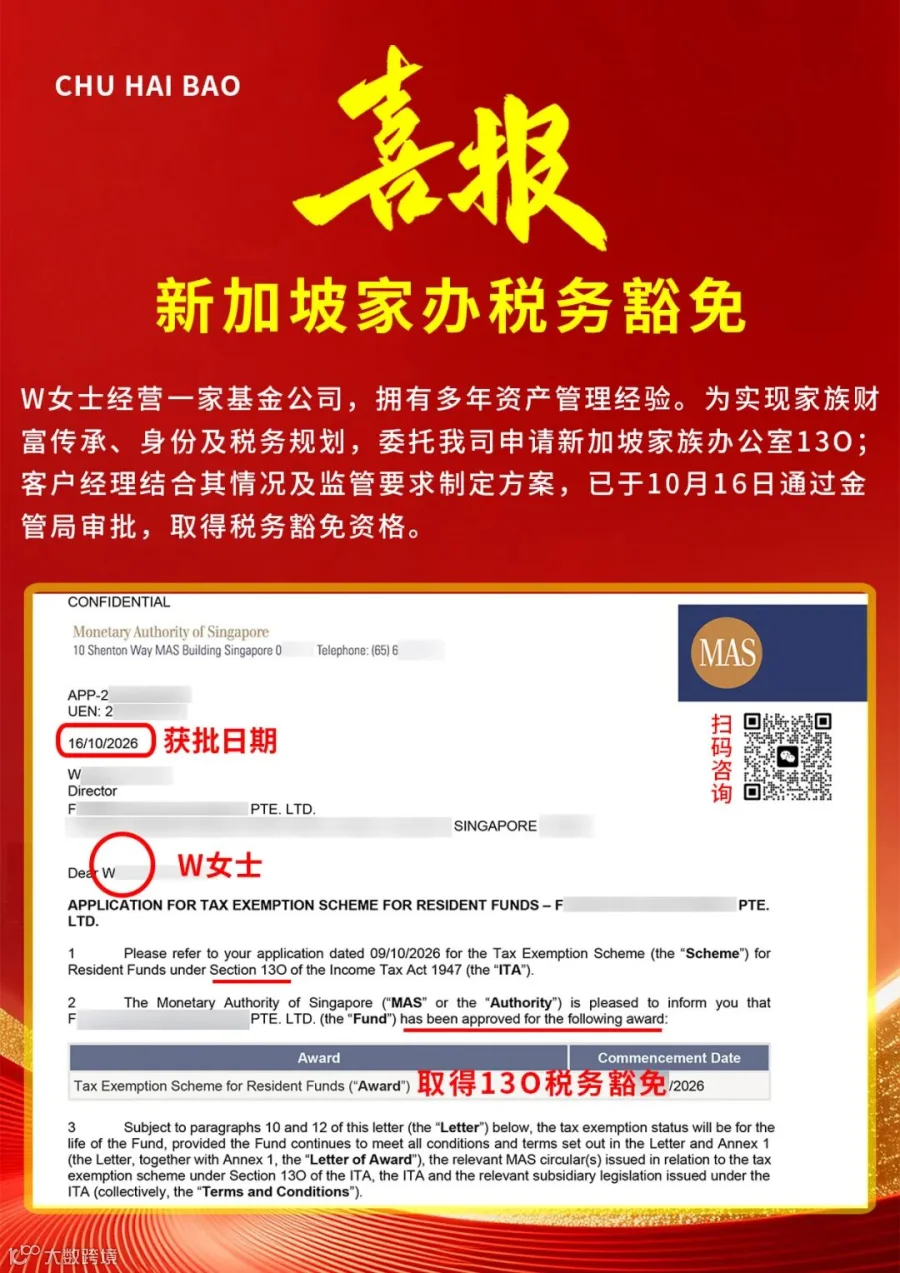
图/客户家办项目获批文件
四、获批意义:税务豁免生效与合规常态化
2026年10月16日,随着金管局审批通过,W女士正式获得13O税务豁免资格,实现了资产配置与身份规划的双重目标。
获批并非终点,而是合规运营的开始。此后,每个基期期末的资产规模申报、专业人员数量维护、本地开支达标及资本部署落实,才是确保持续享受税务豁免的关键。从持有EP到运作家办,改变的不仅是身份标签,更是资产持有方式与合规运转逻辑。自获批之日起,该家办结构已正式进入常态化运行阶段。
*参考资料来源:新加坡MAS政策及客户案例整理