

·聚焦:人工智能、芯片等行业
欢迎关注、转发
10月13日,中微公司宣布出资不超过3500万元,增资键合设备商青禾晶元。两天之后,北方华创公告以4.05亿元全资收购诺合键维。
两笔交易金额都不大,指向却完全一致:混合键合。加上已经把键合设备做出1.36亿元年收入的拓荆科技,国产设备三巨头在这个秋天完成了一次无声的会师。

当芯片向上生长,最昂贵的竞争发生在连接处
当先进制程的晶体管微缩越来越昂贵,单纯依靠扩大芯片面积换取算力的办法也逐渐遭遇功耗、良率和成本约束,工程师开始重新审视芯片之间那段微不足道的距离。
随着堆叠层数增加,这些微小的金属结构会占据越来越多空间,寄生电阻、电容、热阻和互连密度问题随之放大。芯片虽然能够叠得更高,信号却需要穿过更多连接结构。
混合键合的本质,是让两片晶圆或芯片的铜焊盘与介质层在分子层面直接咬合,跳过微凸点,把互连间距压进10微米以内。凸点时代的封装像用图钉把两张纸钉在一起,混合键合则像让两张纸长成一张纸,它是3D堆叠从“能不能”走向“好不好”的分水岭。
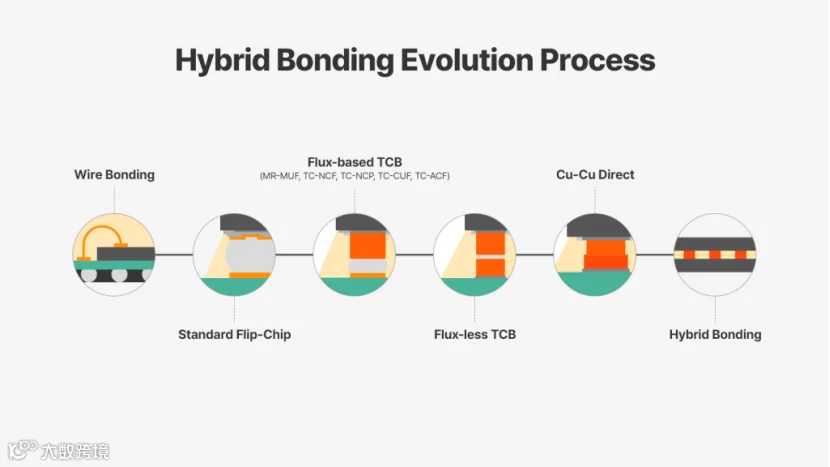
今年8月,SK海力士技术专栏披露的典型技术尺度显示,传统焊球互连间距约为100微米,微凸点约为20微米,混合键合则能够将互连间距缩小至1微米以下。尺寸的变化远超肉眼能够理解的范围,却足以重写高性能芯片的内部交通规则。
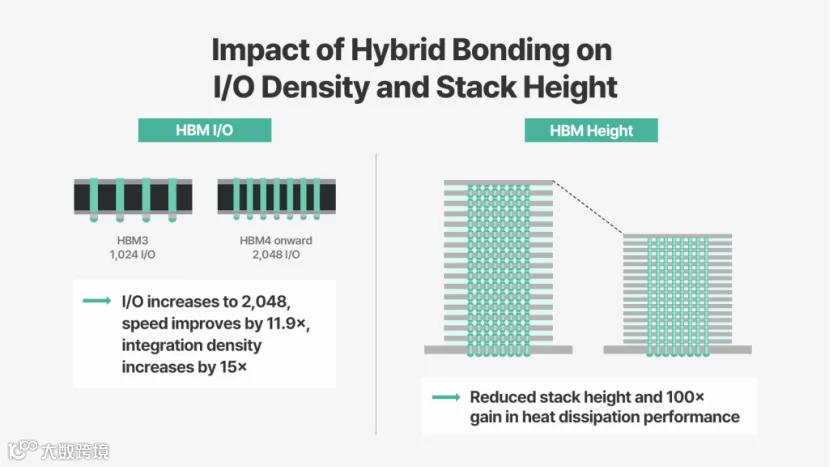
更高的互连密度意味着更多数据通道,更短的连接路径有利于降低信号损耗和传输延迟。对于高带宽存储器HBM、3D NAND、CMOS图像传感器以及Chiplet异构集成,这些变化直接影响产品的性能、功耗和堆叠能力。
混合键合的技术价值已经得到证明,但最令人兴奋的增量市场尚未完成工艺路线切换。微小颗粒、铜焊盘凹陷、晶圆翘曲或局部形变,都可能造成界面空洞、错位和电连接失效。一场关于连接设备的竞争,正在变成对工艺链条控制能力的竞争。
2026年7月,三星与SK海力士被曝出HBM4将暂不导入混合键合,继续沿用成熟的热压键,最早也要等到HBM4E世代。导火索颇为微妙,JEDEC把HBM封装高度上限从775微米放宽到1000微米,12层堆叠一下子不再顶到天花板,新技术的紧迫性随之消散。
延迟不等于否决,HBM5E世代的I/O数量将从2048翻倍至4096,凸点间距的物理极限摆在那里,16层以上的堆叠终究绕不开混合键合。台积电的SoIC、3D NAND的晶圆对晶圆堆叠、CIS的三层结构,都在按自己的节奏推进。
Yole Group测算,混合键合设备是后道设备中增长最快的细分市场,年复合增长率达21.1%,2030年市场规模将达3.97亿美元,热压键合与混合键合合计将在2030年前创造约13亿美元的市场增量,高阶封装整体市场2031年将突破510亿美元,接近2025年水平的5倍。
海外大厂的推迟,恰好把国产设备的验证窗口拉长了一到两年。目前荷兰厂商BESI占据全球混合键合设备约70%的份额,呈现出绝对龙头的姿态。对中国设备商而言,这段被意外放宽的时间差,就是全部故事的前提。
拓荆科技:把整条键合产线装进产品目录
三家公司里,拓荆是唯一把混合键合做成真金白银收入的一家。
2025年,公司混合键合设备实现营业收入1.36亿元,同比增长41.92%,晶圆对晶圆混合键合产品持续获得订单,多台设备通过客户验证,首台晶圆对晶圆熔融键合产品也实现收入转化。1.36亿元在65.19亿元的总营收里只占2%上下,结构意义却远大于占比。
拓荆2018年就开始布局三维集成,如今产品目录读起来像一张键合产线的设备清单。晶圆对晶圆混合键合设备Dione 300已获重复订单,新一代高速高精度产品发货验证;低应力熔融键合设备Dione 300F瞄准先进逻辑;芯片对晶圆混合键合设备Pleione正在客户端推进验证。
配套环节的Propus 300负责键合前的表面活化与清洗,Crux 300负责键合后的套准精度量测,Ascella 300检测键合强度,Lyra处理激光剥离,整套设备的键合精度可达百纳米级。
混合键合量产良率的敌人,分布在键合动作前后的每一道工序里,颗粒、翘曲、对准、量测,任何一环失守都会让铜与铜的完美咬合变成良率黑洞。拓荆卖给客户是一套围绕键合的工艺闭环,这让它在客户端的议价方式从卖单机升级为卖产线。
主业的厚度给了这条第二曲线足够的耐心,2025年拓荆PECVD设备收入51.42亿元,同比增长75.27%,经营活动现金流净额36.33亿元,期末在手订单约110亿元,收购无锡尚积的动作还在补强PVD环节。薄膜沉积养家,三维集成谋局,拓荆的键合故事讲得有粮有草。

北方华创:4.05亿元买入场券为时间付费
北方华创是国产设备的体量之王,2025年营收393.53亿元,同比增长30.85%。平台化是它的关键词,产品线从刻蚀、薄膜沉积铺到炉管、清洗、离子注入,2026年3月又发布了12英寸芯片对晶圆混合键合设备Qomola HPD30、面向3D NAND与DRAM的Gluoner R50键合设备和首款电镀设备。
控股芯源微之后,双方合计的湿法全流程工艺覆盖度超过97%。2026年半年报显示,其混合键合设备已完成客户端验证并取得批量订单。
自研在路上,北方华创仍选择再花4.05亿元收购诺合键维。这家标的成立仅一年半,2025年营收1917.68万元,净亏损2987.61万元,2026年上半年营业收入为零,收益法估值增值率27.04%。
账面上这是一笔亏本买卖,战略上北方华创买的东西很清楚:成熟的研发团队、完整的知识产权包、已经拿到的重复订单,以及正在推进的头部客户验证通道。交易结构的卖方装备二期基金由北方华创关联方参与出资,基金先行孵化,上市公司择机承接,一套国资体系特有的育苗移栽流程。在混合键合设备从进厂到量产确认往往以年计。
393亿元的营收体量,允许北方华创用4.05亿元把这段时间压缩掉一截。这是平台公司的特权,也藏着平台公司的焦虑,自研的HPD30与并购来的诺合键维,注定要在同一条产线上内部赛马。
中微公司:围住键合机做周边的庞大系统
中微的姿态看起来最保守,细想之下最精明。2025年公司营收123.85亿元,同比增长36.62%,研发投入超过37亿元。它没有宣布做键合机整机,只做了三件事。
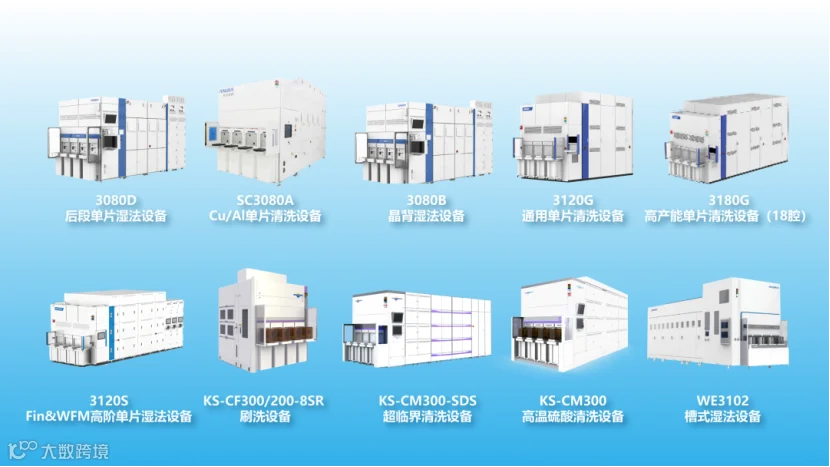
第一,把TSV深硅通孔刻蚀做到极致。Primo TSV 300E持续服务客户并获得重复订单,在12英寸高深宽比深槽电容刻蚀和SoIC晶圆对晶圆工艺上完成开发,并在国内头部客户产线成功验证,第三代TSV刻蚀机也已在路上。
第二,围绕先进封装铺开阵势。CuBS PVD集成设备开发顺利,等离子体切割设备Primo Matrix与多家重要客户洽谈,刻蚀、CVD、PVD、量检测全线覆盖。
第三,用不超过3500万元增资青禾晶元。后者投前估值67.5亿元,手握SAB82芯片对晶圆混合键合设备,支持小于10微米的高密度互连间距,2025年营收9373.32万元。
中微深谙设备业的铁律,键合机只是混合键合产线露出水面的一角,水面之下是活化、清洗、刻蚀、沉积、量测构成的庞大系统。把周围的工序一件件接住,键合机做与不做,主动权始终握在自己手里。

窗口期的尽头,是谁都不能输的验证竞赛
把三家放在一张图上,国产混合键合的棋形就清晰了。
拓荆赌纵深,用全链条产品矩阵正面强攻。
北方华创赌平台,自研加并购双轮推进,用体量换时间。
中微赌生态位,守住刻蚀主航道,用小额股权投资占住期权。
外围还有华海清科从减薄环节切入,迈为股份与百傲化学的设备进入产业化验证,整个国产阵营呈现出多年未见的集团冲锋态势。
3D NAND和图像传感器已经形成较成熟的应用基础,部分逻辑芯片也实现商业化。HBM则仍需解决更高堆叠层数下的制造成本、热管理、良率和设备产能问题。
在传统热压键合技术仍可满足生产要求的阶段,存储厂商没有动力仅仅为了技术先进而立即更换整套制造工艺。这意味着混合键合设备企业需要同时处理成熟应用市场的订单竞争,以及下一代HBM、3D DRAM、Chiplet等新应用的客户认证。
同时,EV Group、Besi、ASMPT等海外装备厂商持续推进混合键合相关技术与产业合作。2025年,ASMPT与Kokusai Electric宣布联合开发混合键合及微凸点热压键合技术方案,强调薄膜材料、键合设备和工艺之间的协同。

结尾
芯片的下半场,比的不再只是谁把线宽刻得更细,还有谁把芯片叠得更密。混合键合把封装从后道的配角推上了制程的主位。
半导体制造进入三维空间之后,芯片之间的连接,也成了决定性能与成本的战场。
部分资料参考:新浪财经:华安证券《先进封装产业+键合技术发展共驱键合设备广阔空间》、新浪财经《混合键合设备国产化驶入快车道》、上海证券报《晋升关键环节 韬定律引燃先进封装三大方向机会》、行行查《混合键合设备行业解析》