10月14日,美国AI算力公司CoreWeave遭遇金融市场剧烈震荡:其债券收益率飙升近15%,股价单日暴跌15.5%。尽管该公司手握微软、OpenAI等巨头约1040亿美元的长期订单,且业绩创历史新高,但华尔街投资者仍对其表现出极度恐慌。
这一现象并非毫无预兆。早在今年7月,相关分析便指出,虽然AI产业整体资金流动性稳定,但以CoreWeave为代表的新兴云计算企业处于资金链最脆弱环节。如今,这种债务风险已开始向Meta等科技巨头传导,英伟达高达5305亿美元的担保敞口更揭示了产业背后复杂的信用依赖关系。
高增长下的隐忧:千亿订单与巨额债务并存
CoreWeave原为加密货币矿企,后转型为专业AI云计算服务商,主要通过购买英伟达GPU构建算力集群并出租给大型科技公司。AI需求的爆发使其营收迅猛增长:
- 营收激增:2026年第二季度营收达25.75亿美元,同比增长112%。
- 订单充裕:截至6月底,积压长期合同收入约1040亿美元,第三季度新增承诺超250亿美元。
然而,光鲜的营收背后是沉重的财务负担。财报显示,CoreWeave净亏损6.26亿美元,净利息费用高达6.4亿美元,总债务累积至356亿美元。这意味着公司每实现4美元收入,需承担约1美元的净利息成本。
为维持扩张,CoreWeave预计2026年资本开支将达350亿至390亿美元。这种“借新债建基础设施以赚取未来收入”的模式,在资金成本低廉时可行,一旦市场利率上升或融资环境收紧,风险便迅速暴露。10月中旬,其债券二级市场收益率从发行时的9.675%升至15%,明确反映了市场对其偿债能力的担忧。
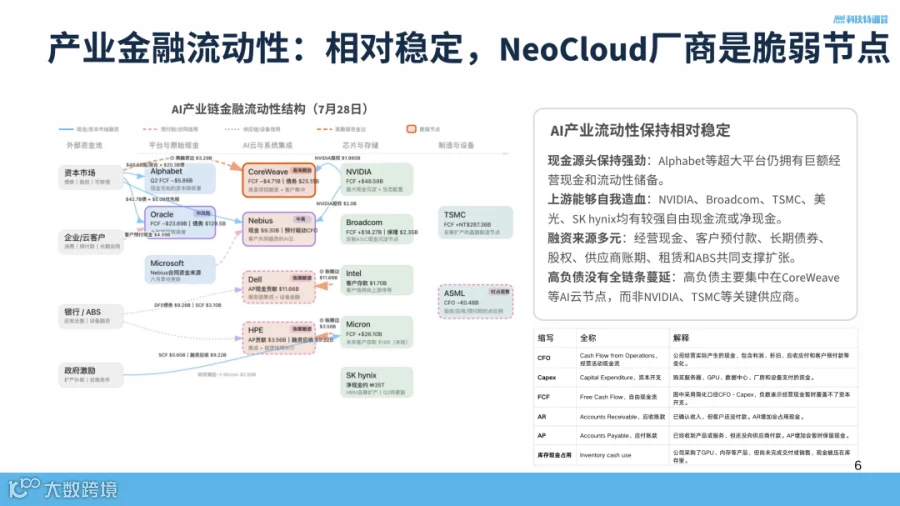
(图源:前哨《AI产业半年报》专题)
产业透视:AI投资的循环融资与信用背书
CoreWeave的困境折射出AI产业复杂的资金结构。国际清算银行研究显示,2021年至2025年间,AI企业获得的投資中55.2%来自其他AI企业,且近半数交易存在商业供应关系,形成了紧密的循环融资网络。
在此结构中,英伟达扮演了关键角色。根据其向SEC提交的报告,截至7月26日,英伟达为AI产业链提供的各类承诺与担保总额高达5305亿美元,具体包括:
- 3660亿美元:锁定供应链和未来产能;
- 560亿美元:为AI云平台服务及转租提供兜底;
- 1085亿美元:数据中心项目担保。
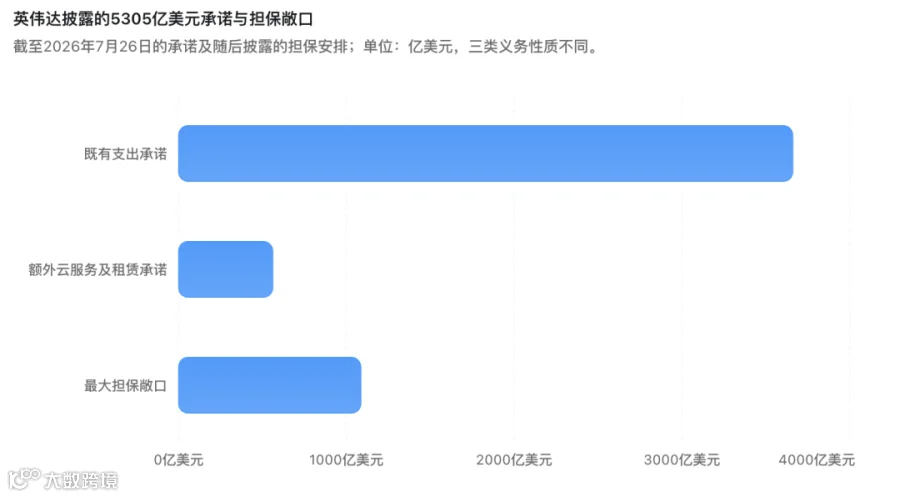
其中,英伟达对CoreWeave不仅有63亿美元的采购承诺,还有20亿美元的股权投资。此外,英伟达联合阿波罗、贝莱德等金融机构,计划动员超5000亿美元第三方资本投入AI基础设施。这种高度依赖核心厂商信用背书的模式,使得整个产业的稳定性与英伟达的资信状况深度绑定。
风险蔓延:从CoreWeave到Meta的信号警示
随着CoreWeave债务压力显现,投资者开始重新评估整个AI行业的资本开支可持续性。10月22日,即便Meta公布了强劲的三季度财报(营收646亿美元,同比增长26%),其五年期信用违约互换报价仍升至约115个基点的高位。
这标志着融资成本的上升已不再是单一企业的个别现象,而是行业性的趋势。即使是现金流充沛的科技巨头,在面对年均超千亿美元的资本开支指引时,也面临着借贷成本增加的压力。
这一场景与2000年前后的电信泡沫破裂前夕颇为相似:当年设备商通过融资协助运营商建设网络,最终因运营商收入无法覆盖债务而导致产业链崩盘。当前AI产业是否会重蹈覆辙,取决于应用端能否产生足够的实际收益来支撑庞大的基础设施投入。